猜你想问
中国神华2026年半年度业绩报告核心内容有哪些?
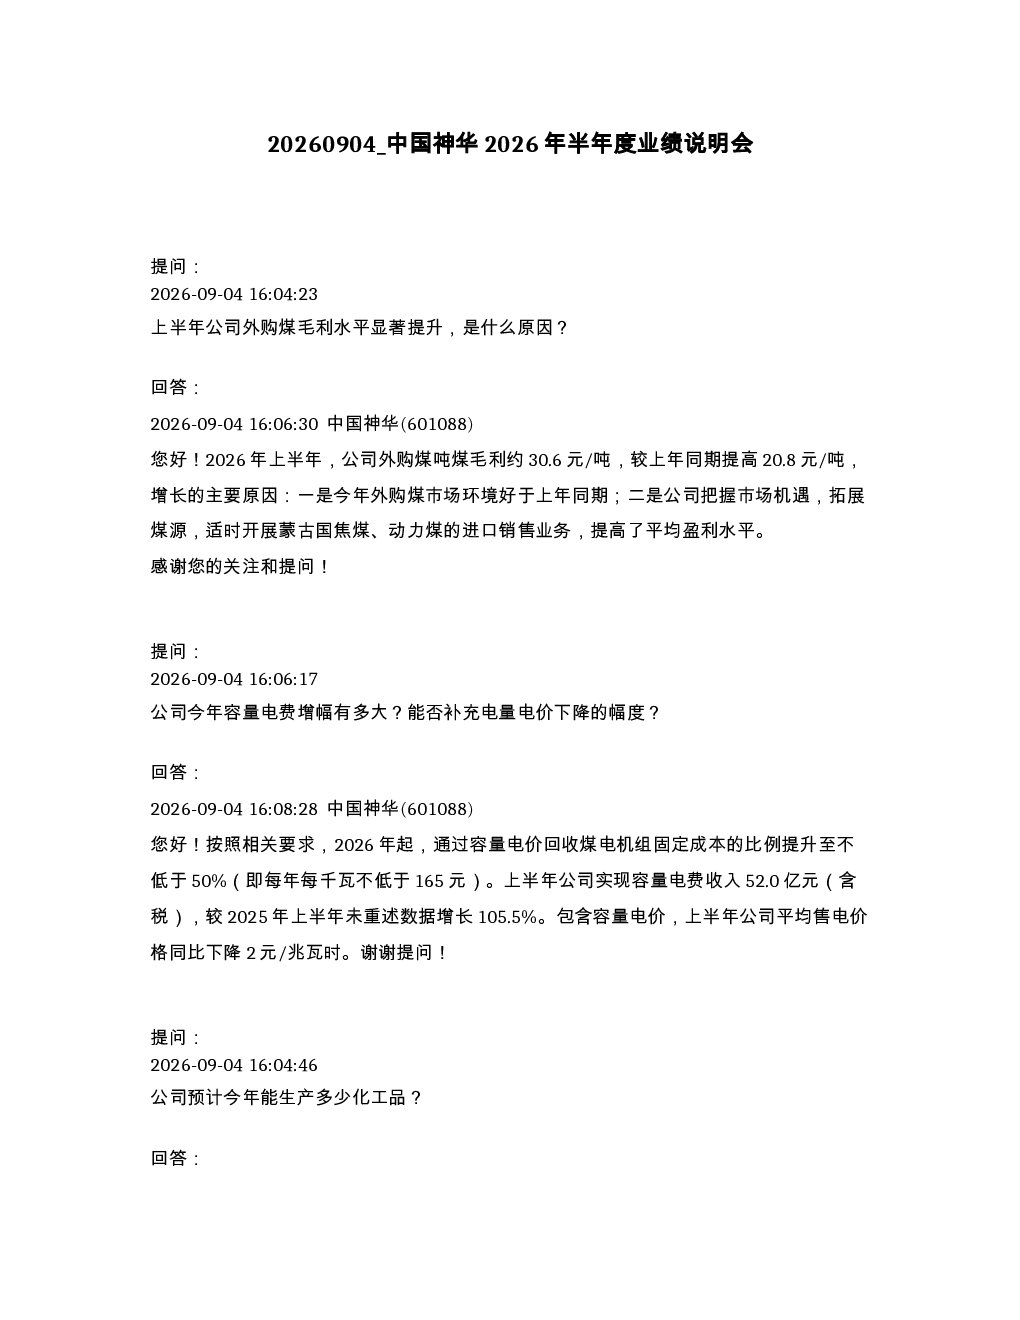
2026年上半年,中国神华业绩表现亮眼,主要得益于外购煤毛利水平显著提升、化工产品销量增加及价格上涨、铁路周转量增长等因素。煤炭业务方面,外购煤吨煤毛利约30.6元/吨,同比增长20.8元/吨,自产煤销售毛利率41.7%,同比上升0.9个百分点。化工业务方面,煤化工分部营业毛利润42.41亿元,聚烯烃产品销售毛利25.26亿元。电力业务方面,燃煤机组平均利用小时数为2058小时,容量电费收入52.0亿元。运输业务方面,包神铁路完成运量1.61亿吨,同比增长7.5%。公司完成收购控股股东12项优质资产,上半年11家并表资产合计商品煤产量9010万吨,发电量约292亿度。
煤炭行业发展趋势如何?
煤炭行业正经历转型升级,外购煤市场环境好转,公司拓展煤源,适时开展蒙古国焦煤、动力煤进口销售业务。自产煤销售毛利率提升主要得益于炼焦煤价格上涨。神东煤炭集团业务模式调整,由自产自销转变为仅提供洗煤服务,利润大幅下降。行业整体呈现煤价波动、供需结构调整、清洁高效利用等特点,企业需加强资源整合与技术创新以应对市场变化。
报告重点分析了哪些方向?
报告重点分析了煤炭业务的外购煤与自产煤毛利率变化及市场拓展情况;化工业务的煤化工分部毛利构成及聚烯烃、油品等主要产品销售情况;电力业务的机组利用小时数、售电价格及容量电费收入变化;运输业务的铁路运量增长及自有船舶运能布局;收购资产对业绩的贡献及并表情况。此外,还关注了公司ESG管理及资产负债率等财务健康指标。
当前市场对神华的判断是什么?
当前市场关注神华在煤炭价格波动背景下的业绩稳定性,特别是外购煤业务的盈利能力。公司通过多元化煤源布局及成本控制,展现出较强的抗风险能力。化工业务增长稳健,聚烯烃产品毛利贡献突出。电力业务受机组利用小时数影响,但容量电费收入增长较快。运输业务铁路运量稳步提升,航运能力进一步增强。收购资产贡献显著,但需关注整合效率。整体来看,神华在能源转型背景下,传统业务稳健,新兴业务拓展有序,财务状况良好。
研报提示哪些风险?
研报提示的风险包括:煤炭价格波动可能导致外购煤毛利不稳定;化工产品市场竞争加剧可能影响产品价格;电力业务受电价政策及机组利用效率影响;铁路运量增长面临资源约束;收购资产整合过程中可能存在不确定性。此外,公司部分新建项目存在建设进度及投资风险,需关注项目按计划投产情况。公司资产负债率虽处较低水平,但持续投资仍需关注现金流压力。