猜你想问
本周光伏设备行业指数表现如何?
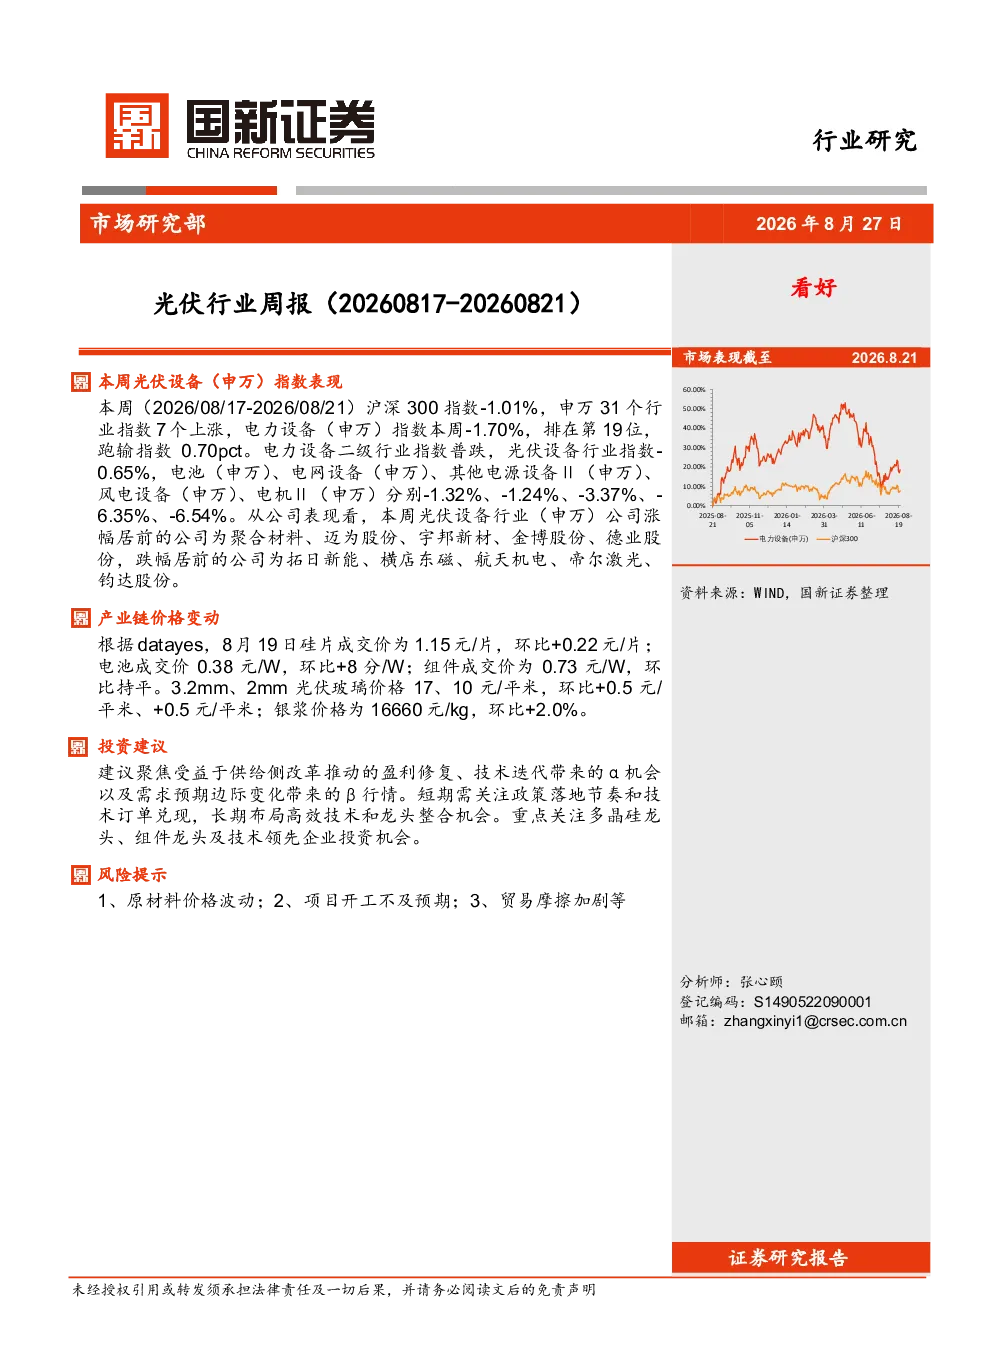
本周光伏设备(申万)指数下跌0.65%,表现弱于电力设备(申万)指数整体。电池、电网设备、其他电源设备II、风电设备、电机II等二级行业指数均出现下跌,其中风电设备跌幅最大。光伏设备行业公司涨跌幅居前的分别为:涨幅居前的是聚合材料、迈为股份、宇邦新材、金博股份、德业股份;跌幅居前的是拓日新能、横店东磁、航天机电、帝尔激光、钧达股份。
光伏产业链近期价格走势如何?
根据datayes数据,8月19日:硅片成交价1.15元/片,环比上涨0.22元/片;电池成交价0.38元/W,环比上涨0.08元/W;组件成交价0.73元/W,环比持平;3.2mm光伏玻璃价格17元/平米,环比上涨0.5元/平米;2mm光伏玻璃价格10元/平米,环比上涨0.5元/平米;银浆价格16660元/kg,环比上涨2.0%。产业链价格整体呈现上涨趋势。
本报告的投资建议有哪些?
建议聚焦受益于供给侧改革推动的盈利修复、技术迭代带来的α机会以及需求预期边际变化带来的β行情。短期需关注政策落地节奏和技术订单兑现,长期布局高效技术和龙头整合机会。重点关注多晶硅龙头、组件龙头及技术领先企业投资机会。投资策略需结合行业发展趋势和产业链价格变化综合判断。
当前光伏市场处于什么状态?
本周沪深300指数下跌1.01%,电力设备(申万)指数下跌1.70%,光伏设备行业指数下跌0.65%,行业整体表现疲软。二级行业指数普跌,显示行业内部存在分化。产业链价格方面,硅片、电池、光伏玻璃、银浆等价格均出现上涨,原材料成本压力有所增加。市场整体处于调整期,但技术迭代和需求预期边际变化仍为行业提供发展动力。
本报告提示哪些风险?
主要风险包括原材料价格波动、项目开工不及预期、贸易摩擦加剧等。原材料价格波动可能影响行业盈利能力;项目开工不及预期将影响市场需求;贸易摩擦加剧可能对行业出口造成压力。需密切关注政策变化和供需关系变化,规避潜在风险。
你可能感兴趣
风电行业周报(20260817-20260821):本周风电设备(申万)指数表现
电气设备国新证券2026-08-28
光伏行业周报(20251201-20251205):本周光伏设备(申万)指数表现
电气设备国新证券2025-12-11
光伏行业周报(20260608-20260612):本周光伏设备(申万)指数表现
电气设备国新证券2026-06-18
光伏行业周报(20260518-20260522):本周光伏设备(申万)指数表现
电气设备国新证券2026-05-29
光伏行业周报(20260126-20260130):本周光伏设备(申万)指数表现
电气设备国新证券2026-02-04
光伏行业周报(20260615-20260619):本周光伏设备(申万)指数表现
电气设备国新证券2026-06-29
光伏行业周报(20260810-20260814):本周光伏设备(申万)指数表现
电气设备国新证券2026-08-21
光伏行业周报(20250721-20250725):本周光伏设备(申万)指数表现
电气设备国新证券2025-07-31
光伏行业周报(20260706-20260710):本周光伏设备(申万)指数表现
电气设备国新证券2026-07-17
光伏行业周报(20251110-20251114):本周光伏设备(申万)指数表现
电气设备国新证券2025-11-17