猜你想问
本周风电设备行业指数表现如何?
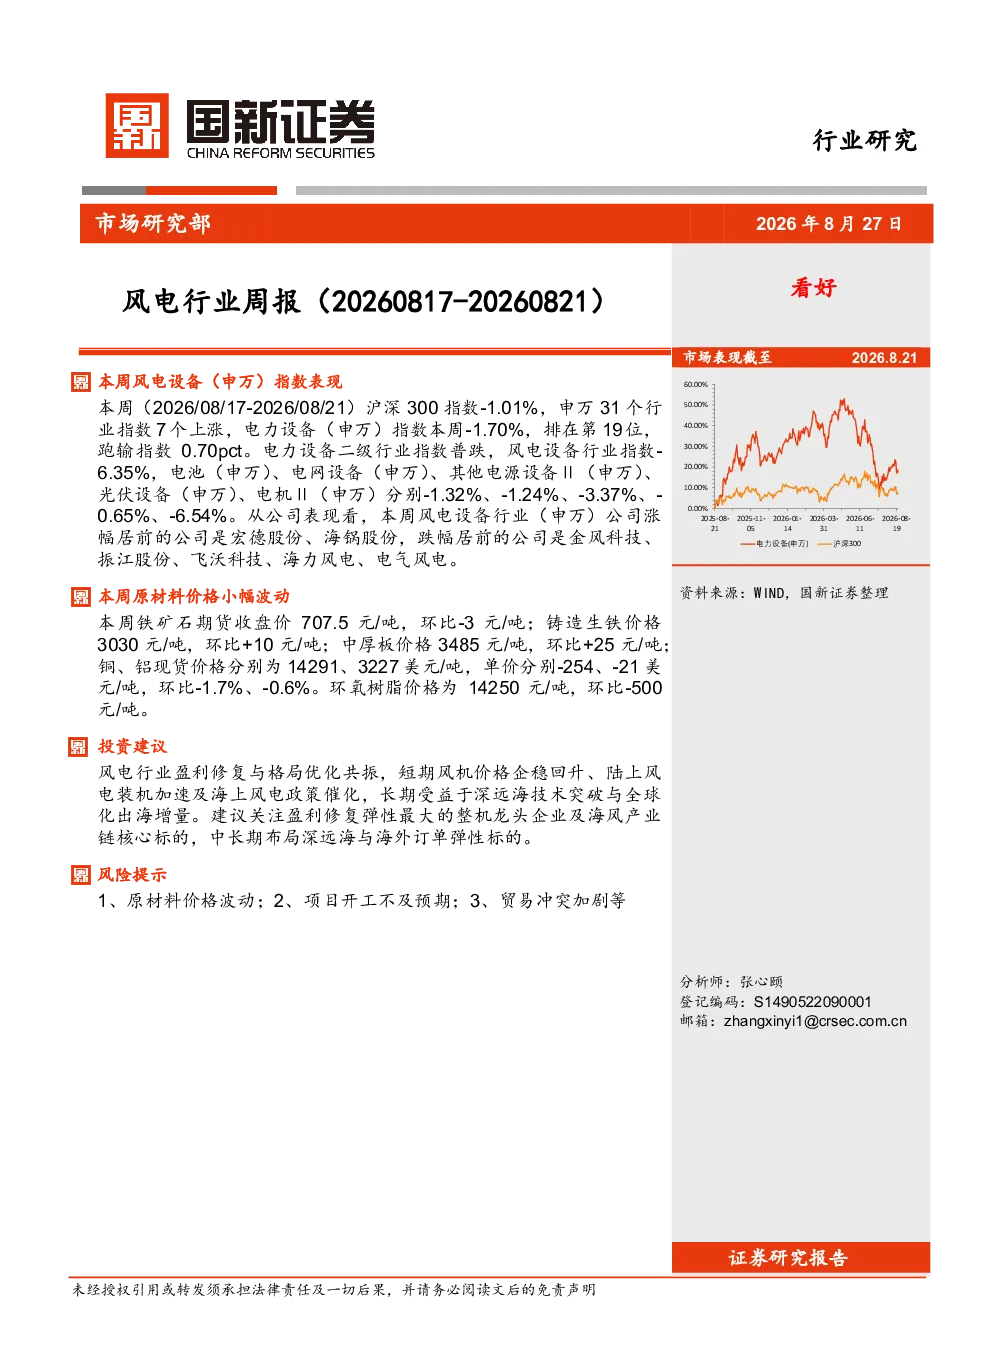
2026年8月17日至21日,风电设备行业指数下跌6.35%,表现最差。申万电力设备指数下跌1.70%,跑输沪深300指数0.70个百分点。二级行业指数普遍下跌,其中光伏设备、电机等行业指数跌幅分别为0.65%、6.54%。公司层面,宏德股份、海锅股份涨幅居前,金风科技、振江股份、飞沃科技、海力风电、电气风电跌幅居前。
风电行业未来发展趋势如何?
风电行业短期受益于风机价格企稳回升、陆上风电装机加速及海上风电政策催化。长期来看,深远海技术突破与全球化出海增量将带来发展机遇。国家发改委将制定风电光伏设备回收利用管理办法,目标到2030年建立健全“新三样”固废回收利用全链条闭环管理体系,或对行业产生积极影响。
本报告重点分析了哪些方面?
本报告重点分析了风电设备行业市场表现、招标和原材料价格、公司及行业事件、投资建议及风险提示。其中,市场表现显示风电设备行业指数跌幅最大;招标和原材料价格方面,3MW风机公开投标均价为1610元/KW,同比增长9.2%;原材料价格小幅波动;公司及行业事件包括国家发改委将制定回收利用管理办法,华能阳江500MW海上风电项目核准变更等。
当前风电设备市场现状如何?
当前风电设备市场呈现整体下跌态势,行业指数跌幅最大。二级行业普遍下跌,原材料价格小幅波动。铁矿石期货价格环比下跌3元/吨至707.5元/吨,铸造生铁价格上涨10元/吨至3030元/吨,中厚板价格上涨25元/吨至3485元/吨;铜、铝现货价格环比分别下跌254美元/吨和21美元/吨。公司层面涨跌互现,宏德股份、海锅股份涨幅居前,金风科技等跌幅居前。
本报告提示了哪些风险?
本报告提示了原材料价格波动、项目开工不及预期、贸易冲突加剧等风险。原材料价格波动可能影响行业盈利能力;项目开工不及预期可能导致装机量增长放缓;贸易冲突加剧可能对行业出口造成压力。需密切关注这些风险因素对行业的影响。
你可能感兴趣
光伏行业周报(20260817-20260821):本周光伏设备(申万)指数表现
电气设备国新证券2026-08-28
风电行业周报(20250901-20250905):本周风电设备(申万)指数表现
电气设备国新证券2025-09-11
风电行业周报(20260316-20260320):本周风电设备(申万)指数表现
电气设备国新证券2026-03-25
风电行业周报(20251110-20251114):本周风电设备(申万)指数表现
电气设备国新证券2025-11-18
风电行业周报(20260608-20260612):本周风电设备(申万)指数表现
电气设备国新证券2026-06-18
风电行业周报(20260202-20260206):本周风电设备(申万)指数表现
电气设备国新证券2026-02-13
风电行业周报(20251229-20251231):本周风电设备(申万)指数表现
电气设备国新证券2026-01-08
风电行业周报(20260126-20260130):本周风电设备(申万)指数表现
电气设备国新证券2026-02-04
风电行业周报(20260323-20260327):本周风电设备(申万)指数表现
电气设备国新证券2026-04-02
风电行业周报(20250721-20250725):本周风电设备(申万)指数表现
电气设备国新证券2025-08-01