猜你想问
这份研报的核心内容是什么?
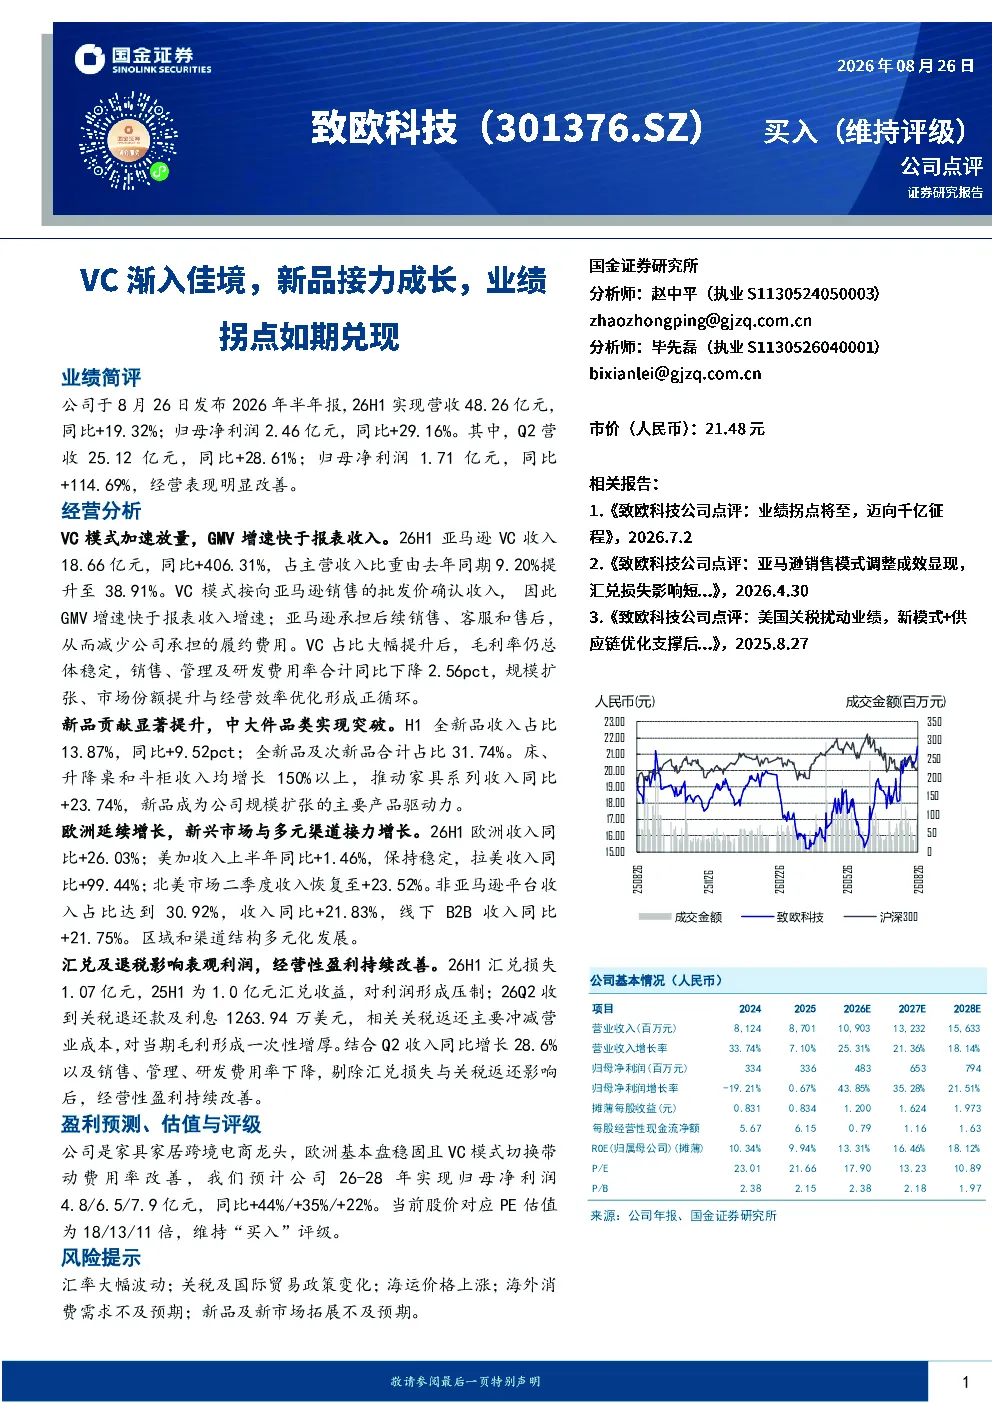
该研报分析了致欧科技2026年半年业绩,显示公司营收48.26亿元同比增长19.32%,归母净利润2.46亿元同比增长29.16%。Q2营收25.12亿元同比增长28.61%,归母净利润1.71亿元同比增长114.69%。报告重点指出VC模式加速放量,亚马逊VC收入同比增长406.31%,占主营收入比重提升至38.91%,GMV增速快于报表收入。新品贡献显著,全新品收入占比13.87%同比增长9.52pct,床、升降桌和斗柜收入增长150%以上。欧洲收入同比增长26.03%,非亚马逊平台收入占比达30.92%
家具家居跨境电商行业的发展趋势如何?
家具家居跨境电商行业呈现规模化扩张与多元化发展趋势。头部企业通过VC模式加速市场渗透,GMV增速快于报表收入,同时新品研发成为增长核心驱动力,中大件品类表现突出。区域布局上,欧洲市场持续增长,新兴市场如拉美表现强劲,北美市场逐步复苏。渠道方面,非亚马逊平台收入占比提升,线上线下B2B协同发展,行业竞争加剧促使企业优化费用结构,提升经营效率
研报重点分析了哪些经营方向?
研报重点分析了致欧科技VC模式的规模化扩张与效率提升,亚马逊VC收入占比提升至38.91%,毛利率稳定,费用率下降2.56pct。同时关注新品贡献,全新品及次新品合计占比31.74%,床、升降桌等中大件收入增长超150%。此外,报告强调区域多元化,欧洲增长26.03%,拉美同比+99.44%,北美二季度恢复增长。渠道多元化方面,非亚马逊平台收入占比达30.92%,线下B2B收入增长21.75%
当前市场对致欧科技的整体表现有何判断?
致欧科技经营表现明显改善,2026年半年报显示营收利润双增长,Q2经营数据尤为亮眼。VC模式成功放量,带动收入与利润增速提升,同时费用率优化体现规模效应。新品成为增长新动能,中大件品类突破显著。欧洲市场稳固,新兴市场与多元渠道接力增长,收入结构优化。尽管汇兑损失对利润有短期压制,但经营性盈利持续改善,显示公司具备较强内生增长能力
研报提示了哪些主要风险因素?
研报提示的主要风险包括汇率大幅波动可能影响利润表现;关税及国际贸易政策变化可能增加运营成本;海运价格上涨将挤压利润空间;海外消费需求不及预期可能影响销售;新品及新市场拓展若不及预期,将影响长期增长潜力。这些风险需关注,但报告同时肯定了公司在行业中的龙头地位与多元化布局带来的韧性