猜你想问
这份研报的核心内容是什么?
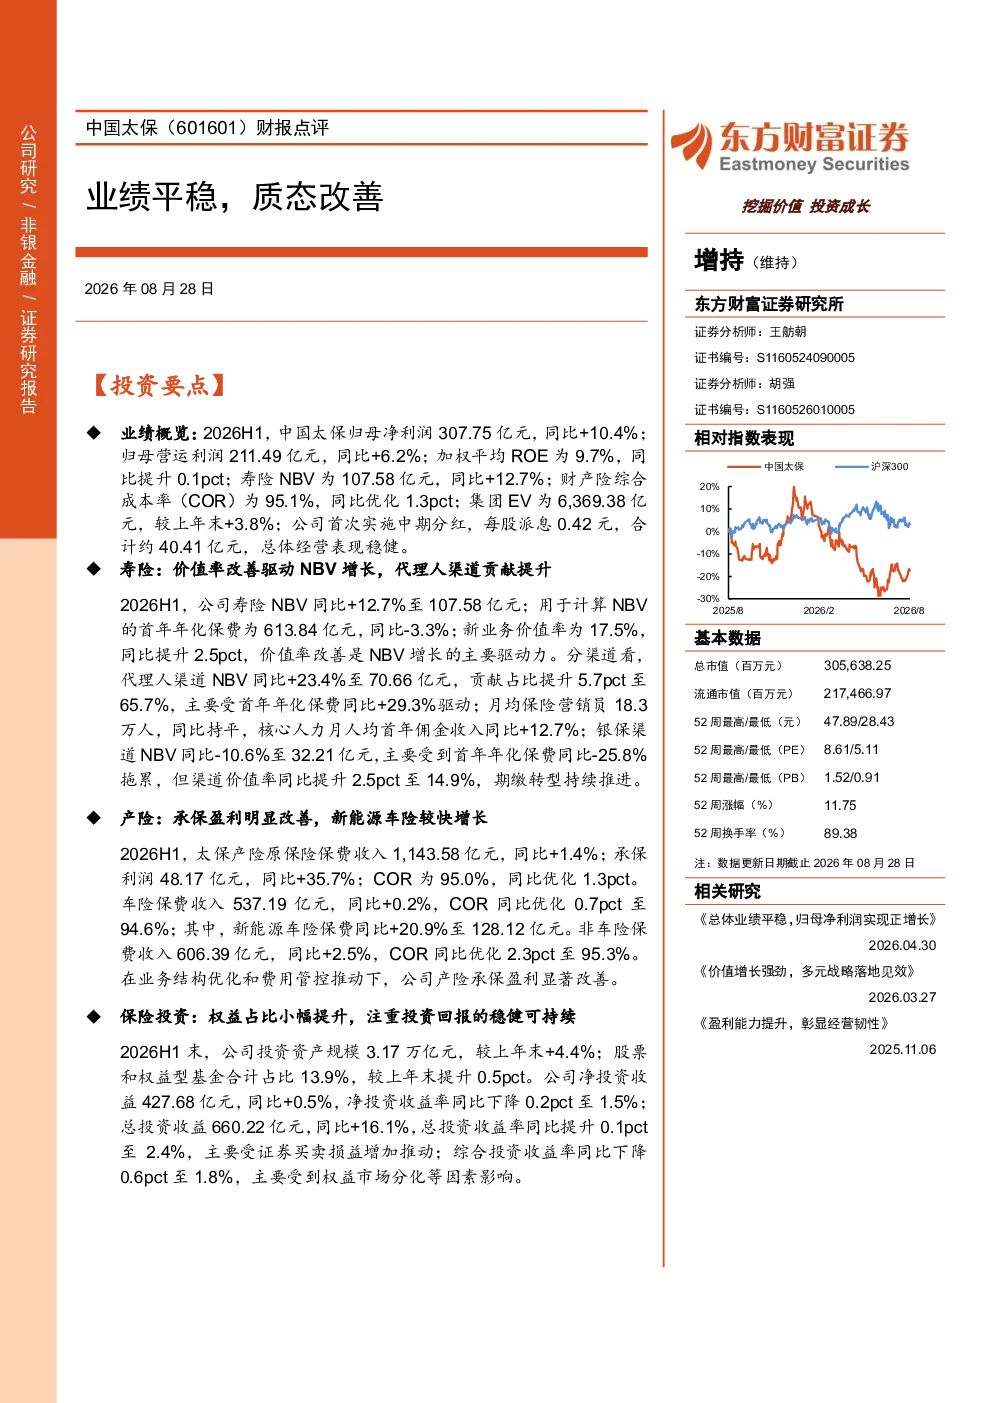
这份研报点评了中国太保2026年上半年的业绩表现,指出公司整体经营稳健,业绩平稳增长,质态改善。主要数据包括归母净利润同比增长10.4%至307.75亿元,寿险NBV同比增长12.7%至107.58亿元,产险承保利润同比增长35.7%至48.17亿元,综合成本率同比优化1.3pct至95.1%。报告还分析了寿险业务代理人渠道贡献提升、产险业务新能源车险较快增长以及保险投资权益占比小幅提升等特点。
寿险业务的发展趋势如何?
寿险业务方面,报告显示价值率改善驱动NBV增长,代理人渠道贡献显著提升。2026H1寿险NBV同比增长12.7%至107.58亿元,其中代理人渠道NBV同比增长23.4%至70.66亿元,贡献占比达65.7%。这主要得益于代理人渠道首年年化保费同比增长29.3%。银保渠道NBV同比-10.6%,但渠道价值率同比提升2.5pct至14.9%,显示出期缴转型持续推进的积极态势。未来寿险业务有望继续受益于价值率和渠道优化的双重驱动。
报告重点分析了哪些方向?
报告重点分析了业绩概览、寿险业务、产险业务和保险投资四个方向。业绩概览部分详细披露了净利润、营运利润、ROE、NBV、综合成本率等关键指标。寿险业务部分聚焦代理人渠道价值提升和银保渠道转型。产险业务部分强调了承保盈利改善和新能源车险增长。保险投资部分则关注权益占比提升和投资收益表现。通过多维度分析,报告全面展现了公司经营状况和未来发展方向。
当前保险市场的现状如何?
当前保险市场呈现稳中向好的发展态势。寿险业务价值率和渠道结构持续优化,代理人渠道成为主要增长动力,银保渠道转型逐步见效。产险业务承保盈利能力显著增强,新能源车险等新兴业务快速发展,综合成本率持续下降。保险投资方面,权益配置比例适度提升,投资收益表现稳健。整体来看,保险市场在业务创新和效率提升方面取得积极进展,但同时也面临宏观经济波动、市场竞争加剧等挑战。
研报提示了哪些风险?
研报提示了宏观经济疲软可能导致保险需求下降的风险,权益市场调整可能影响投资收益的风险,长端利率大幅下行可能压缩利差空间的风险,自然灾害超预期频发可能增加赔付压力的风险,以及业务改革推进滞缓可能影响发展潜力的风险。这些风险因素需要关注,但研报也强调公司通过多元化经营和稳健投资策略来应对潜在挑战,保持长期发展韧性。