猜你想问
这份研报主要讲了什么内容?
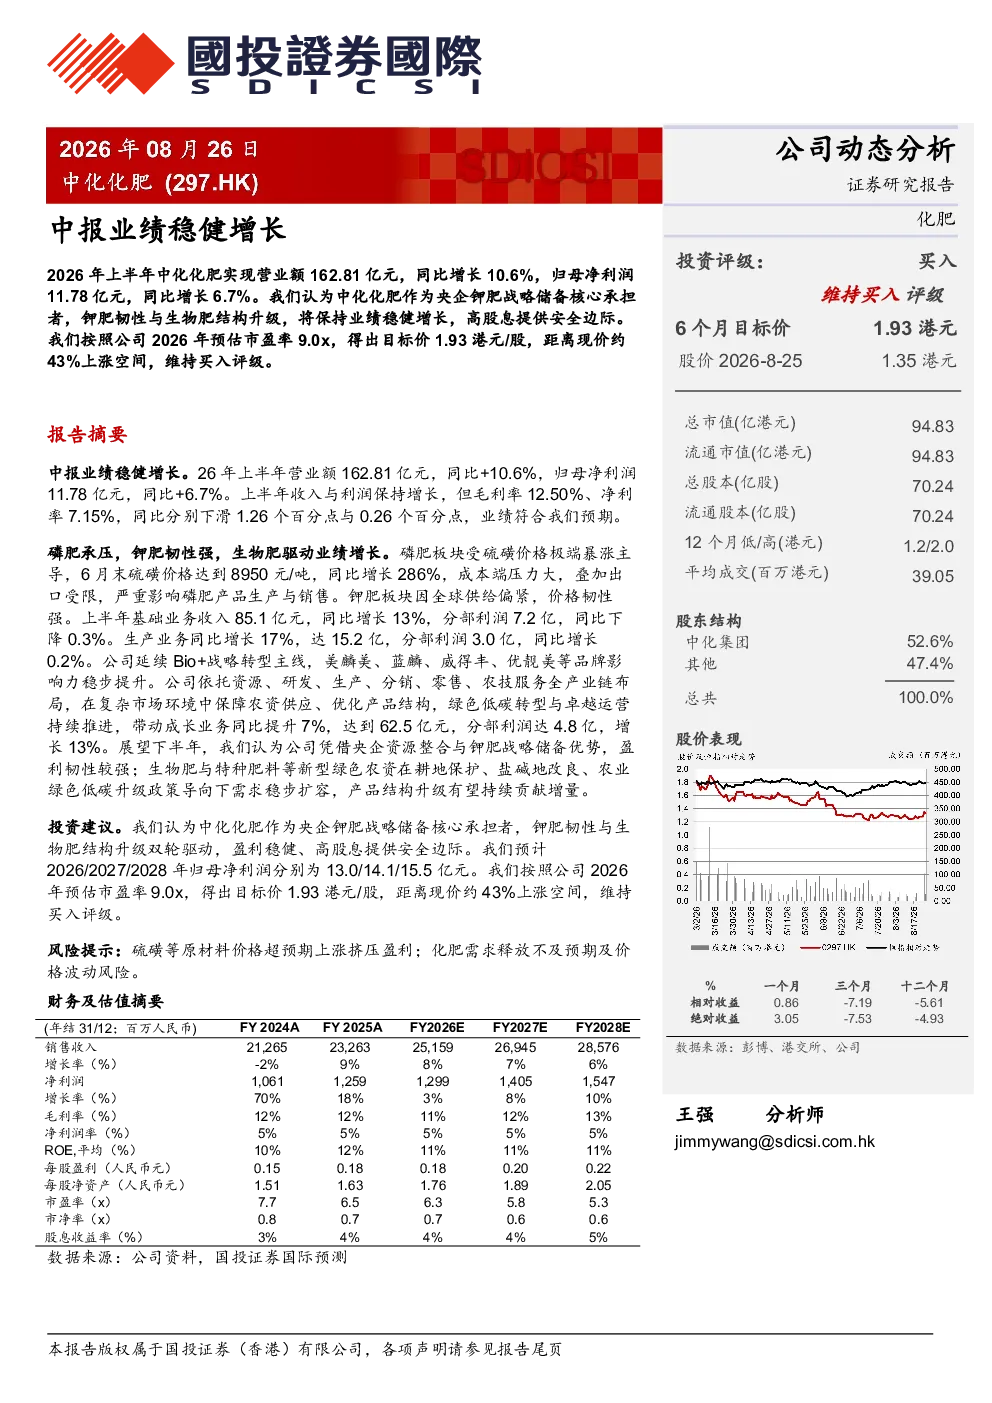
这份研报主要分析了中化化肥2026年上半年的业绩表现。公司营业额162.81亿元,同比增长10.6%;归母净利润11.78亿元,同比增长6.7%。磷肥板块受硫磺价格暴涨影响,成本压力大,出口受限;钾肥板块因全球供给偏紧,价格韧性强,基础业务收入85.1亿元,同比增长13%;生物肥业务依托全产业链布局,带动成长业务同比提升7%,达到62.5亿元。公司延续Bio+战略转型,美麟美、蓝麟等品牌影响力提升。预计2026/2027/2028年归母净利润分别为13.0/14.1/15.5亿元。
化肥行业未来发展趋势如何?
化肥行业未来发展趋势呈现多元化特点。磷肥板块面临硫磺价格波动和出口限制的挑战,但钾肥板块因全球供给偏紧,价格韧性强,基础业务收入增长显著。生物肥业务依托全产业链布局,带动成长业务稳步提升。行业整体正加速向高端化、绿色化转型,特种肥料和生物肥料需求稳步扩容,产品结构升级有望持续贡献增量。企业需加强成本控制和产业链协同,以应对原材料价格波动和市场需求变化。
研报重点分析了哪些方面?
研报重点分析了中化化肥的业绩表现和业务结构。在业绩方面,报告详细拆解了公司营业额、净利润等关键财务数据,并对比了同比变化情况。在业务结构方面,报告重点分析了磷肥、钾肥和生物肥三大板块的表现,特别是钾肥板块的盈利能力和生物肥业务的成长性。此外,报告还关注了公司Bio+战略转型进展,以及美麟美、蓝麟等品牌的品牌影响力提升情况。
当前化肥市场状况如何?
当前化肥市场状况呈现结构性分化特点。磷肥板块受硫磺价格暴涨影响,成本压力较大,出口受限,导致部分企业盈利承压。钾肥板块因全球供给偏紧,价格保持韧性,中化化肥的基础业务收入增长显著。生物肥和特种肥料需求稳步扩容,市场对高端化、绿色化肥料的需求持续提升。企业需关注原材料价格波动和市场需求变化,加强产业链协同和产品结构升级。
研报提到了哪些风险?
研报提示的主要风险包括原材料价格超预期上涨和化肥需求释放不及预期。原材料价格波动直接影响化肥生产成本,硫磺价格暴涨已对磷肥板块造成明显压力。同时,化肥需求受农业政策、气候条件和国际市场等多重因素影响,需求释放不及预期可能导致企业库存积压和盈利下滑。此外,行业竞争加剧和环保政策趋严也可能带来一定风险。