猜你想问
这份研报的核心内容是什么?
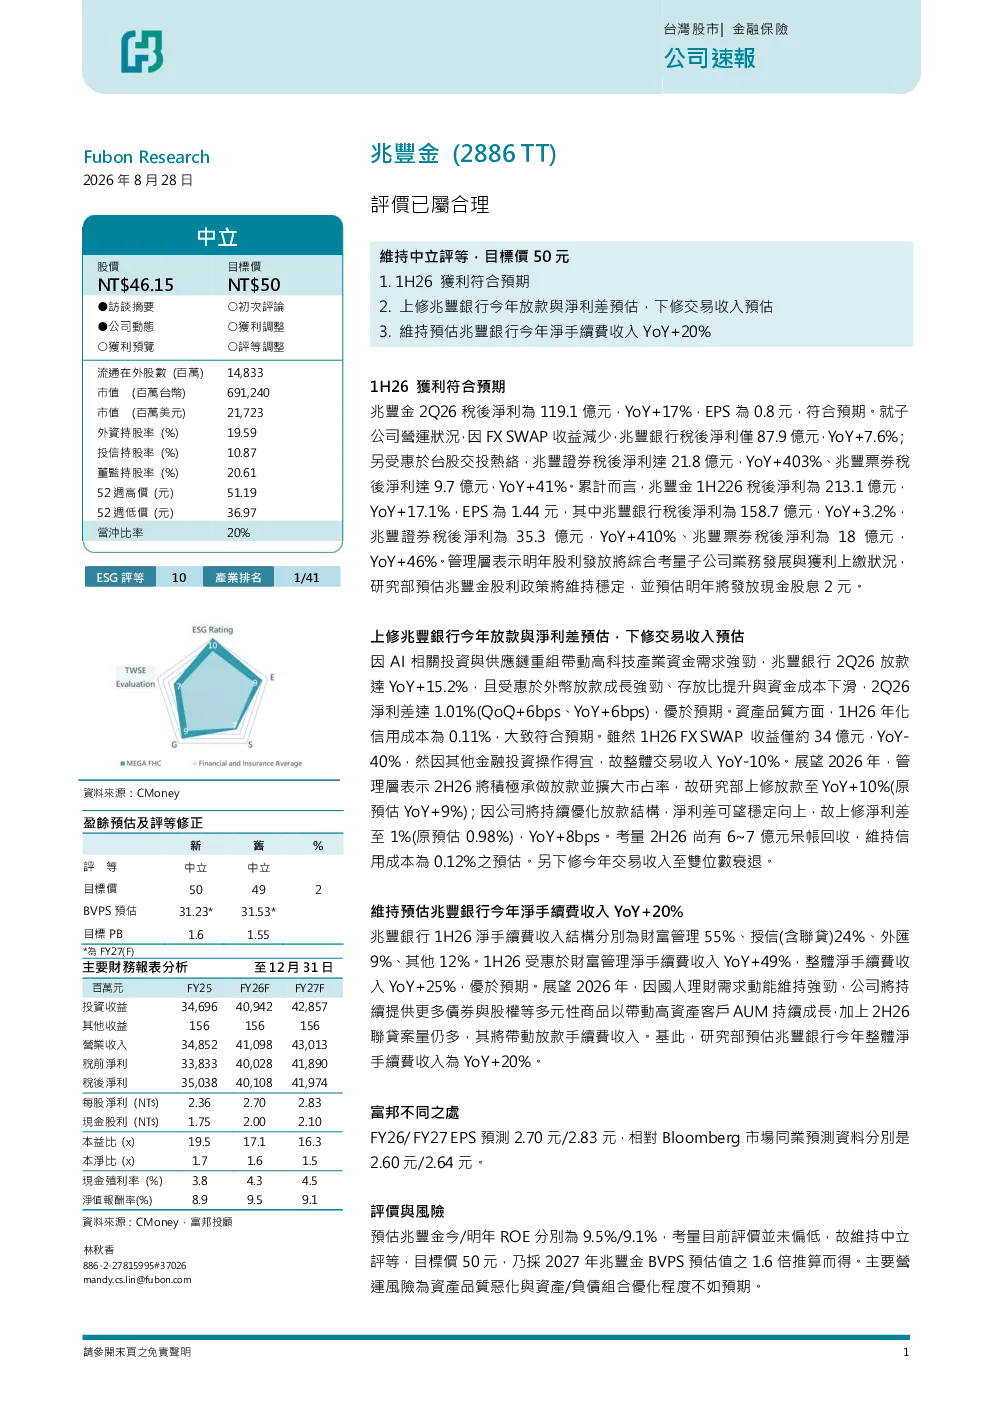
这份研报分析了兆丰金2026年第二季度的财务表现,显示税后净利119.1亿,同比增长17%,EPS为0.8元,符合预期。子公司方面,兆丰银行税后净利增长7.6%,兆丰证券增长403%,兆丰票券增长41%。1H26累计税后净利同比增长17.1%,EPS为1.44元。管理层预计明年将发放2元现金股息。研报还上修了兆丰银行2026年放款和净利差预期,下修了交易收入预期,并维持对兆丰银行今年净手续费收入YoY+20%的预估。
银行业未来发展趋势如何?
研报指出,银行业未来发展趋势中,财富管理和联合贷款案量将成为净手续费收入增长的主要驱动力。兆丰银行2Q26放款同比增长15.2%,净利差达到1.01%,优于预期。同时,1H26净手续费收入同比增长25%,优于预期。2026年整体净手续费收入预计同比增长20%。这些数据表明,银行业在财富管理和服务创新方面仍有较大发展空间。
研报重点分析了兆丰银行的哪些方面?
研报重点分析了兆丰银行的放款增长和净利差表现。2Q26兆丰银行放款同比增长15.2%,净利差达到1.01%,季度环比和年度同比均有所提升。此外,1H26兆丰银行的净利差为1.01%,高于市场预期。研报还上修了2026年放款和净利差预期,认为兆丰银行在资产质量和盈利能力方面表现良好。
当前市场对兆丰金的整体评价如何?
当前市场对兆丰金的整体评价为中立。预计兆丰金今年和明年的ROE分别为9.5%和9.1%。目标价为50元,基于2027年BVPS预估值的一倍估值。研报认为兆丰金在子公司业务发展和盈利能力方面表现稳健,但需关注资产质量和资产/负债组合优化情况。
研报提示了哪些主要风险?
研报提示的主要风险包括资产质量恶化和资产/负债组合优化程度不如预期。虽然兆丰金和子公司在2026年上半年的财务表现良好,但银行业普遍面临资产质量下降的风险。此外,如果资产/负债组合优化不及预期,可能影响银行的盈利能力。因此,投资者需关注这些潜在风险因素。