猜你想问
四川长虹2026年半年度报告核心内容有哪些?
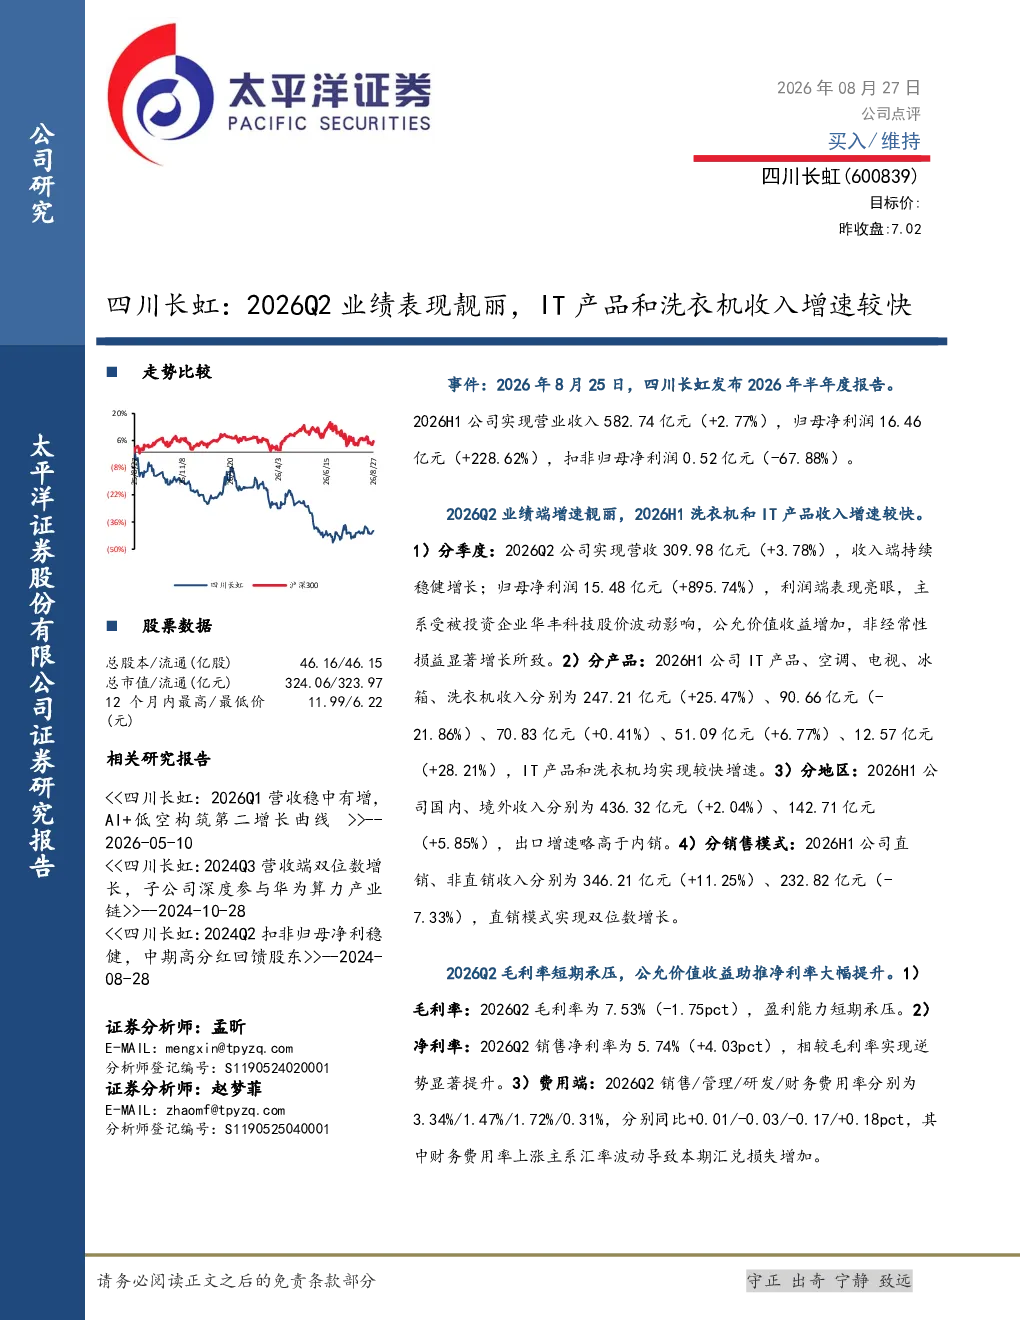
四川长虹2026年半年度报告显示,公司整体业绩表现亮眼。2026H1实现营业收入582.74亿元,同比增长2.77%;归母净利润16.46亿元,大幅增长228.62%。其中,2026Q2营收309.98亿元,同比增长3.78%,归母净利润15.48亿元,激增895.74%。主要增长动力来自IT产品和洗衣机业务,分别实现25.47%和28.21%的收入增速。报告还披露了分地区、分销售模式的详细数据,以及毛利率、净利率等关键财务指标的变化情况。
家电行业未来发展趋势如何?
家电行业未来发展趋势呈现多元化特点。国内市场方面,以旧换新政策的落地将有效刺激需求,尤其在中低端市场。同时,智能家居、高端化、个性化成为消费趋势,推动行业向价值链高端延伸。海外市场方面,随着全球经济的逐步复苏,海外需求呈现回暖迹象,出口增速有望保持领先。技术层面,人工智能、物联网等技术在家电产品中的应用日益广泛,推动产品智能化升级。此外,低空经济、军工电子等新兴领域也为家电企业带来新的增长机遇。
四川长虹报告重点分析了哪些方面?
四川长虹报告重点分析了公司多维度经营情况。产品层面,聚焦IT产品、洗衣机等增长较快业务,同时关注空调业务收入下滑的原因。地区层面,对比国内与国际市场收入表现,显示出口业务增速略高于内销。销售模式层面,分析直销与非直销收入变化,揭示渠道转型成效。财务层面,深入解读毛利率、净利率等指标波动,特别是公允价值收益对利润端的影响。此外,报告还探讨了公司产业链优势、渠道拓展、新兴业务布局等战略层面内容。
当前家电市场现状如何判断?
当前家电市场现状呈现稳中有进态势。国内市场方面,消费升级趋势明显,消费者更倾向于购买智能化、高品质家电产品。市场竞争格局稳定,头部企业优势突出,但细分领域仍存在差异化竞争空间。价格方面,高端产品价格稳步提升,中低端产品价格竞争激烈。海外市场方面,受全球供应链调整影响,出口业务面临一定挑战,但新兴市场展现出较强韧性。政策层面,政府鼓励家电行业技术创新和产业升级,为行业发展提供有力支持。
四川长虹研报存在哪些风险提示?
四川长虹研报提示了多项潜在风险。行业层面,国内家电行业需求可能面临下滑压力,市场竞争加剧可能导致价格战。国际贸易环境不确定性增加,贸易摩擦可能影响出口业务。汇率波动对财务费用率产生显著影响,原材料价格波动也可能增加生产成本。技术迭代加速,若公司未能及时跟进新技术,可能影响产品竞争力。此外,技术更新换代风险、原材料价格波动风险等也需要关注。