猜你想问
中国宏桥中期业绩表现如何?
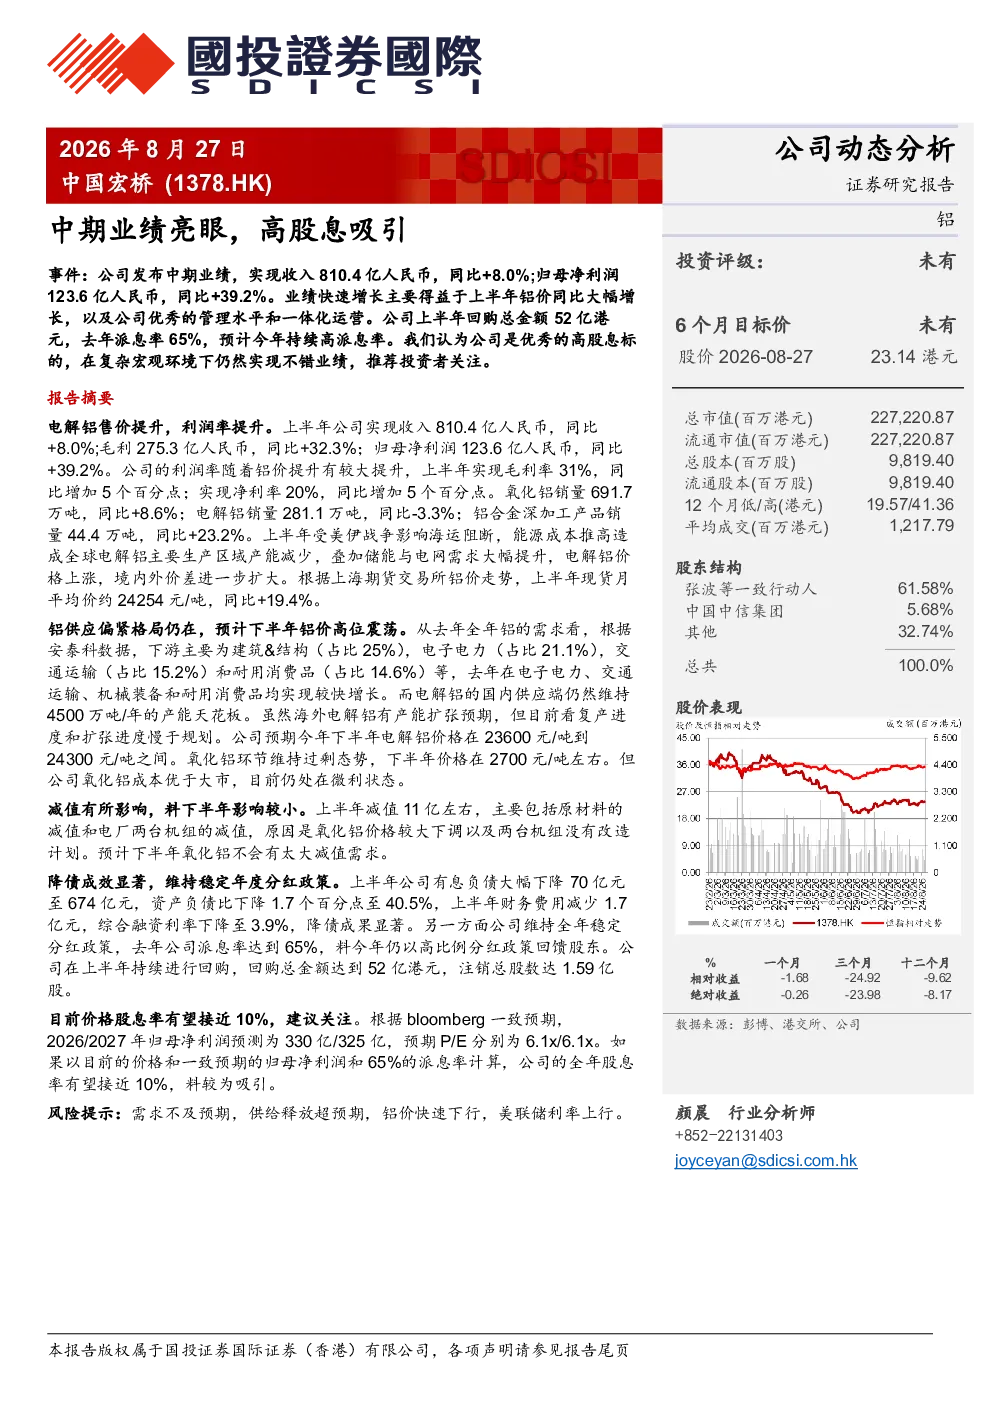
中国宏桥中期业绩亮眼,主要得益于铝价同比大幅增长和公司优秀的管理水平及一体化运营。上半年实现收入810.4亿人民币(同比+8.0%),归母净利润123.6亿人民币(同比+39.2%)。毛利率提升至31%(同比+5个百分点),净利率提升至20%(同比+5个百分点)。氧化铝销量691.7万吨(同比+8.6%),电解铝销量281.1万吨(同比-3.3%),铝合金深加工产品销量44.4万吨(同比+23.2%)。
铝行业发展趋势如何?
受美伊战争影响及能源成本推高,全球电解铝产能减少,叠加储能与电网需求提升,电解铝价格上涨,境内外价差扩大。预计下半年铝价高位震荡,电解铝价格区间23600元/吨至24300元/吨,氧化铝价格约2700元/吨。公司氧化铝成本优于市场,仍处微利状态。
报告重点分析了哪些方面?
报告重点分析了公司中期业绩表现、财务状况及投资建议。公司通过优秀的管理水平及一体化运营实现业绩增长,上半年减值约11亿人民币,主要为原材料和电厂机组减值。公司降债成效显著,有息负债下降70亿元至674亿元,资产负债率降至40.5%,财务费用减少1.7亿元,综合融资利率降至3.9%。公司上半年回购52亿港元,注销1.59亿股,维持稳定高派息政策,派息率预计达65%。
当前市场现状如何?
当前市场现状显示,全球电解铝产能减少,电解铝价格上涨,境内外价差扩大。储能与电网需求提升推动铝价上涨。公司氧化铝成本优于市场,但仍处微利状态。预计下半年铝价高位震荡,电解铝价格区间23600元/吨至24300元/吨,氧化铝价格约2700元/吨。
研报提示哪些风险?
研报提示的主要风险包括需求不及预期、供给释放超预期、铝价快速下行、美联储利率上行。这些因素可能对公司业绩和行业发展趋势产生不利影响,需密切关注市场变化。
你可能感兴趣
25年四季度业绩表现亮眼,高股息+BD催化
长城证券2026-04-28
2025年报点评:业绩保持平稳,高股息率亮眼
金融国信证券2026-03-12
火电扭亏幅度亮眼;不确定因素已反映,股息率吸引,维持买入
交银国际2023-08-23
沪铝表现亮眼 或吸引资金入场
瑞达期货2016-05-11
空调线上表现亮眼,继续关注高股息低估值个股
家用电器华西证券2024-01-21
海螺水泥(600585.SH)公司快报:海外营收和毛利率亮眼,国内业务拖累盈利表现,分红规划凸现高股息属性
国投证券2026-08-27
通信行业2025中期业绩总结:盈利提速,算力板块表现亮眼
信息技术国泰海通证券2025-09-17
药明合联:2025年中期业绩增长强劲,海外表现亮眼
太平洋证券2025-08-21
2025年半年度业绩预告点评:利润端持续亮眼,战略布局“乌灵菌+”,打开中期第二增长曲线
医药生物东吴证券2025-07-10
伊利股份25Q3点评:业绩符合预期,中期分红亮眼
食品饮料华安证券2025-11-03