猜你想问
阿为特研报核心内容有哪些?
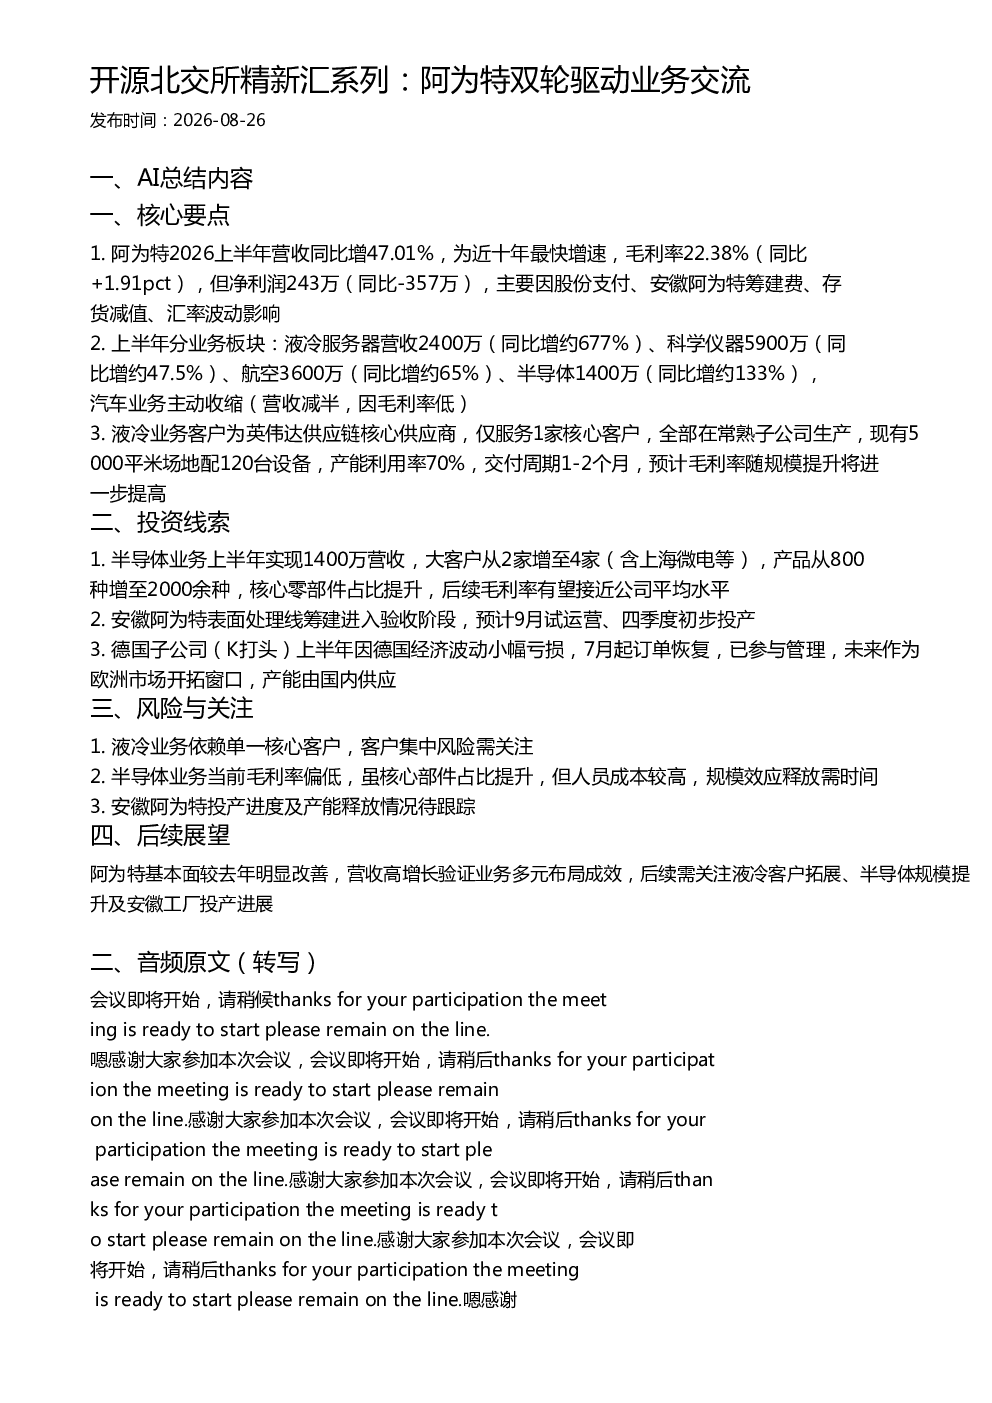
阿为特2026上半年营收同比增47.01%,为近十年最快增速,毛利率22.38%(同比+1.91pct),但净利润243万(同比-357万),主要因股份支付、安徽阿为特筹建费、存货减值、汇率波动影响。业务板块包括液冷服务器、科学仪器、航空、半导体和汽车,其中液冷服务器营收2400万(同比增约677%),主要客户为英伟达供应链核心供应商,仅服务1家核心客户,全部在常熟子公司生产,现有5000平米场地配120台设备,产能利用率70%,交付周期1-2个月,预计毛利率随规模提升将进一步提高。科学仪器、航空、半导体业务也实现同比增长,半导体业务营收1400万(同比增约133%),大客户从2家增至4家,产品从800种增至2000余种,核心零部件占比提升,后续毛利率有望接近公司平均水平。汽车业务主动收缩,营收减半。
液冷服务器赛道发展趋势如何?
液冷服务器作为数据中心散热新趋势,市场需求持续增长,尤其在AI算力需求激增背景下,高密度散热需求推动液冷技术普及。目前液冷服务器市场仍处于发展初期,头部企业如英伟达等对供应链要求严格,技术壁垒较高,阿为特液冷业务仅服务英伟达供应链核心供应商,显示其技术实力获得认可。但液冷服务器行业集中度较高,阿为特液冷业务仅服务1家核心客户,客户集中度风险需关注。未来随着技术成熟和成本下降,液冷服务器有望向更多数据中心渗透,市场空间广阔。
研报重点分析了阿为特的哪些业务板块?
研报重点分析了阿为特的液冷服务器、科学仪器、航空、半导体和汽车业务。其中液冷服务器作为阿为特双轮驱动之一,上半年营收2400万,同比增约677%,毛利率预计随规模提升将进一步提高;半导体业务营收1400万,同比增约133%,大客户从2家增至4家,产品从800种增至2000余种,核心零部件占比提升,后续毛利率有望接近公司平均水平;科学仪器、航空业务也实现同比增长。汽车业务因毛利率低被主动收缩。
当前阿为特的市场现状如何?
阿为特当前市场现状表现为业务多元化和高增长。公司营收实现47.01%的同比增速,为近十年最快,液冷服务器、科学仪器、航空、半导体业务均实现增长,其中液冷服务器和半导体业务增速显著。公司在半导体领域积极拓展客户,产品线快速丰富,客户数量从2家增至4家,核心零部件占比提升。同时,公司布局安徽阿为特工厂,预计四季度初步投产,未来有望进一步提升产能和规模效应。但液冷业务客户集中度高,半导体业务毛利率仍偏低,需持续关注。
研报提示了哪些风险?
研报提示阿为特存在以下风险:液冷业务客户集中度高,仅服务英伟达供应链核心供应商,客户流失风险需关注;半导体业务当前毛利率偏低,虽核心部件占比提升,但人员成本较高,规模效应释放需时间;安徽阿为特工厂投产进度及产能释放情况存在不确定性,若投产不及预期,可能影响公司未来增长。此外,公司净利润受股份支付、筹建费、存货减值、汇率波动等因素影响较大,短期盈利能力波动可能存在风险。