猜你想问
中油资本2026年半年报核心内容是什么?
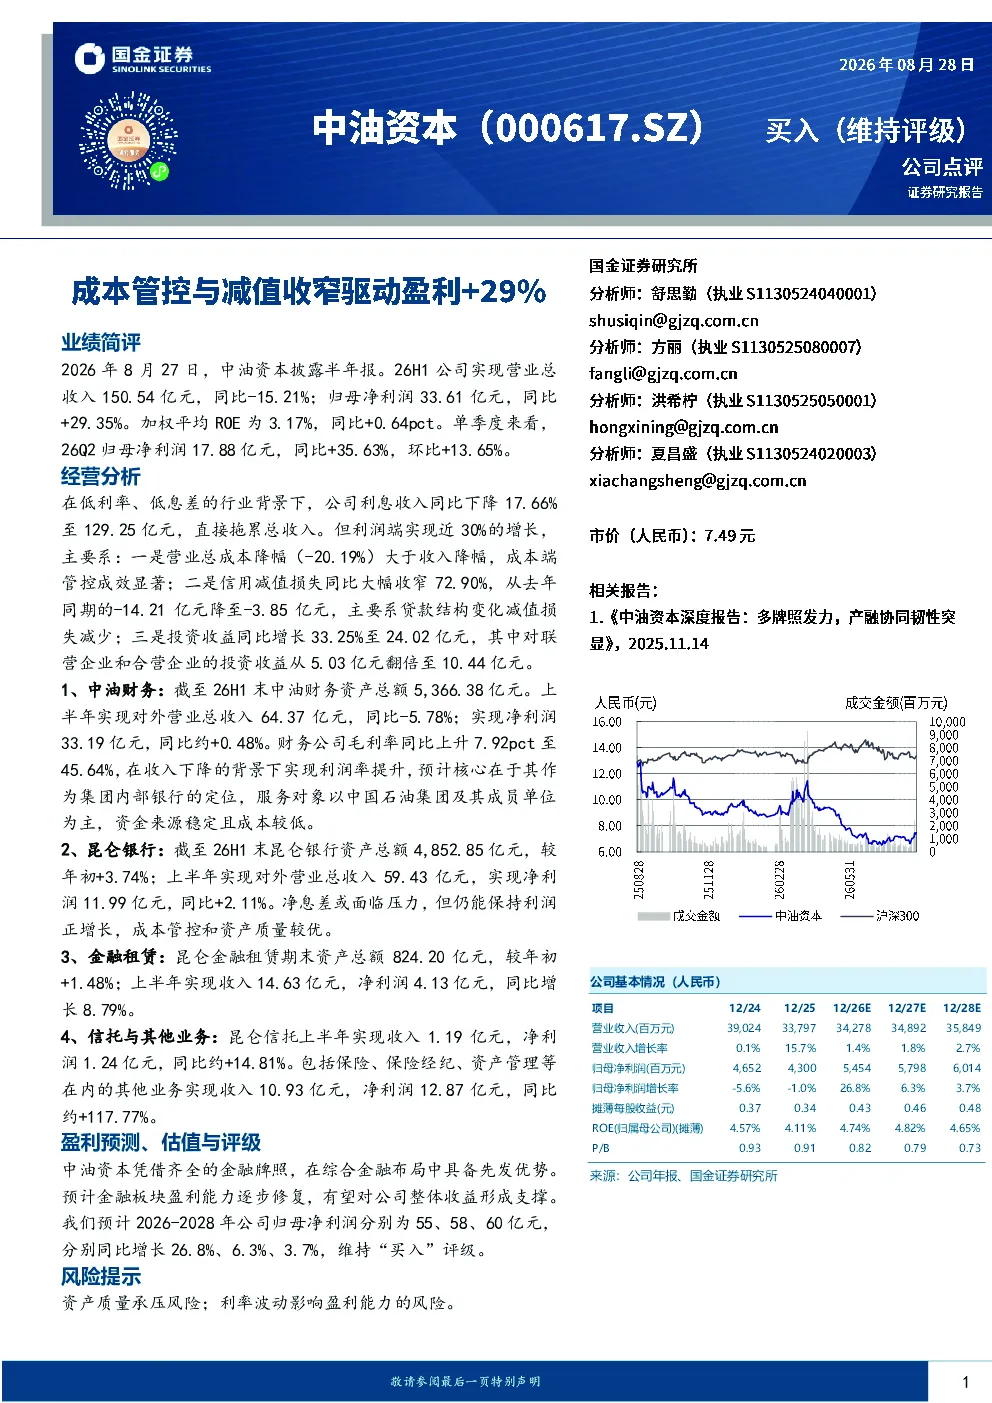
中油资本2026年半年报显示,公司实现营业总收入150.54亿元,同比下降15.21%;归母净利润33.61亿元,同比增长29.35%。加权平均ROE为3.17%,同比提升0.64个百分点。单季度来看,2026年第二季度归母净利润17.88亿元,同比增长35.63%,环比增长13.65%。利润增长主要得益于成本端管控成效显著,营业总成本降幅大于收入降幅,以及信用减值损失大幅收窄,同比减少72.90%。
金融行业发展趋势如何?
在低利率、低息差的行业背景下,金融企业面临利息收入下降的挑战。但通过加强成本管控、优化资产结构、提升非利息收入等方式,部分金融机构仍能实现盈利增长。中油资本半年报显示,尽管利息收入同比下降17.66%,但通过成本端管控和投资收益增长,公司整体盈利能力提升。未来,金融机构需进一步创新业务模式,拓展收入来源,以应对利率市场化和竞争加剧的挑战。
报告重点分析了哪些方面?
报告重点分析了中油资本的成本管控成效和信用减值损失收窄的原因。成本端,公司营业总成本降幅(-20.19%)大于收入降幅,显示成本管控措施取得显著成效。信用减值损失大幅收窄,同比减少72.90%,主要由于贷款结构变化,不良贷款率下降。此外,报告还分析了子公司经营情况,如中油财务、昆仑银行、金融租赁和信托等业务板块的业绩表现,以及公司未来的盈利预测和估值评级。
当前市场对中油资本的评价如何?
当前市场对中油资本的评价较为积极。公司2026年半年报显示,在行业整体面临挑战的情况下,公司仍能实现盈利增长,主要得益于成本管控和减值收窄。报告指出,中油资本凭借齐全的金融牌照,在综合金融布局中具备先发优势,未来盈利能力有望逐步修复。预计2026-2028年公司归母净利润分别为55亿元、58亿元、60亿元,分别同比增长26.8%、6.3%、3.7%。
研报提示了哪些风险?
研报提示了中油资本面临的主要风险,包括资产质量承压风险和利率波动影响盈利能力的风险。资产质量方面,尽管报告显示信用减值损失大幅收窄,但仍需关注宏观经济波动对贷款质量的影响。利率波动方面,低利率环境虽然有利于降低融资成本,但也可能压缩息差空间,影响金融机构的盈利能力。此外,市场竞争加剧也可能对公司的业务发展带来挑战。