猜你想问
宏桥核心资产回A是什么意思?
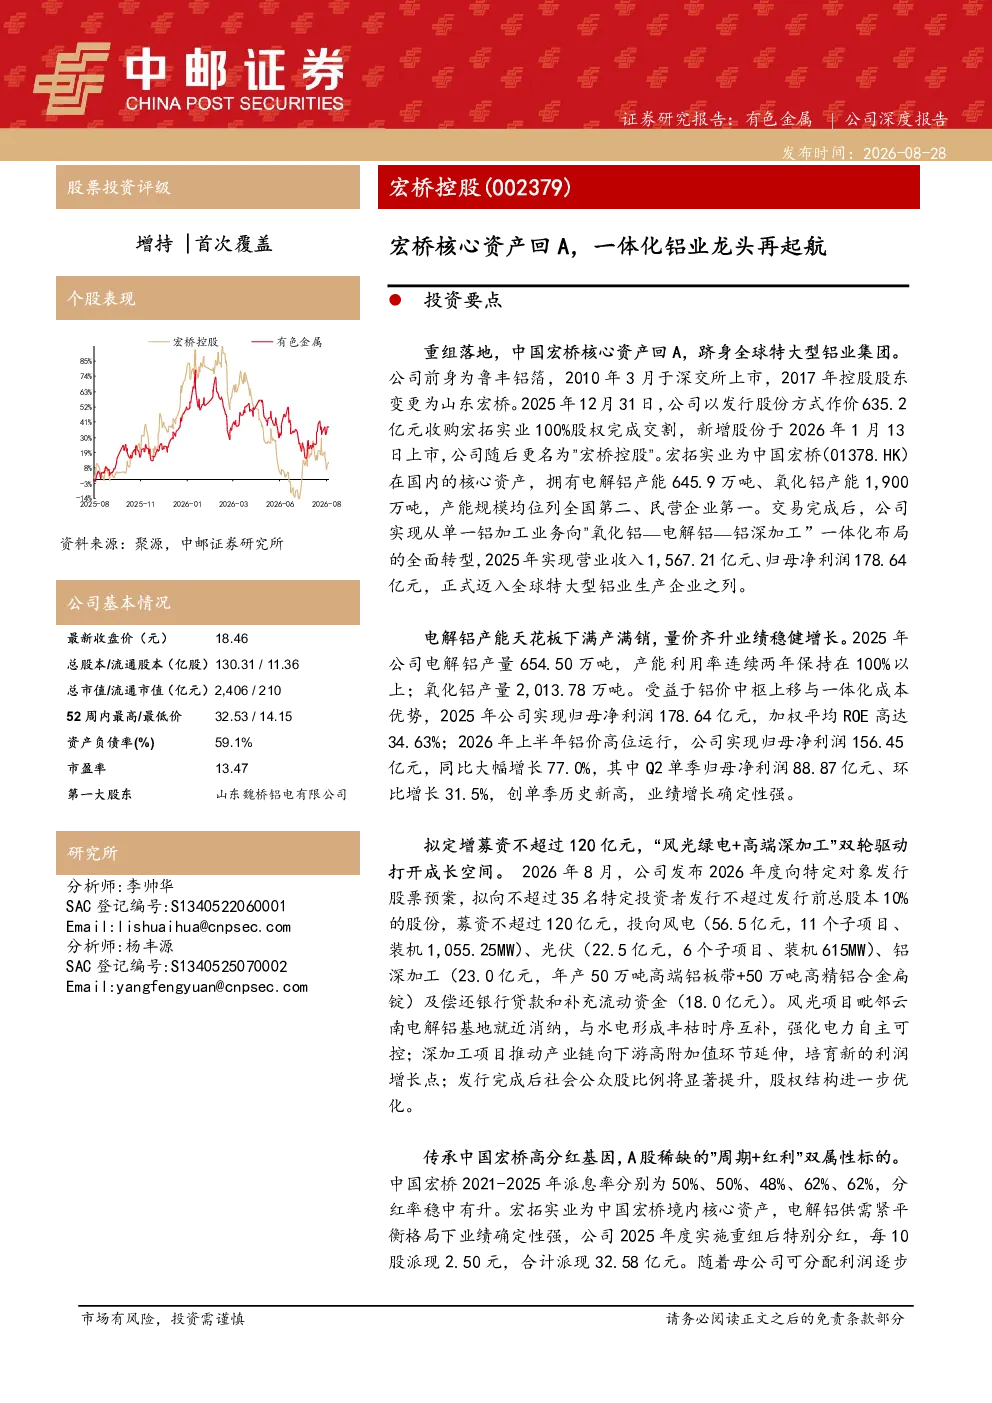
宏桥核心资产回A指的是宏桥控股通过发行股份作价635.2亿元收购宏拓实业100%股权,将核心铝业资产回归A股市场,公司正式更名为“宏桥控股”,跻身全球特大型铝业集团。此举实现了公司从单一铝加工业务向“氧化铝—电解铝—铝深加工”一体化布局的全面转型。
有色金属行业发展趋势如何?
有色金属行业发展趋势呈现多元化发展态势,铝行业在新能源、基础设施建设等领域需求持续增长,同时面临环保政策趋严、原材料价格波动等挑战。一体化铝业企业通过产业链延伸和产能优化,能够提升抗风险能力和盈利稳定性,是行业发展的主要方向。
报告重点分析了哪些方向?
报告重点分析了宏桥控股通过收购宏拓实业实现的核心资产回归、一体化布局转型,以及公司未来的募投项目规划。报告详细阐述了公司在电解铝和氧化铝领域的产能规模优势、成本控制能力,以及“风光绿电+高端深加工”双轮驱动的成长空间。
当前铝行业市场现状如何?
当前铝行业市场现状表现为电解铝产能利用率持续保持高位,供需紧平衡格局下价格中枢上移,一体化铝业企业凭借成本优势实现业绩稳健增长。同时,铝价波动、氧化铝价格下降、原材料价格上涨等因素对行业盈利能力构成挑战。
研报提示了哪些风险?
研报提示的主要风险包括铝价大幅下跌、氧化铝价格下降超预期、原材料价格上涨超预期、产能转移进度不及预期、电价波动等。这些风险因素可能对公司未来的经营业绩和盈利能力产生不利影响。
你可能感兴趣
安孚科技:收购优质核心资产,国产消费电池龙头再起航
德邦证券2023-10-09
一体化铝业公司将真正实现
有色金属大同证券2010-04-27
公司深度报告:龙头回A日,扬帆起航时
民生证券2022-01-06
食醋行业专题报告:醋业久飘香,龙头再起航
食品饮料国泰君安证券2020-08-03
袜业龙头再起航,深挖运动品类机会
纺织服装国盛证券2021-07-18
收购德国WITA,泵业龙头再起航
机械设备东兴证券2016-05-20
核心管线厚积薄发,一体化CRDMO龙头砥砺奋进再起航
国投证券2025-07-20
紫光股份公司深度报告:国内ICT领域龙头,云通未来核心资产起航时
信息技术民生证券2020-03-01
公司深度报告:绑定核心标杆客户,老牌冲压龙头再起航
华鑫证券2024-11-04
首次覆盖报告:高质优价构筑核心壁垒,物联网终端龙头再起航
信息技术万联证券2021-03-03