猜你想问
这份研报的核心内容是什么?
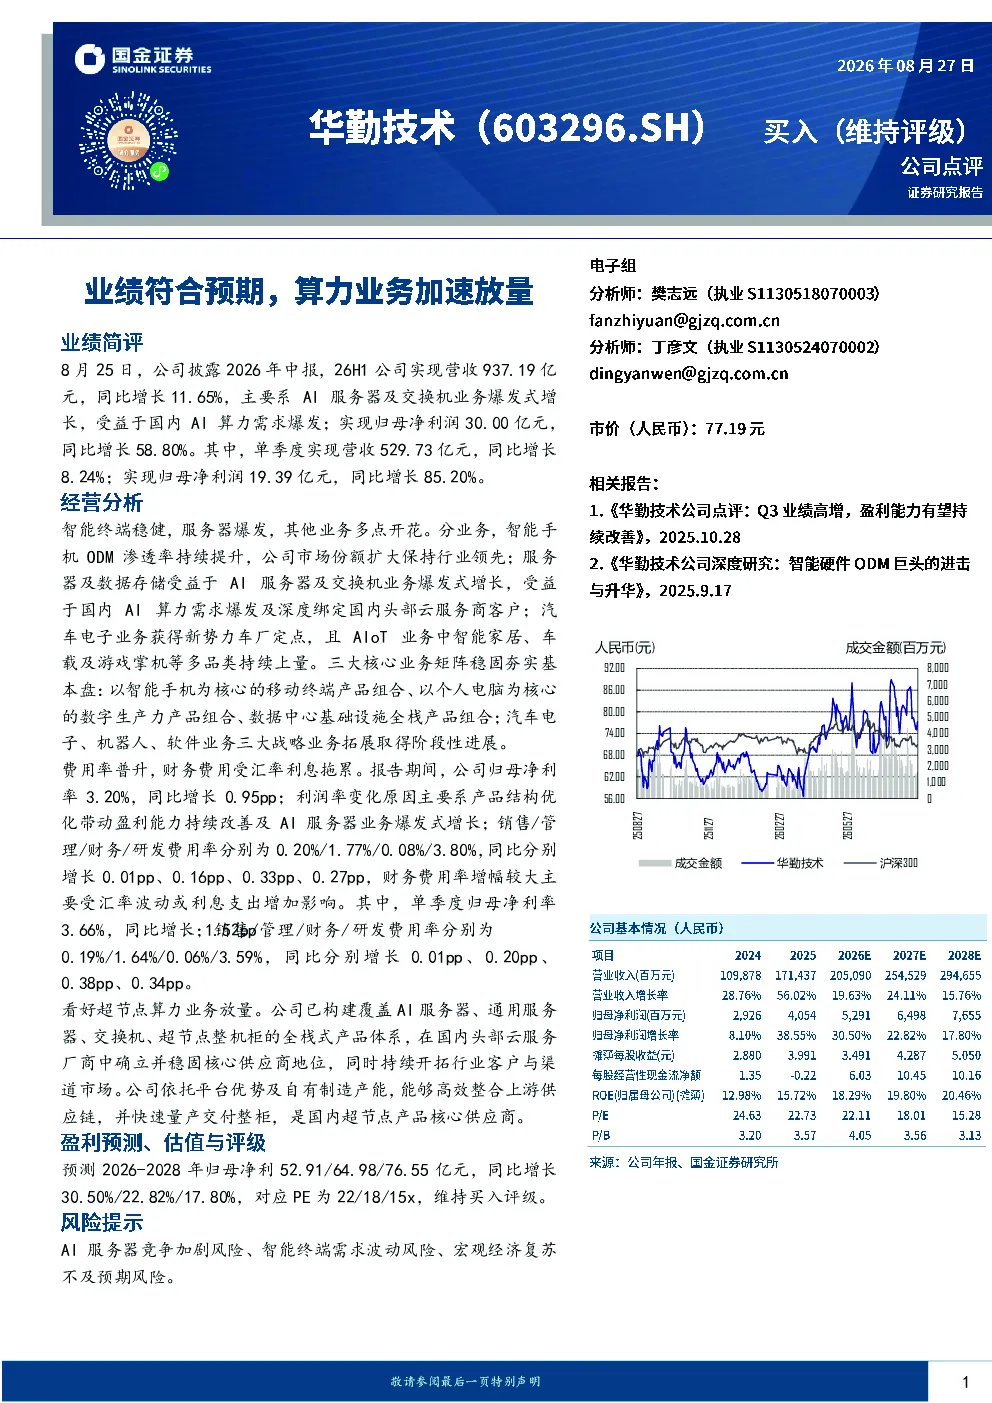
这份研报显示,华勤技术在2026年中报中实现营收937.19亿元,同比增长11.65%,主要得益于AI服务器及交换机业务的爆发式增长,受益于国内AI算力需求的爆发。归母净利润达到30.00亿元,同比增长58.80%。单季度营收和净利润也分别实现了同比增长,显示出公司整体业绩的稳健提升。研报还详细分析了公司在智能手机、服务器及数据存储、汽车电子等领域的业务表现,以及AIoT业务的多品类持续上量情况。
AI算力赛道的行业发展趋势如何?
AI算力赛道的行业发展趋势呈现爆发式增长态势。随着国内AI应用的广泛落地,算力需求持续提升,推动AI服务器及交换机业务快速发展。头部云服务厂商对算力基础设施的需求旺盛,为相关供应商提供了广阔的市场空间。同时,AIoT领域的智能家居、车载及游戏掌机等多品类设备也持续上量,进一步带动了AI算力需求的增长。未来,随着AI技术的不断成熟和应用场景的拓展,AI算力市场有望继续保持高速增长。
研报重点分析了哪些方向?
研报重点分析了华勤技术在多个业务领域的表现。在智能手机业务方面,公司通过提升ODM渗透率,持续扩大市场份额并保持行业领先地位。在服务器及数据存储业务方面,AI服务器及交换机业务的爆发式增长是主要驱动力,公司深度绑定国内头部云服务商客户。在汽车电子业务方面,公司获得了新势力车厂的定点,展现出良好的发展潜力。此外,研报还关注了公司在数据中心基础设施、AIoT、机器人、软件等战略业务领域的拓展进展。
当前AI算力市场的现状如何?
当前AI算力市场呈现供需两旺的态势。一方面,随着AI技术的快速发展和应用场景的不断丰富,市场对算力的需求持续增长。另一方面,国内AI算力基础设施的建设加速推进,头部云服务厂商对AI服务器、交换机等设备的需求旺盛。华勤技术凭借其在AI服务器、通用服务器、交换机、超节点整机柜等方面的全栈式产品体系,在国内头部云服务厂商中确立了核心供应商地位,显示出良好的市场竞争力。同时,公司也在积极开拓行业客户与渠道市场,进一步扩大市场份额。
研报提到了哪些风险提示?
研报提示了AI算力市场存在的几项风险。首先是AI服务器竞争加剧的风险,随着市场需求的增长,更多企业进入该领域,竞争将更加激烈。其次是智能终端需求波动的风险,智能终端市场的需求受到宏观经济环境和消费者偏好等因素的影响,可能存在波动。最后是宏观经济复苏不及预期的风险,宏观经济环境的变化可能对AI算力市场的需求和企业经营产生影响。这些风险需要投资者关注和评估。