猜你想问
这份研报主要分析了什么内容?
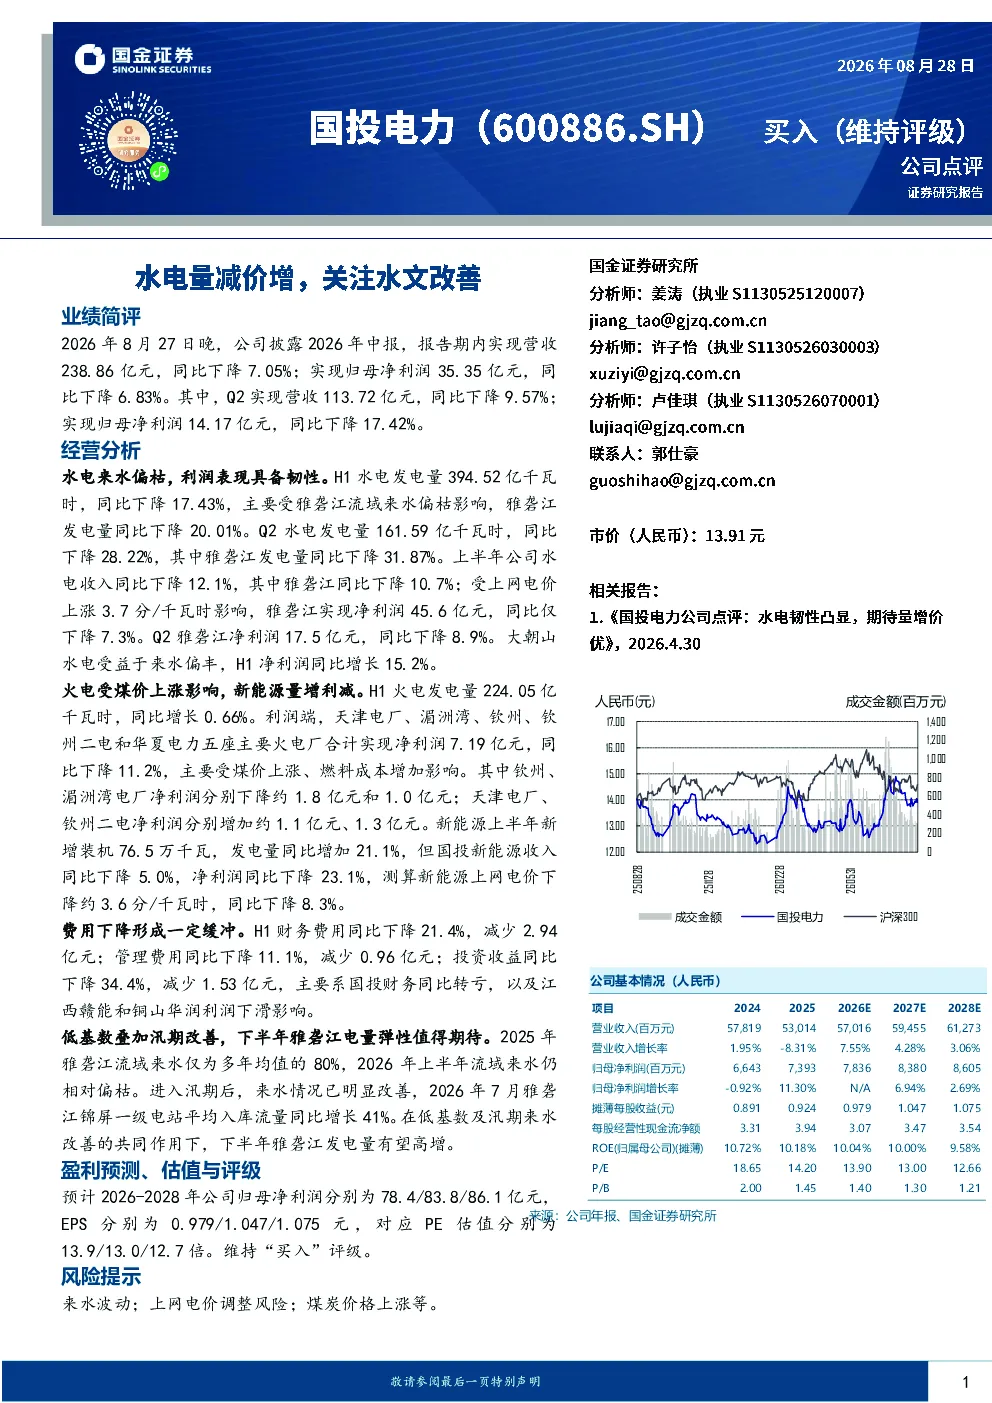
这份研报主要分析了国投电力2026年中报业绩,详细解读了水电、火电、新能源等业务板块的经营情况,并展望了下半年雅砻江流域来水改善可能带来的发电量增长。报告显示,尽管上半年水电发电量受雅砻江来水偏枯影响同比下降17.43%,但雅砻江因电价上涨净利润仅下降7.3%,大朝山水电则受益于来水偏丰实现净利润同比增长15.2%。火电业务受煤价上涨影响净利润同比下降11.2%,新能源业务新增装机但收入和净利润双双下滑。报告还分析了财务费用、管理费用及投资收益的变化情况。
公用事业赛道未来发展趋势如何?
公用事业赛道未来发展趋势方面,报告指出水电业务受来水波动影响较大,但电价上涨可能部分抵消量减影响;火电业务面临煤价上涨压力;新能源业务虽装机量增长但盈利能力待提升。整体来看,公用事业企业需关注水文改善带来的机遇,同时应对电价调整和燃料成本波动风险。下半年雅砻江流域汛期改善可能为国投电力带来业绩回升动力,但行业普遍面临成本控制和盈利能力提升的挑战。
研报重点分析了哪些业务板块?
研报重点分析了国投电力的水电、火电、新能源三大业务板块。水电方面,报告详细对比了雅砻江和大朝山水电的发电量、收入及净利润变化,指出雅砻江流域来水偏枯导致H1发电量下降但电价上涨缓解了利润压力,大朝山水电则因来水偏丰实现良好表现。火电方面,报告强调H1发电量微增但受煤价上涨影响净利润下降11.2%,其中钦州、湄洲湾电厂利润下滑明显。新能源方面,报告指出上半年装机量增长但收入和净利润双双下滑,主要系上网电价下降所致。
当前市场对公用事业板块的判断是什么?
当前市场对公用事业板块的判断显示,行业整体面临成本压力和来水波动风险,但部分企业通过电价调整和业务结构优化展现出韧性。国投电力作为大型电力集团,其水电业务受水文影响显著,火电业务成本控制面临挑战,新能源业务增长与盈利能力尚需平衡。市场关注点集中于汛期改善对水电业绩的提振效果,以及电价调整和煤炭价格走势对行业盈利的最终影响。整体而言,公用事业板块的估值水平需结合各企业经营稳健性和抗风险能力综合评估。
研报提示了哪些主要风险?
研报提示了国投电力面临的主要风险包括来水波动风险,特别是雅砻江流域来水情况直接影响水电发电量和利润表现;上网电价调整风险,电价变动将直接影响各业务板块的盈利能力;煤炭价格上涨风险,火电业务成本压力加大可能侵蚀利润空间。此外,报告还指出财务费用转亏、投资收益下滑等内部因素可能对业绩产生不利影响。这些风险因素需持续关注,以评估公用事业板块的长期投资价值。