猜你想问
海尔智家2026年中报主要财务数据表现如何?
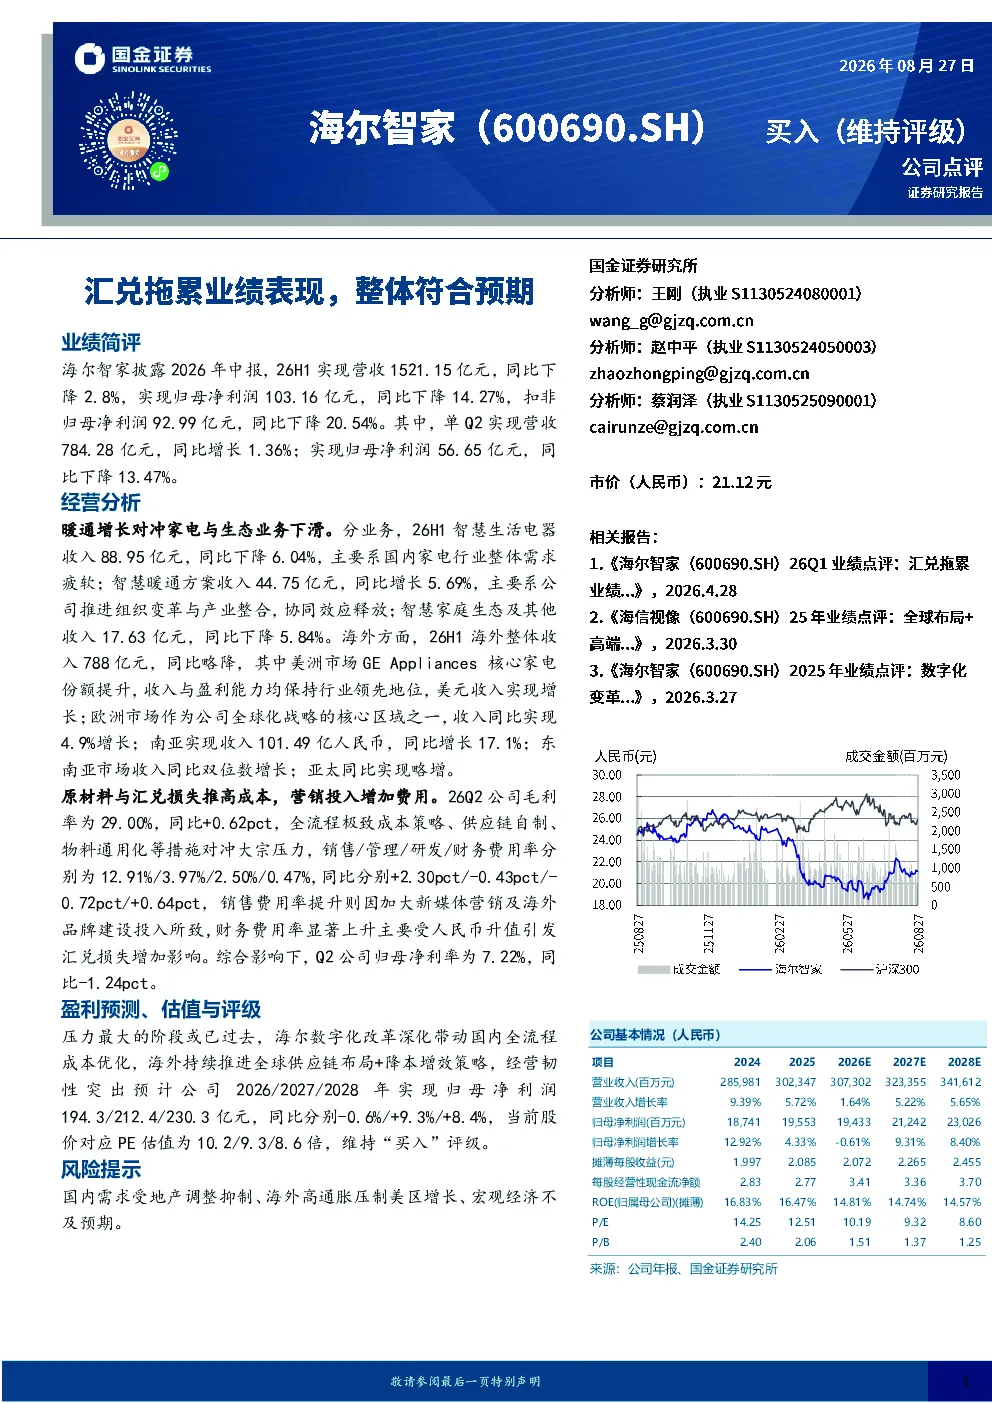
海尔智家2026年中报显示,整体营收1521.15亿元,同比下降2.8%;归母净利润103.16亿元,同比下降14.27%。主要受汇兑损失和原材料成本上升影响,但暖通业务增长对冲了家电和生态业务下滑。海外市场表现稳健,美洲和欧洲收入增长,南亚和东南亚市场双位数增长。国内家电需求疲软导致智慧生活电器收入下降6.04%,但智慧暖通方案收入增长5.69%。成本端,原材料和汇兑损失推高成本,营销投入增加费用。Q2毛利率为29.00%,归母净利率为7.22%,同比下滑。
家电行业未来发展趋势如何?
家电行业未来发展趋势显示,国内市场受地产调整和消费疲软影响,需求增长面临压力。但智能化、健康化、绿色化成为行业新趋势,高端化、定制化产品逐渐普及。海外市场表现相对稳健,尤其美洲和欧洲市场持续增长,南亚和东南亚市场潜力巨大。暖通业务作为增长亮点,受益于节能环保政策,市场空间广阔。企业需加强技术创新、品牌建设和渠道优化,以应对激烈的市场竞争。
本报告重点分析了哪些方面?
本报告重点分析了海尔智家的财务表现、业务结构、国内外市场表现及成本控制。报告指出,公司整体业绩受汇兑损失和原材料成本上升影响,但海外市场特别是美洲和欧洲表现强劲,南亚和东南亚市场增长显著。国内业务方面,智慧生活电器收入下降,但智慧暖通方案收入增长。成本端,原材料和汇兑损失导致成本上升,营销费用增加。报告还分析了公司盈利预测和估值,维持“买入”评级。
当前家电市场现状如何判断?
当前家电市场现状显示,国内市场增长乏力,消费者需求疲软,尤其受房地产市场调整影响。线上渠道竞争激烈,线下渠道转型缓慢。原材料成本持续上升,企业面临成本压力。海外市场表现相对较好,但面临高通胀和贸易保护主义压力。行业集中度提升,头部企业优势明显。企业需关注市场需求变化,加强产品创新和成本控制,以应对市场挑战。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:国内需求受地产调整抑制,家电消费增长可能放缓;海外高通胀压制美洲市场增长,影响公司美区收入;宏观经济不及预期,可能影响国内外市场需求;原材料价格波动,增加企业成本压力;汇率波动风险,可能影响公司海外业务盈利。企业需密切关注国内外经济形势变化,加强风险管理。