猜你想问
这份研报的核心内容是什么?
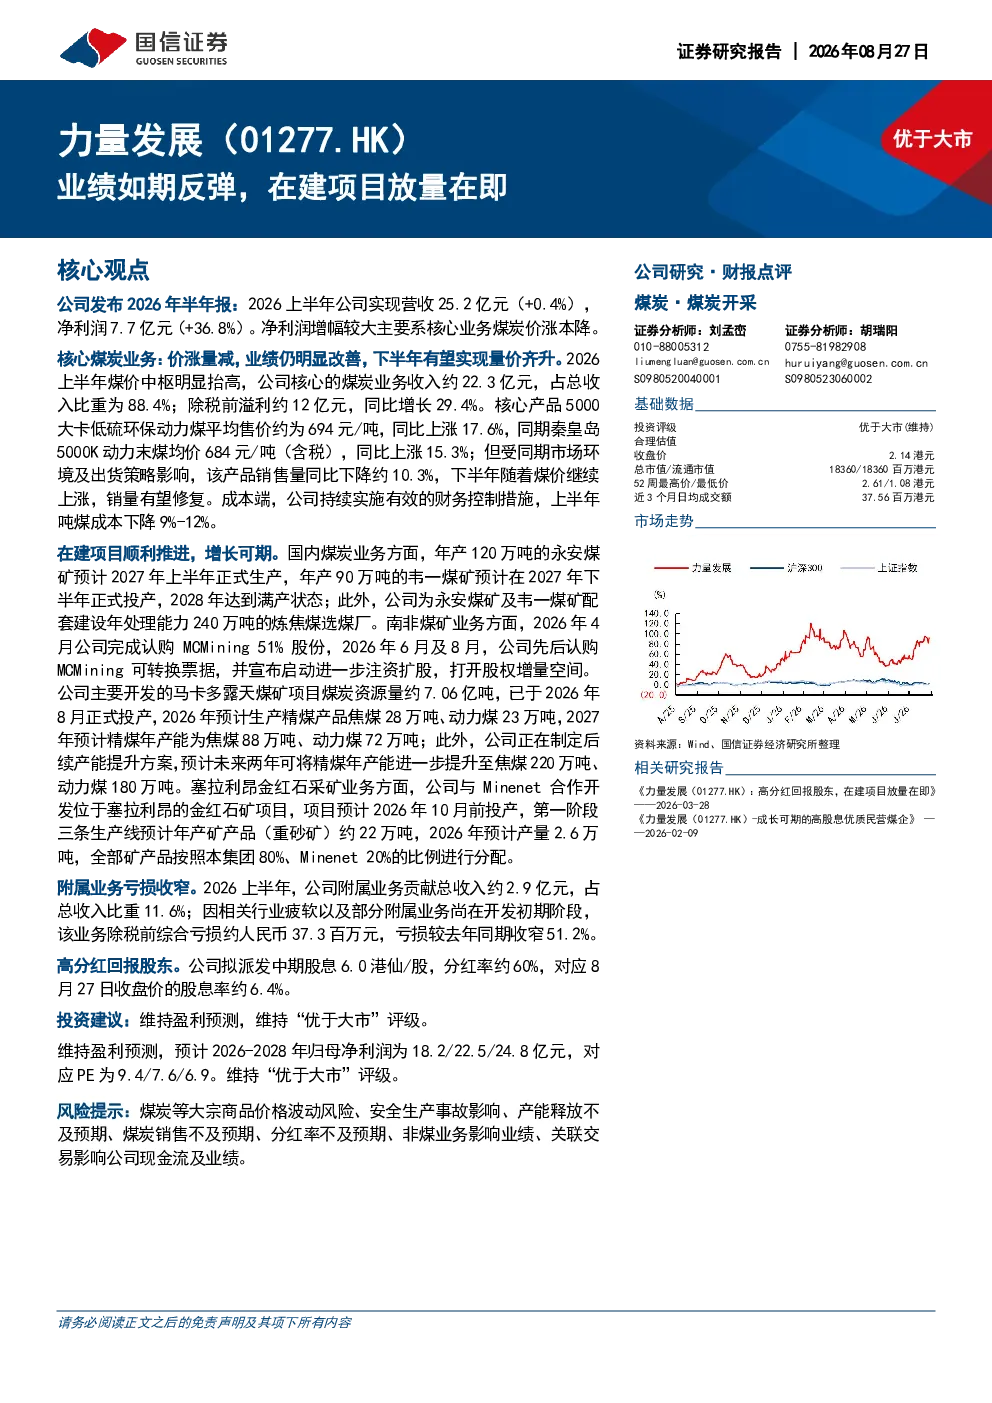
该研报显示公司2026年上半年营收25.2亿元(+0.4%),净利润7.7亿元(+36.8%),主要得益于核心业务煤炭价格上涨和成本下降。核心煤炭业务收入约22.3亿元,占总收入88.4%,除税前溢利约12亿元,同比增长29.4%。尽管核心产品销量同比下降约10.3%,但下半年有望修复。吨煤成本下降9%-12%,中期股息为6.0港仙/股,分红率约60%
化石能源行业的发展趋势如何?
从行业角度看,化石能源领域正面临转型压力,但短期内煤炭仍将是主要能源供应。公司核心煤炭业务通过技术升级和成本控制实现盈利能力提升,同时积极拓展南非和塞拉利昂等海外市场,多元化布局降低单一市场风险。未来需关注能源结构变化和政策调整对行业的影响
研报重点分析了哪些方向?
研报重点分析了公司核心煤炭业务的盈利能力提升逻辑,包括产品售价上涨和成本下降的具体数据。同时关注公司在建项目进展,包括国内永安煤矿和韦一煤矿,以及南非和塞拉利昂的海外项目,这些项目将在未来几年贡献新的产能。此外,报告也分析了公司附属业务的盈利改善情况
当前市场对该公司有何判断?
市场对该公司维持“优于大市”评级,预计2026-2028年归母净利润分别为18.2/22.5/24.8亿元,对应PE为9.4/7.6/6.9。下半年煤炭业务有望实现量价齐升,公司在建项目顺利推进,增长可期。但需关注行业周期性波动和竞争格局变化
研报提示了哪些风险?
研报提示的主要风险包括煤炭价格波动可能导致盈利能力下降,安全生产事故可能影响经营稳定,以及在建项目产能释放不及预期可能影响增长预期。此外,能源政策调整和环保要求提高也可能对公司业务造成影响
你可能感兴趣
高分红回报股东,在建项目放量在即
化石能源国信证券2026-03-28
Q2业绩同比增长,在建项目如期推进
基础化工安信证券2020-07-30
甬金股份2024年1季报点评:在建项目如期投产,产量持续释放
建筑建材国泰君安证券2024-05-01
短期业绩承压符合预期,价格或反弹和在建项目助力成长
医药生物中泰证券2022-08-24
甬金股份2022年中报点评:在建项目如期投产,盈利能力持续上升
国泰君安证券2022-08-18
2019年三季报点评:在建项目投产在即,看好未来成长
基础化工西南证券2019-10-28
Q3业绩同比增速维系,新材料项目放量在即
建筑建材华安证券2022-10-31
公司事件点评报告:Q4业绩承压,碳纤维复材项目放量在即
基础化工华鑫证券2023-01-31
Q2业绩环比改善,聚氨酯一体化项目放量在即
基础化工华安证券2024-08-29
Q2业绩环比改善,微棱镜项目放量在即
长城证券2023-09-26