核心观点
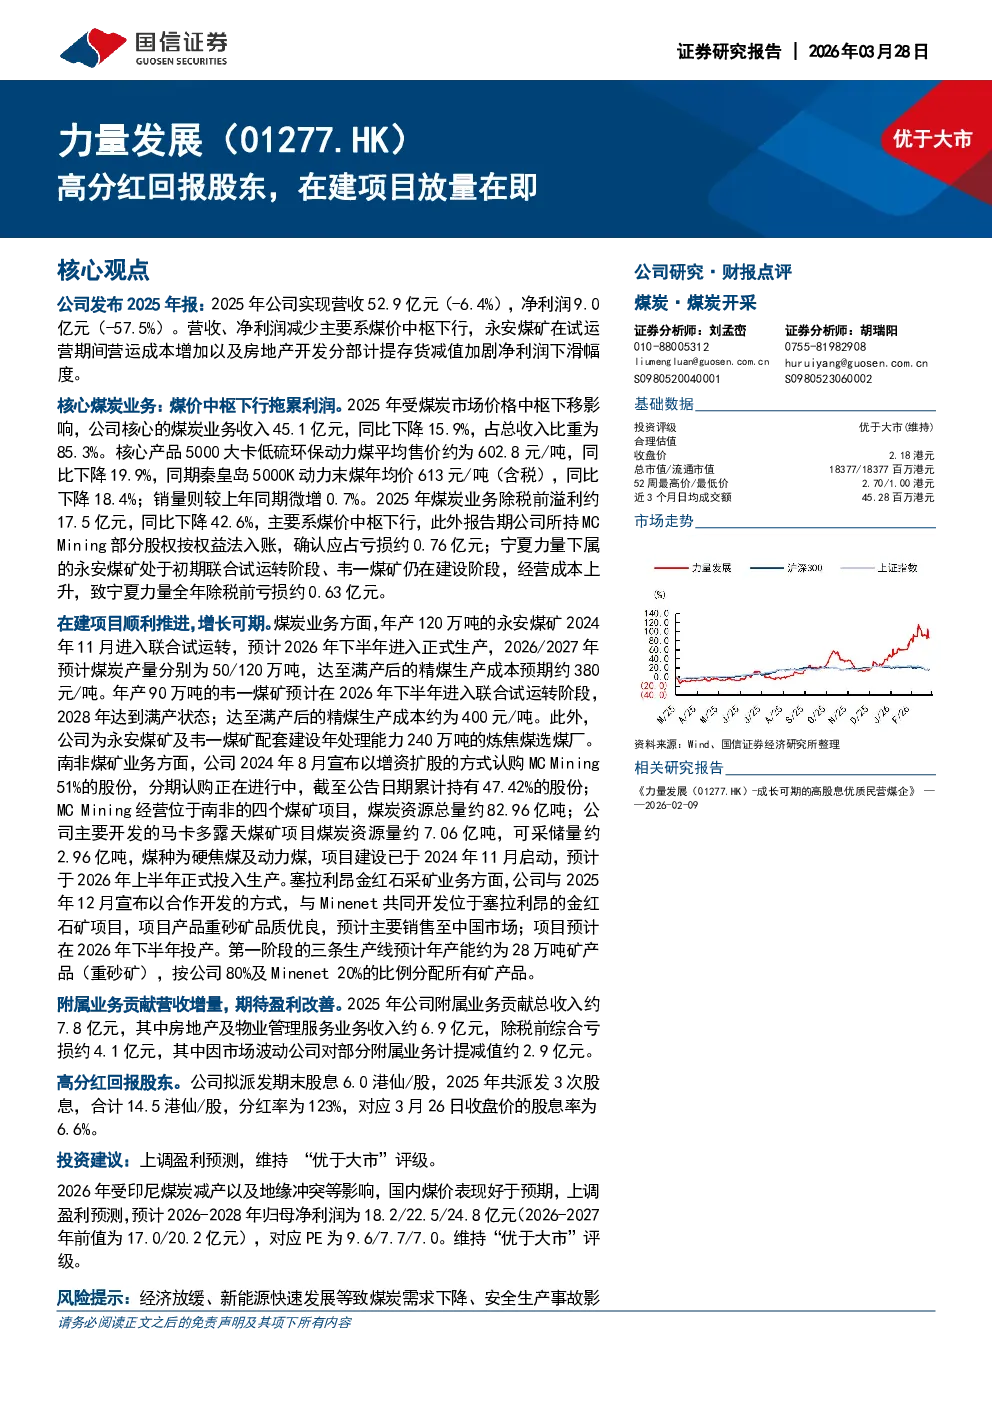
公司发布2025年年报,实现营收52.9亿元(-6.4%),净利润9.0亿元(-57.5%)。营收和净利润下滑主要受煤价中枢下行、永安煤矿试运营成本增加以及房地产开发分部计提存货减值影响。
核心煤炭业务
- 收入与售价:2025年煤炭业务收入45.1亿元,同比下降15.9%;核心产品5000大卡低硫环保动力煤平均售价602.8元/吨,同比下降19.9%。
- 销量与盈利:销量微增0.7%;除税前溢利约17.5亿元,同比下降42.6%。
- 成本与项目:MCMining股权确认亏损约0.76亿元;宁夏力量下属永安煤矿和韦一煤矿经营成本上升,导致全年除税前亏损约0.63亿元。
在建项目
- 永安煤矿:2024年11月进入联合试运转,预计2026年下半年正式生产,2026/2027年产量分别为50/120万吨,精煤生产成本约380元/吨。
- 韦一煤矿:预计2026年下半年进入联合试运转,2028年达到满产,精煤生产成本约400元/吨。
- 炼焦煤选煤厂:年处理能力240万吨,配套永安煤矿和韦一煤矿。
- 南非煤矿:持有MCMining 47.42%股份,主要开发马卡多露天煤矿,预计2026年上半年投入生产。
- 塞拉利昂金红石:与Minenet合作开发,预计2026年下半年投产,年产能约28万吨矿产品。
附属业务
- 收入与亏损:附属业务贡献约7.8亿元收入,除税前综合亏损约4.1亿元,其中计提减值约2.9亿元。
分红政策
- 股息:拟派发期末股息6.0港仙/股,2025年共派发3次股息,合计14.5港仙/股,分红率123%。
投资建议
- 评级:维持“优于大市”评级。
- 盈利预测:上调2026-2028年归母净利润至18.2/22.5/24.8亿元,对应PE为9.6/7.7/7.0。
- 风险提示:经济放缓、新能源发展、安全生产事故、煤炭销售不及预期、分红率不及预期、非煤业务影响等。
免责声明
分析师保证数据合规,分析独立客观,结论不受第三方影响。报告仅供参考,不构成投资建议,投资者自行承担风险。