猜你想问
农夫山泉2026年上半年业绩表现如何?
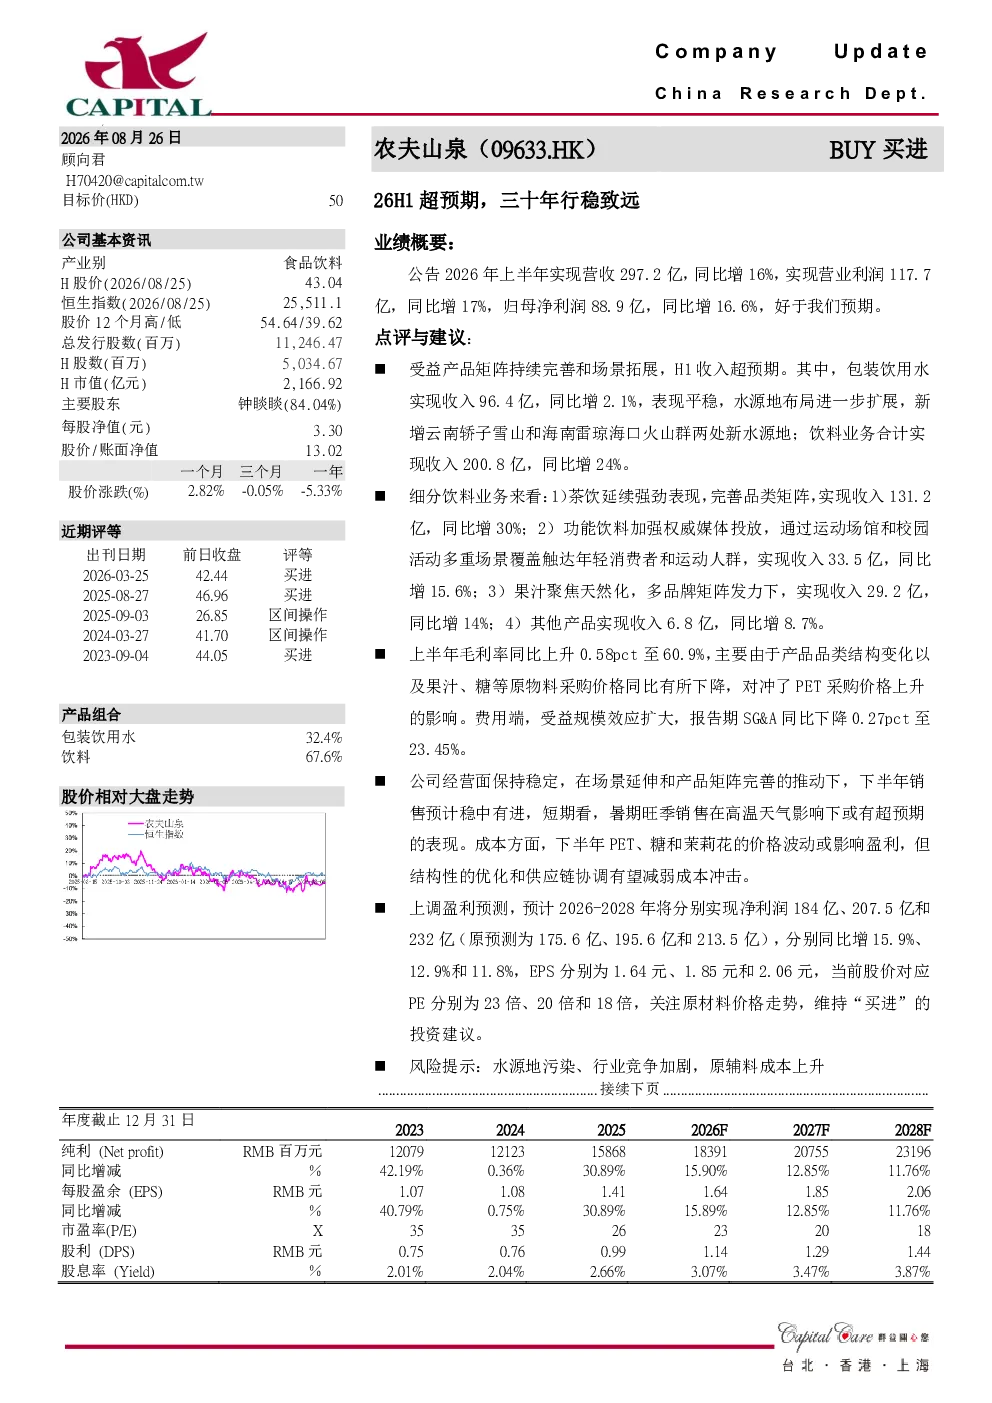
农夫山泉2026年上半年营收297.2亿元,同比增长16%;营业利润117.7亿元,同比增长17%;归母净利润88.9亿元,同比增长16.6%。具体来看,饮料业务收入增长显著,达200.8亿元,同比增长24%,其中茶饮收入131.2亿元,同比增30%,功能饮料收入33.5亿元,同比增15.6%
食品饮料行业发展趋势如何?
食品饮料行业持续受益于消费升级和健康化趋势。包装饮用水业务保持稳定,茶饮和功能饮料增长强劲,反映消费者对健康、便捷饮品的需求提升。行业竞争激烈,头部企业通过产品创新和渠道优化巩固市场地位,但原材料成本波动仍是主要挑战
研报对农夫山泉的重点分析方向是什么?
研报重点分析了农夫山泉多元化产品线的收入贡献及增长潜力,特别是茶饮业务的爆发式增长。同时,关注公司毛利率提升至60.9%及SG&A费用率下降至23.45%的效率改善。下半年业绩预期稳中有进,暑期旺季或超预期,但需警惕PET、糖和茉莉花价格波动对盈利的潜在影响
当前农夫山泉的市场状况如何?
农夫山泉H股价为43.04港元,市值为2,166.92亿元,股价/账面净值为13.02。公司主要股东为钟睒睒,持股84.04%。食品饮料行业整体景气,农夫山泉凭借品牌优势和产品创新保持领先地位,但需关注行业竞争加剧和原材料价格波动带来的挑战
研报提示哪些风险?
研报提示的主要风险包括水源地污染、行业竞争加剧以及原辅料成本上升。公司虽通过结构优化和供应链协调缓解成本压力,但下半年PET、糖和茉莉花价格波动仍可能影响盈利表现。此外,行业竞争加剧也对市场份额和盈利能力构成潜在威胁
你可能感兴趣
中国财险2026年中报前瞻点评:财险龙头行稳致远,预计26H1承保盈利与投资收益均向好
东吴证券2026-07-20
季报点评:业绩大超预期,行业龙头行稳致远
化石能源国盛证券2024-10-26
半年报点评:中期分红79%,业绩超预期,外延并购行稳致远
化石能源国盛证券2025-08-30
开门红超预期,高质量成长行稳致远
食品饮料国联证券2023-04-27
2022年业绩快报点评:Q4业绩超预期,深耕零售行稳致远
建筑建材东吴证券2023-02-28
疫情冲击下中报略超预期,能源航母行稳致远
化石能源国盛证券2020-08-29
2023年半年度业绩快报点评:业绩超预期,光伏龙头行稳致远
国泰君安证券2023-08-08
业绩预告略超预期,单晶龙头行稳致远
建筑建材财通证券2020-01-17
Q1流水高质增长超预期,多重利好行稳致远
华创证券2021-04-19
明阳智能2021年业绩快报点评暨系列报告24:业绩再超预期,海风龙头行稳致远
国泰君安证券2022-03-01