猜你想问
这份报告主要分析了哪些金融期权市场情况?
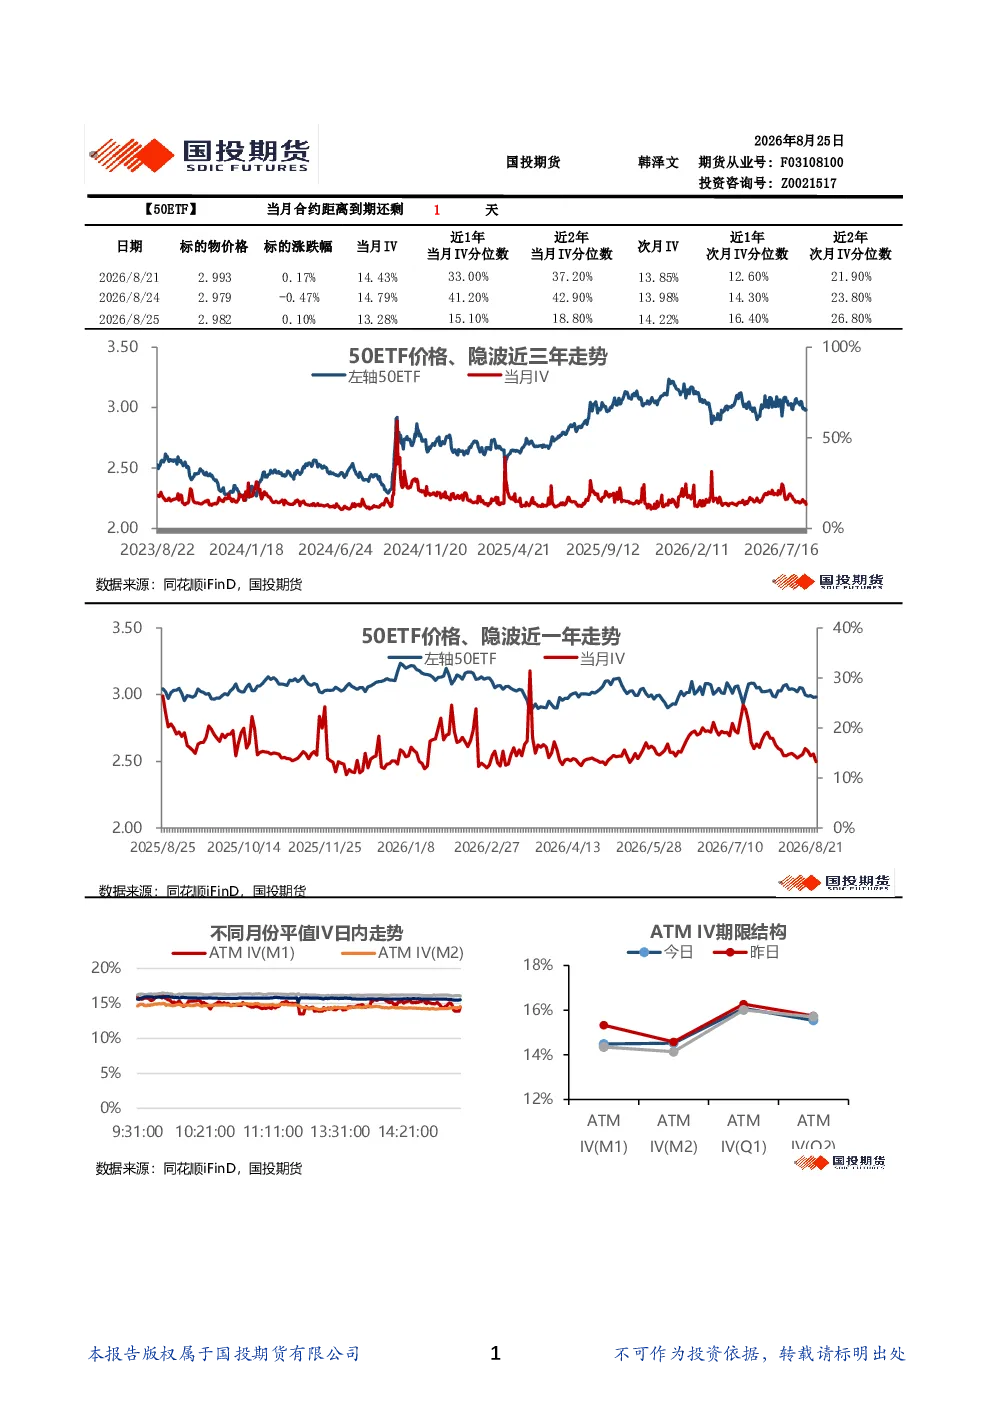
这份报告由国投期货韩泽文分析,主要考察了2026年8月21日多个ETF的期权市场情况,包括50ETF、沪300ETF、深300ETF、沪中证500ETF、深中证500ETF、创业板ETF、深证100ETF、科创50ETF、科创板50ETF、300指数、1000指数和上证50指数。报告显示多数ETF期权的当月合约波动率(IV)处于历史较高水平,特别是中证500ETF和科创50ETF的IV远超近1年和近2年的分位数水平,表明市场对这些资产未来波动的预期较高。此外,报告还分析了持仓量PCR,多数ETF的持仓量PCR处于较高水平,显示市场情绪较为两极分化。最后,报告分析了期限结构,多数ETF的IV呈现随期限增加而增加的趋势,显示市场对远期波动的预期也较高。
当前金融期权市场的主要趋势是什么?
当前金融期权市场的主要趋势表现为高波动率和两极分化的市场情绪。报告指出多数ETF期权的当月合约IV处于历史高位,尤其是中证500ETF和科创50ETF的IV显著高于历史水平,反映出市场对这些资产未来波动的担忧加剧。同时,多数ETF的持仓量PCR处于高位,表明市场参与者观点分歧较大,多空双方力量均衡。此外,期限结构分析显示IV随期限增加而上升,进一步印证市场对远期波动风险的预期增强。这些趋势可能源于宏观经济环境的不确定性、特定行业的基本面变化或市场流动性波动等因素。
报告中重点关注了哪些ETF期权分析方向?
报告中重点关注了ETF期权的波动率(IV)、持仓量PCR和期限结构三个分析方向。首先,报告详细分析了多个主流ETF期权的当月合约IV水平,发现中证500ETF和科创50ETF的IV远超历史同期,成为市场关注的焦点。其次,报告通过分析持仓量PCR,揭示了市场情绪的极端分化状态,多数ETF的PCR处于高位,暗示市场可能存在较大的潜在方向性风险。最后,报告对期限结构进行了深入分析,发现多数ETF的IV呈现随期限增加而增加的趋势,表明市场对长期波动风险的担忧也在加剧。这些分析方向为投资者理解当前ETF期权市场的风险收益特征提供了重要参考。
根据报告,当前市场情绪如何判断?
根据报告分析,当前市场情绪较为两极分化,主要体现在ETF期权的持仓量PCR指标上。报告显示多数ETF的持仓量PCR处于较高水平,这意味着市场多空双方观点分歧较大,交易行为呈现明显的两极分化特征。高PCR水平通常与市场波动性增加相关联,表明投资者对未来资产价格走势的预期差异显著。此外,多数ETF期权的当月合约IV处于历史高位,尤其是中证500ETF和科创50ETF的IV远超历史水平,进一步印证了市场对未来波动风险的担忧。这种两极分化的市场情绪可能源于宏观经济的不确定性、政策面变化或特定行业的基本面波动等因素。投资者在当前市场环境下需要更加关注风险管理和资产配置的平衡。
这份报告提示了哪些潜在风险需要注意?
这份报告提示了几个潜在风险需要注意:首先,多数ETF期权的当月合约IV处于历史高位,特别是中证500ETF和科创50ETF的IV显著高于历史水平,表明市场对这些资产未来波动的预期较高,可能存在较大的价格波动风险。其次,多数ETF的持仓量PCR处于高位,显示市场情绪较为两极分化,这种极端情绪可能加剧市场波动,增加方向性风险。再次,期限结构分析显示IV随期限增加而上升,表明市场对远期波动风险的担忧也在加剧,长期持仓可能面临更大的不确定性。最后,市场波动率的持续高位可能增加衍生品交易的成本和风险,投资者需要密切关注市场动态,合理评估自身风险承受能力,并采取适当的风险管理措施。