猜你想问
盐津铺子2026年营收和净利润增长情况如何?
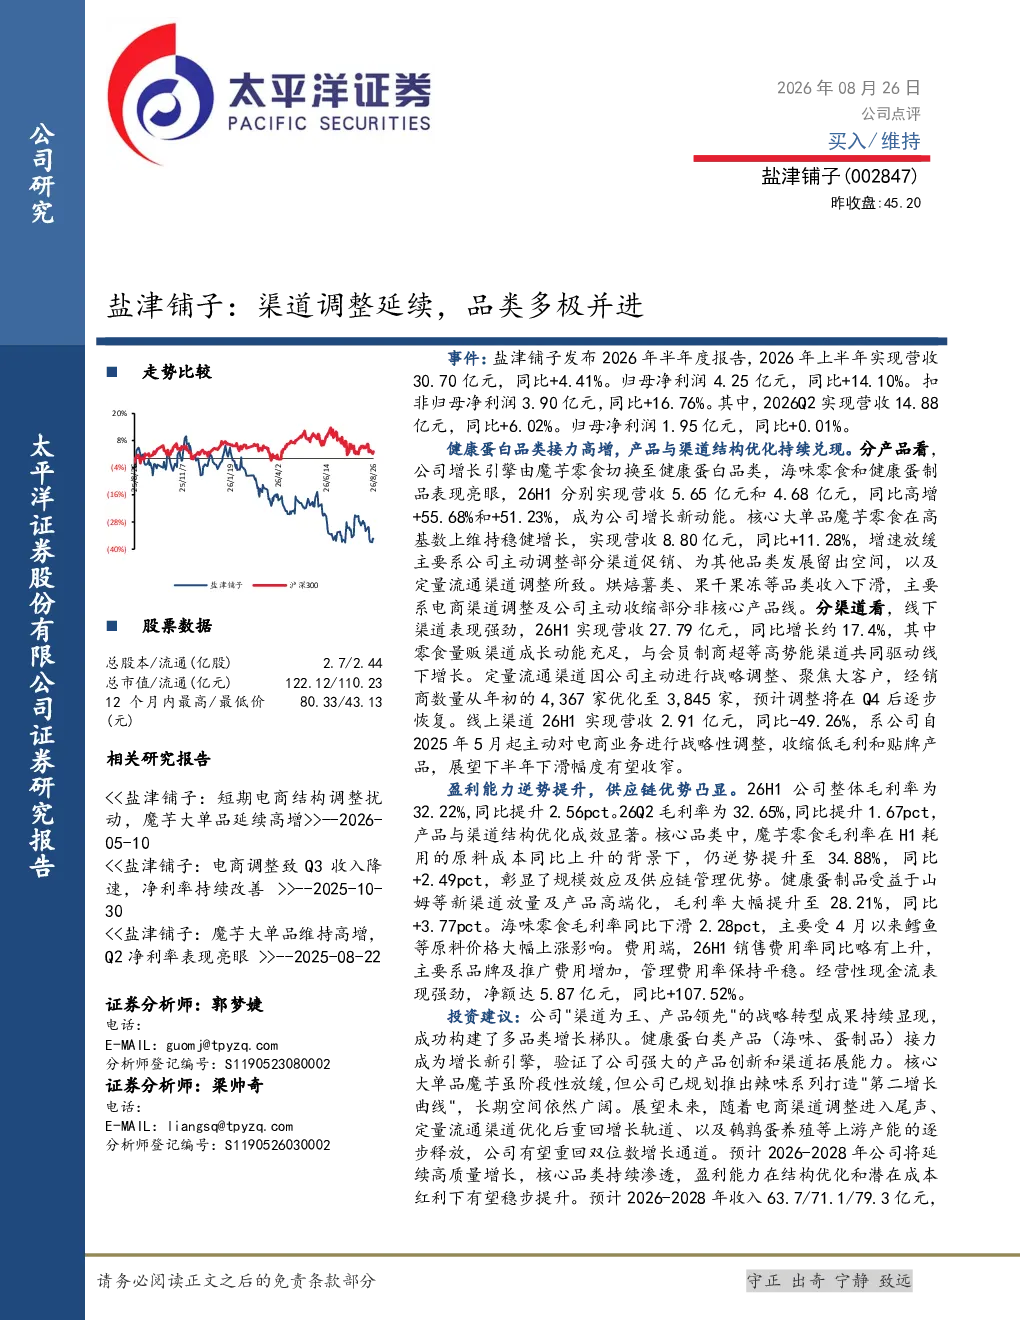
盐津铺子2026年上半年实现营收30.70亿元,同比增长4.41%,归母净利润4.25亿元,同比增长14.10%。增长主要得益于健康蛋白品类的强劲表现,其中海味零食和健康蛋制品营收同比分别高增55.68%和51.23%
盐津铺子健康蛋白品类发展情况怎样?
健康蛋白品类成为盐津铺子的新增长引擎,海味零食和健康蛋制品表现尤为亮眼,营收同比分别增长55.68%和51.23%。这表明公司在产品创新和市场需求把握上取得显著成效,未来有望持续贡献增长动力
盐津铺子核心大单品魔芋零食的市场表现如何?
核心大单品魔芋零食实现营收8.80亿元,同比+11.28%,增速放缓主要由于渠道促销调整及定量流通渠道优化。尽管增速有所放缓,但公司仍通过产品升级(如推出辣味系列)保持市场竞争力,未来增长潜力仍存
盐津铺子线上线下渠道发展有何特点?
线下渠道表现强劲,实现营收27.79亿元,同比增长约17.4%,显示出实体渠道的稳固地位。线上渠道受电商战略调整影响,营收同比-49.26%。公司正通过渠道优化提升效率,未来将更注重线上线下协同发展
盐津铺子面临哪些投资风险?
盐津铺子面临的主要风险包括食品安全风险、渠道开拓不及预期以及行业竞争加剧。食品安全是食品企业的生命线,渠道开拓效果直接影响市场占有率,而行业竞争加剧则可能压缩利润空间
你可能感兴趣
甘源食品:渠道调整延续,多品类平稳发展
食品饮料太平洋证券2026-09-02
公司事件点评报告:线上渠道延续调整,品类迭代打开盈利空间
食品饮料华鑫证券2024-10-25
公司简评报告:电商渠道调整延续,品类结构优化驱动高质量增长
食品饮料东海证券2026-09-02
品类拓展和渠道扩张并进,盈利大幅提升
食品饮料上海证券2020-08-06
渠道调整完毕,业绩有望底部反转;大品种进医保目录,OTC与医院双轨并进
医药生物东吴证券2017-02-23
全屋定制延续高增,渠道扩张与优化并进
轻工制造国金证券2018-08-23
业绩阶段性承压,关注渠道调整和品类拓展
建筑建材国盛证券2020-04-17
2019年报点评:渠道调整下业绩符合预期,关注新品类、新渠道发展
轻工制造长城证券2020-04-22
2023年报及2024年一季报点评:业绩阶段性承压,积极调整渠道,开拓黄金品类
商贸零售华创证券2024-05-25
盐津铺子(002847.SZ)2026H1渠道调整阵痛仍存,核心品类较快增长
国信证券2026-08-23