猜你想问
拼多多2026年Q2业绩表现如何?
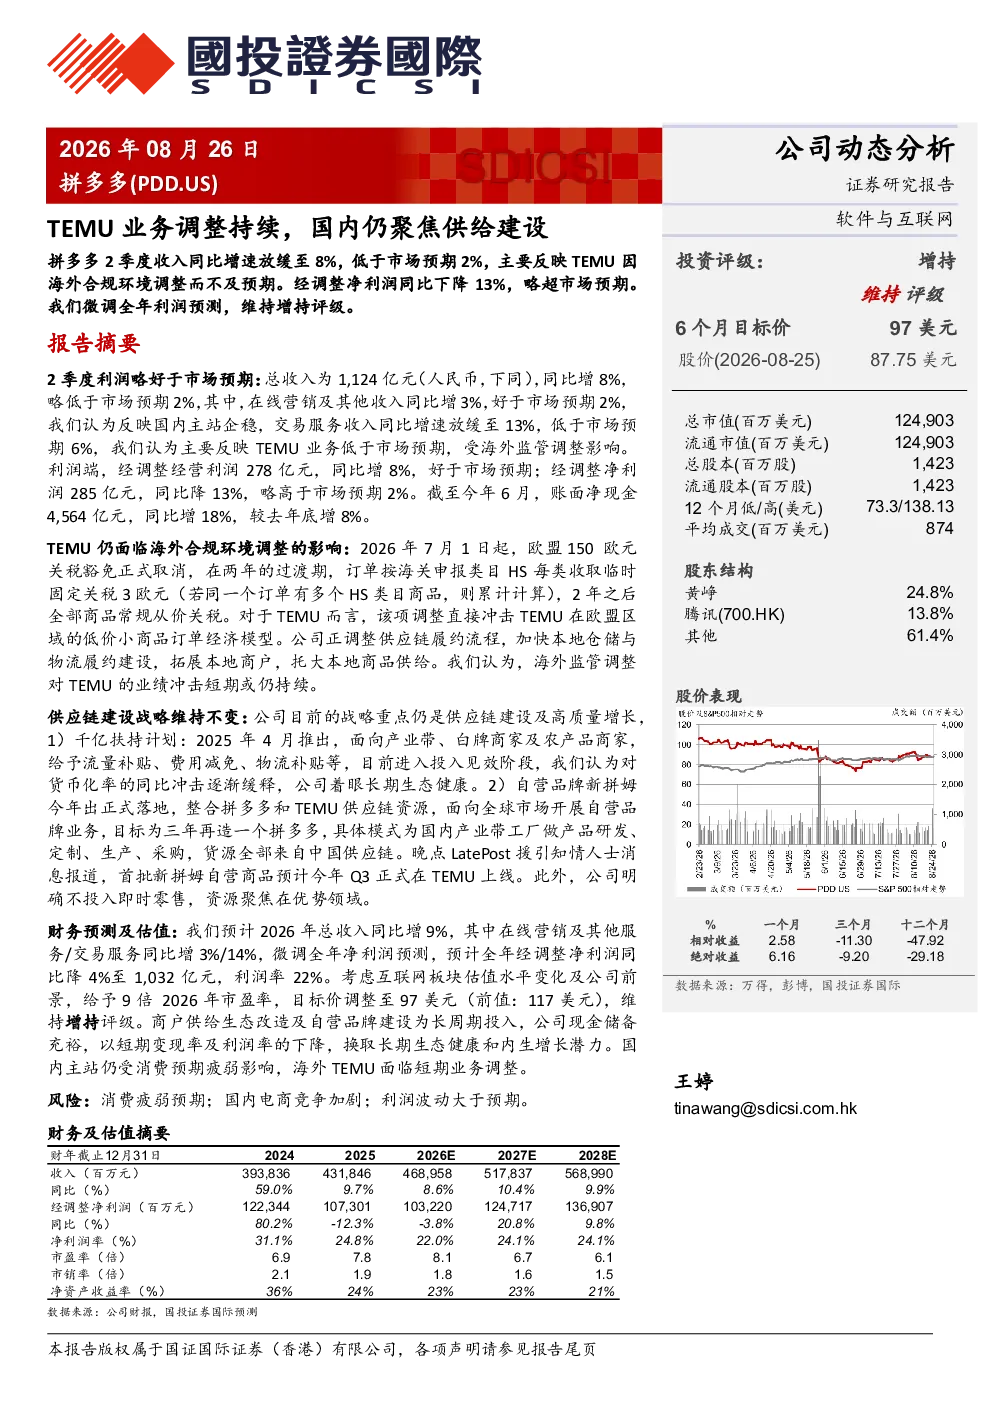
拼多多2026年Q2总收入同比增8%至1124亿元,略低于市场预期。在线营销及其他收入同比增3%,反映国内主站企稳;交易服务收入同比增13%,但低于预期,主要受TEMU业务影响。经调整经营利润同比增8%至278亿元,经调整净利润同比降13%至285亿元,略超市场预期。
TEMU业务目前面临哪些挑战?
TEMU在欧盟区域的低价小商品订单经济模型受欧盟关税调整影响面临冲击。公司正调整供应链履约流程,加快本地化建设以应对这一挑战。这一调整主要影响了交易服务收入,使其增长低于预期。
拼多多未来的发展战略是什么?
拼多多维持供应链建设及高质量增长战略,推出千亿扶持计划,整合资源发展自营品牌新拼姆,目标三年再造一个拼多多。公司通过供应链建设和自营品牌发展寻求长期增长,同时保持国内主站的稳定发展。
当前拼多多市场处于什么状态?
拼多多国内主站企稳,但受消费预期疲弱影响。海外TEMU面临短期业务调整,但公司正积极应对。整体来看,拼多多在保持短期利润率的同时,注重长期生态健康和内生增长潜力。
阅读这份研报有哪些风险需要注意?
拼多多海外业务面临欧盟关税调整等外部风险,可能影响TEMU的短期业绩表现。此外,国内消费预期疲弱也可能对主站业务造成压力。投资者需关注公司应对这些挑战的策略及其对整体业绩的影响。
你可能感兴趣
商贸零售行业周报:拼多多暂停本地生活业务,聚焦主站及跨境电商temu
商贸零售上海证券2024-01-07
Temu增长将放缓,中国业务仍承压
巴克莱银行2026-08-27
环保及公用事业行业周报(2019.06.10-2019.06.16):专项债新规提供电供气建设,天然气增产推进、水电保持强势,进口煤高增供给仍宽
公用事业华创证券2019-06-16
从Temu、SHEIN、Shopee的比较探析跨境电商产业链建设:乘风破浪,掘金跨境蓝海
商贸零售国信证券2023-08-13
海外周观点:拼多多聚焦供应链助力Temu再造拼多多,蚂蚁阿福发布新版
华西证券2025-12-21
于聚焦中改善,建设成效仍待转换
食品饮料国金证券2024-08-28
国内盈利再获验证,看好Temu成长性
第一上海证券2023-09-01
通信行业周报:存储周期拐点已至,国内算力仍处建设初期
信息技术上海证券2025-04-02
新航季供给约束仍强,把握格局优化新机遇—2025年冬春航季国内航司换季概览—
中泰证券2025-10-18