猜你想问
软商品日报核心内容有哪些?
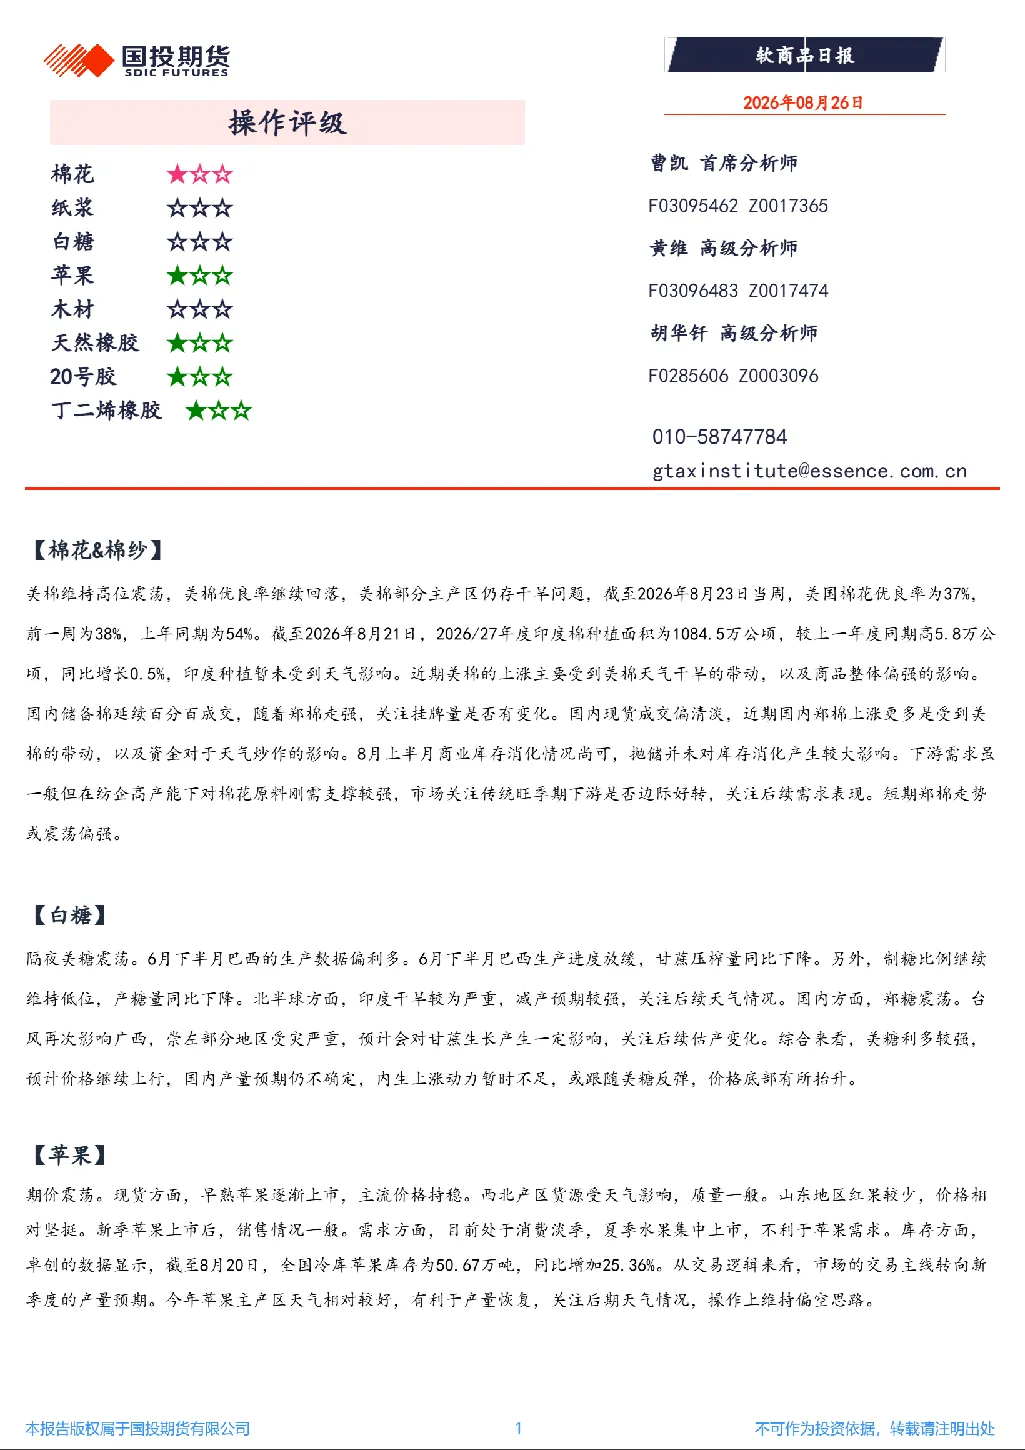
软商品日报涵盖了棉花&棉纱、白糖、苹果、20号胶&天然橡胶&合成橡胶、纸浆、原木等多个行业的最新市场动态。美棉高位震荡但优良率持续回落,印度棉种植面积略增;国内储备棉成交良好,郑棉受美棉和资金炒作影响上涨,但现货成交清淡。白糖方面,美糖震荡,巴西生产数据偏利多,印度干旱减产预期强,国内郑糖受台风影响,广西部分地区受灾,甘蔗生长受影响。苹果期价震荡,早熟苹果上市,主流价格稳定,但库存增加,冷库苹果库存同比增加25.36%,需求处于消费淡季。天然橡胶RU和20号胶NR期货剧烈震荡,丁二烯橡胶BR大幅下跌,供应端高产期,下游需求偏弱。纸浆价格反弹主要受海外供给端扰动影响,但基本面偏弱限制价格高度,中国纸浆主流港口库存仍高位。原木期价震荡,外盘报价上涨,需求逐渐进入旺季,但库存总量偏低。
软商品赛道行业发展趋势如何?
软商品赛道整体呈现震荡走势,各子行业受供需关系、国际市场波动及天气因素影响明显。棉花&棉纱板块,美棉高位震荡,主产区干旱问题持续,国内郑棉受美棉和资金炒作影响上涨,下游需求一般但刚需支撑强。白糖板块,美糖震荡,巴西生产数据偏利多,印度干旱减产预期强,国内郑糖受台风影响,产量预期不确定。苹果期价震荡,早熟苹果上市,库存增加,需求处于消费淡季,市场转向新季产量预期。天然橡胶RU和20号胶NR期货剧烈震荡,供应端高产期,下游需求偏弱。纸浆价格反弹主因是海外供给端扰动,但基本面偏弱限制价格高度。原木期价震荡,外盘报价上涨,需求逐渐进入旺季,库存总量偏低。
软商品报告重点分析了哪些方向?
软商品报告重点分析了各子行业的供需平衡、国际市场影响及国内政策因素。棉花&棉纱方面,关注美棉高位震荡、优良率持续回落、印度棉种植面积变化,以及国内储备棉成交、郑棉价格波动和下游需求变化。白糖板块,分析美糖与巴西生产数据对比、印度干旱减产预期,以及国内郑糖受台风影响的产量预期。苹果市场,关注期价震荡、早熟苹果上市价格、库存增加情况及新季产量预期。天然橡胶RU和20号胶NR期货,分析供应端高产期、产区天气变化、丁二烯装置开工率及下游需求偏弱情况。纸浆市场,分析海外供给端扰动、智利Arauco公司外盘报价下调及国内港口库存情况。原木板块,关注外盘报价上涨、外商发货意愿增加及库存总量变化。
软商品市场现状如何判断?
软商品市场现状呈现多空交织的震荡格局,各子行业受不同因素影响呈现分化态势。棉花&棉纱板块,美棉高位震荡但优良率持续回落,国内郑棉受资金炒作上涨但现货成交清淡,下游需求一般但刚需支撑强。白糖板块,美糖震荡偏利多,国内郑糖受台风影响产量预期不确定,价格底部抬升。苹果期价震荡,库存增加25.36%,需求处于消费淡季,市场转向新季产量预期。天然橡胶RU和20号胶NR期货剧烈震荡,供应端高产期,下游需求偏弱,库存下降。纸浆价格反弹主要受海外供给端扰动,但基本面偏弱限制价格高度,港口库存高位。原木期价震荡,外盘报价上涨,需求逐渐进入旺季但库存总量偏低。
软商品研报有哪些风险提示?
软商品研报提示的主要风险包括:国际市场波动风险,如美棉、美糖等受国际供需关系、天气及政策影响可能引发价格剧烈波动;国内供应端风险,如棉花主产区干旱、白糖广西部分地区受灾、苹果库存增加及天然橡胶供应端高产期可能导致的供应过剩;下游需求不确定性风险,如苹果消费淡季、天然橡胶下游需求偏弱可能抑制价格上涨;政策风险,如储备棉投放、关税调整等政策变化可能影响市场供需平衡;以及地缘政治风险,如中东局势变化可能影响天然橡胶成本。此外,各子行业库存水平差异较大,需关注高库存对价格形成的下行压力。