猜你想问
理想汽车Q2报告核心内容有哪些?
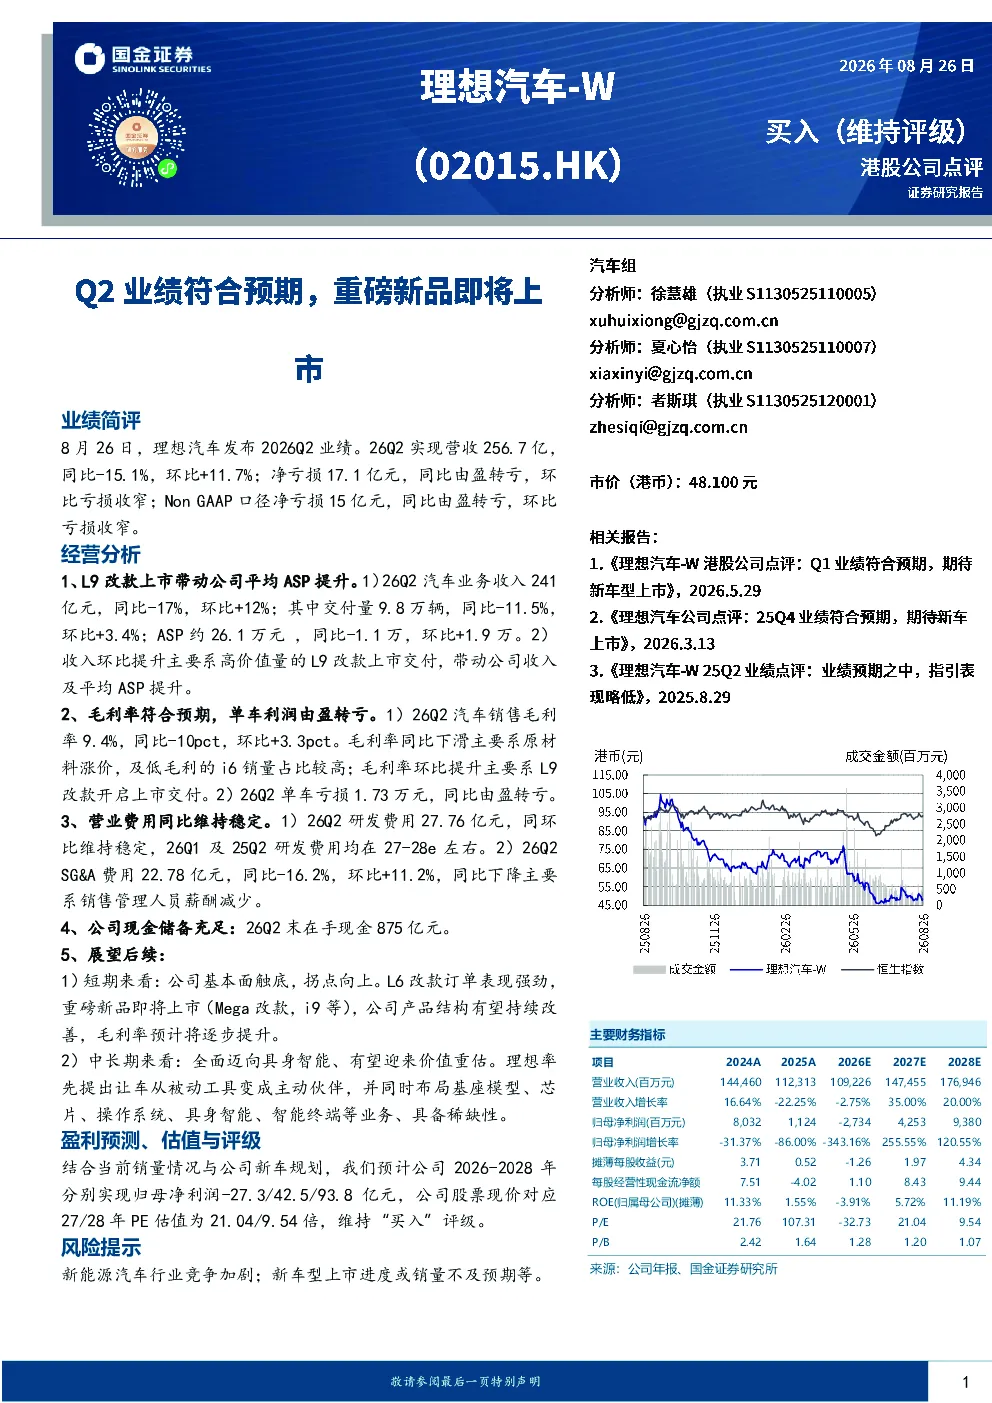
理想汽车2026年Q2实现营收256.7亿元,同比-15.1%,环比+11.7%;净亏损17.1亿元,同比由盈转亏,环比亏损收窄;Non GAAP口径净亏损15亿元,同比由盈转亏,环比亏损收窄。L9改款上市带动汽车业务收入241亿元,同比-17%,环比+12%,交付量9.8万辆,同比-11.5%,环比+3.4%,ASP约26.1万元,同比-1.1万,环比+1.9万。毛利率9.4%,同比-10pct,环比+3.3pct,单车亏损1.73万元,同比由盈转亏。研发费用27.76亿元,同环比维持稳定;SG&A费用22.78亿元,同比-16.2%,环比+11.2%。26Q2末在手现金875亿元。
新能源汽车赛道发展趋势如何?
新能源汽车行业竞争持续加剧,技术迭代加速。理想汽车积极布局具身智能,提出让车从被动工具变成主动伙伴,涵盖基座模型、芯片、操作系统、智能终端等业务,具备稀缺性。行业未来将围绕智能化、网联化、轻量化方向发展,头部企业通过技术壁垒和生态构建实现差异化竞争,市场集中度有望进一步提升。理想汽车L6改款订单表现强劲,Mega改款、i9等重磅新品即将上市,产品结构持续改善将推动毛利率逐步提升。
理想汽车报告重点分析了哪些方面?
报告重点分析了理想汽车Q2业绩表现及经营细节。L9改款上市对ASP和收入环比提升贡献显著,但收入和交付量同比仍下滑,毛利率下滑主因是原材料涨价及低毛利车型占比高。单车亏损1.73万元,同比由盈转亏。研发和SG&A费用维持稳定,现金储备充足。短期看,L6改款订单强劲,重磅新品上市将改善产品结构,长期看,具身智能布局有望带来价值重估。
当前新能源汽车市场现状如何判断?
当前新能源汽车市场处于竞争白热化阶段,销量持续增长但增速放缓,价格战加剧利润空间压缩。理想汽车作为头部企业,凭借增程技术路线和智能座舱优势保持一定竞争力,但面临来自新势力和技术派的全方位挑战。行业洗牌加速,技术路线和商业模式创新成为关键。理想汽车通过产品迭代和智能化布局应对竞争,短期基本面触底,拐点向上趋势明显。
理想汽车研报提示哪些风险?
理想汽车研报提示的主要风险包括:新能源汽车行业竞争加剧可能导致市场份额下滑;新车型上市进度或销量不及预期将影响业绩表现;原材料价格波动可能侵蚀利润;技术路线快速变化需持续投入研发以保持领先。此外,政策调整、供应链稳定性等外部因素也可能对经营产生不确定性影响。