猜你想问
这份研报的核心内容是什么?
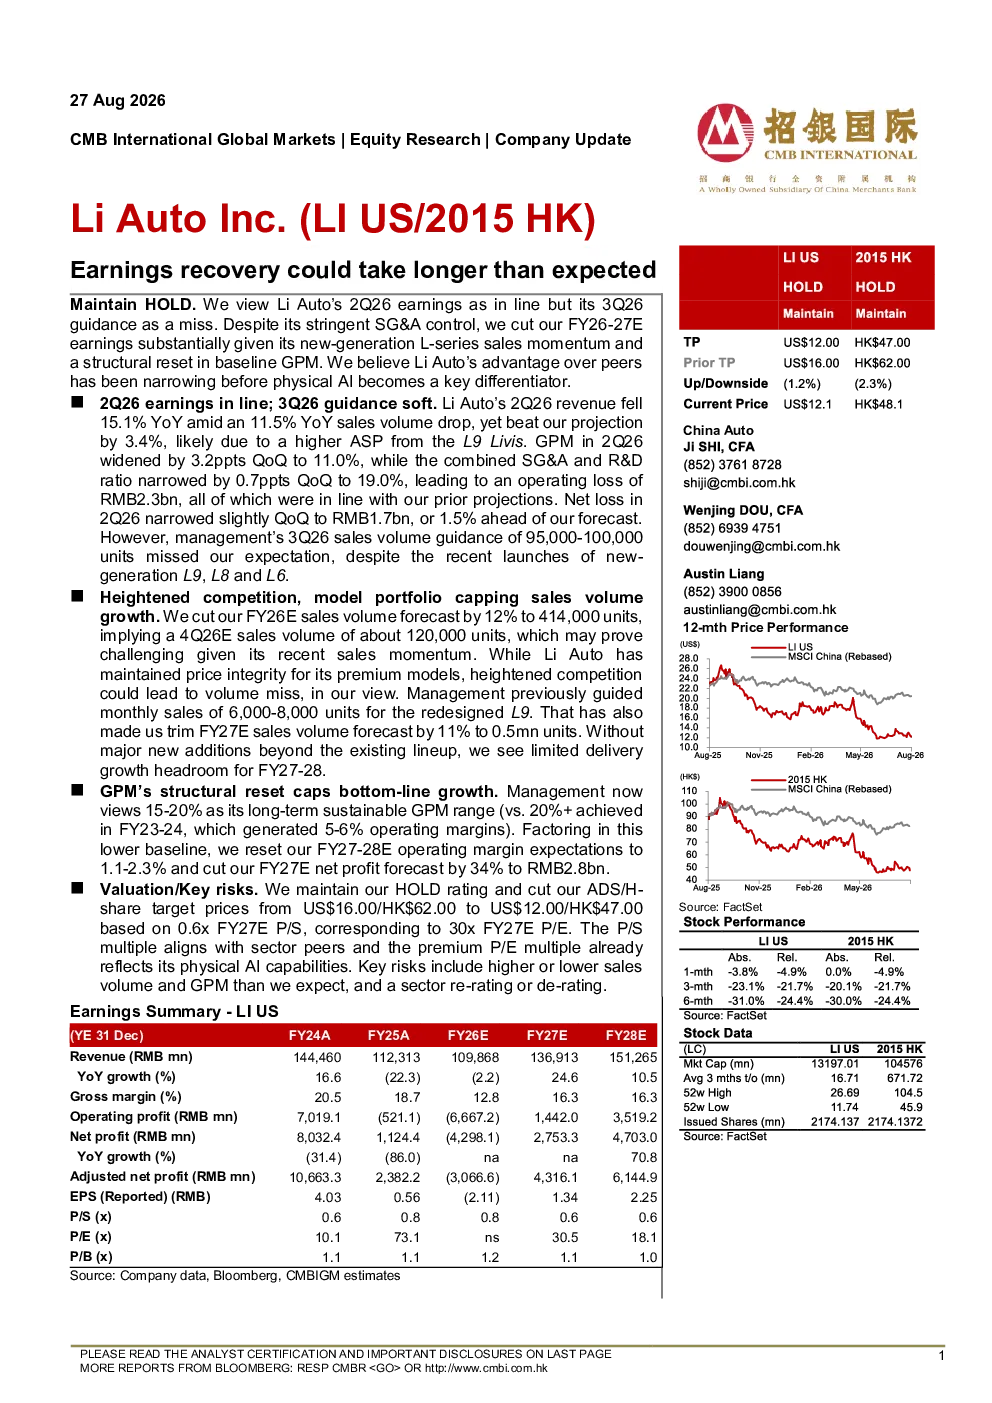
这份研报指出理想汽车2026年第二季度业绩符合预期,但第三季度指引低于预期,盈利复苏可能比预期要长。新一代L系列车型销售势头良好,但竞争加剧和车型组合销量增长受限,导致盈利增长受限。报告还提供了关键数据,如营收同比下滑15.1%,销量同比下跌11.5%,GPM环比扩大3.2个百分点至11.0%,营业亏损23亿元人民币,净亏损环比微降至17亿元人民币等。
新能源汽车赛道目前的发展趋势如何?
新能源汽车赛道目前呈现竞争加剧态势,各品牌车型不断推出新版本以抢占市场份额。理想汽车新一代L系列车型销售势头良好,但面临激烈的市场竞争。同时,车型组合的销量增长受限,影响了整体盈利能力的提升。行业整体仍处于快速发展阶段,但头部企业的盈利复苏可能比预期要长,需要关注市场变化和竞争格局的演变。
研报重点分析了哪些方向?
研报重点分析了理想汽车2026年第二季度的业绩表现,特别是新一代L系列车型的销售情况,以及第三季度的销量指引。报告还下调了2026财年和2027财年的销量预测,并调整了2027-2028财年的运营利润率和2027财年净利润预测。此外,报告维持持有评级,并下调了ADS/H股目标价,基于2027年预期市销率和市盈率进行估值。
当前新能源汽车市场的现状如何判断?
当前新能源汽车市场呈现竞争激烈、增长迅速但增速放缓的特点。理想汽车作为行业重要参与者,其业绩表现反映了市场整体趋势。虽然新一代L系列车型销售良好,但营收和销量同比下滑,显示出市场竞争的加剧。行业整体仍处于快速发展阶段,但头部企业的盈利复苏可能比预期要长,需要关注市场变化和竞争格局的演变。
研报提示了哪些主要风险?
研报提示的主要风险包括销售额和毛利率高于或低于预期,以及行业重新评级或降级。销售额和毛利率的波动会影响企业的盈利能力,而行业评级的变化可能影响市场对该行业的整体看法和投资情绪。此外,竞争加剧和车型组合销量增长受限也可能对企业的业绩表现产生影响,需要密切关注市场动态和竞争格局的变化。