猜你想问
这份研报主要分析了什么内容?
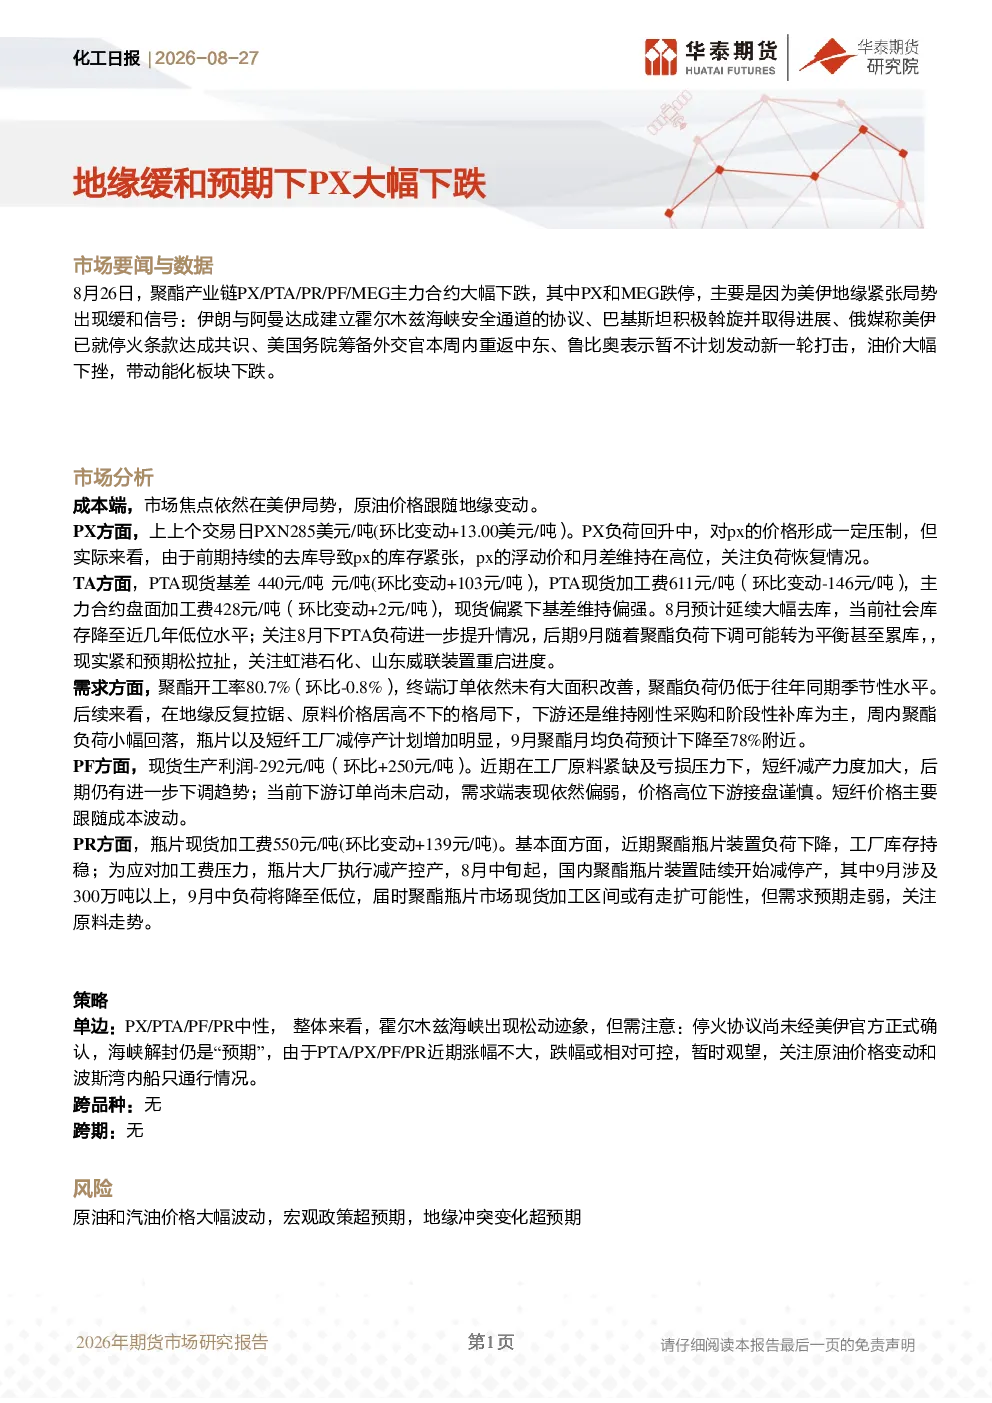
本研报分析了地缘缓和预期下PX大幅下跌的原因,包括美伊地缘紧张局势缓和信号对油价及能化板块的影响,同时详细解析了聚酯产业链PX/PTA/PR/PF/MEG主力合约大幅下跌的市场要闻与数据,并从成本端和需求端对聚酯开工率、终端订单、下游采购及工厂库存进行了深入分析。
化工行业未来发展趋势如何?
化工行业未来发展趋势需关注地缘政治变化对油价的影响,以及聚酯产业链成本端PX库存、浮动价和月差的变化,需求端聚酯开工率、终端订单及下游补库情况,同时需留意9月PTA负荷提升及聚酯月均负荷下降对市场供需关系的影响。
研报重点分析了哪些方向?
研报重点分析了PX库存紧张、浮动价和月差高位对成本端的影响,以及聚酯开工率低于往年同期季节性水平、下游刚性采购和阶段性补库对需求端的影响,并关注了TA基差维持偏强、8月大幅去库及9月PTA负荷提升情况,以及PF和PR的现货生产利润、工厂库存及减停产计划。
当前市场现状如何判断?
当前市场现状判断需关注美伊地缘紧张局势缓和对油价及能化板块下跌的影响,聚酯产业链PX和MEG跌停,成本端PX库存紧张,需求端聚酯开工率低于往年同期季节性水平,下游订单未改善,聚酯负荷小幅回落,瓶片及短纤工厂减停产计划增加,9月聚酯月均负荷预计下降至78%附近。
研报提示了哪些风险?
研报提示了原油和汽油价格大幅波动、宏观政策超预期、地缘冲突变化超预期等风险因素,这些因素可能对化工行业及聚酯产业链产生影响,需密切关注原油价格变动和波斯湾内船只通行情况。
你可能感兴趣
化工日报:地缘缓和预期下大幅回落,关注海峡动态
华泰期货2026-08-27
乙二醇:地缘缓和预期下,乙二醇大幅下跌
广发期货2026-08-27
化工日报:地缘影响下炼厂降负,PX开工率下降
华泰期货2026-03-04
LPG:地缘缓和预期,夜盘大幅下跌 丙烯:成本支撑走弱
国泰君安证券2026-05-07
集运日报:受地缘冲突缓和消息影响盘面大幅下跌,市场波动较大,建议适当布局,注意风险防范。
新世纪期货2024-08-09
化工日报:两套装置检修推迟,PX大幅下跌
华泰期货2025-09-19
化工日报:原油大幅下跌,PX/PTA跟随下调
华泰期货2025-03-05
PX&TA&PF日报:资金博弈下PTA和PX大幅下跌
华泰期货2024-08-20
化工周报:PX和PTA加工费大幅压缩,关注地缘局势
华泰期货2026-07-26
化工日报:以伊冲突缓和,成本松动下EG下跌
华泰期货2025-06-25