猜你想问
芒果超媒2026上半年业绩表现如何?
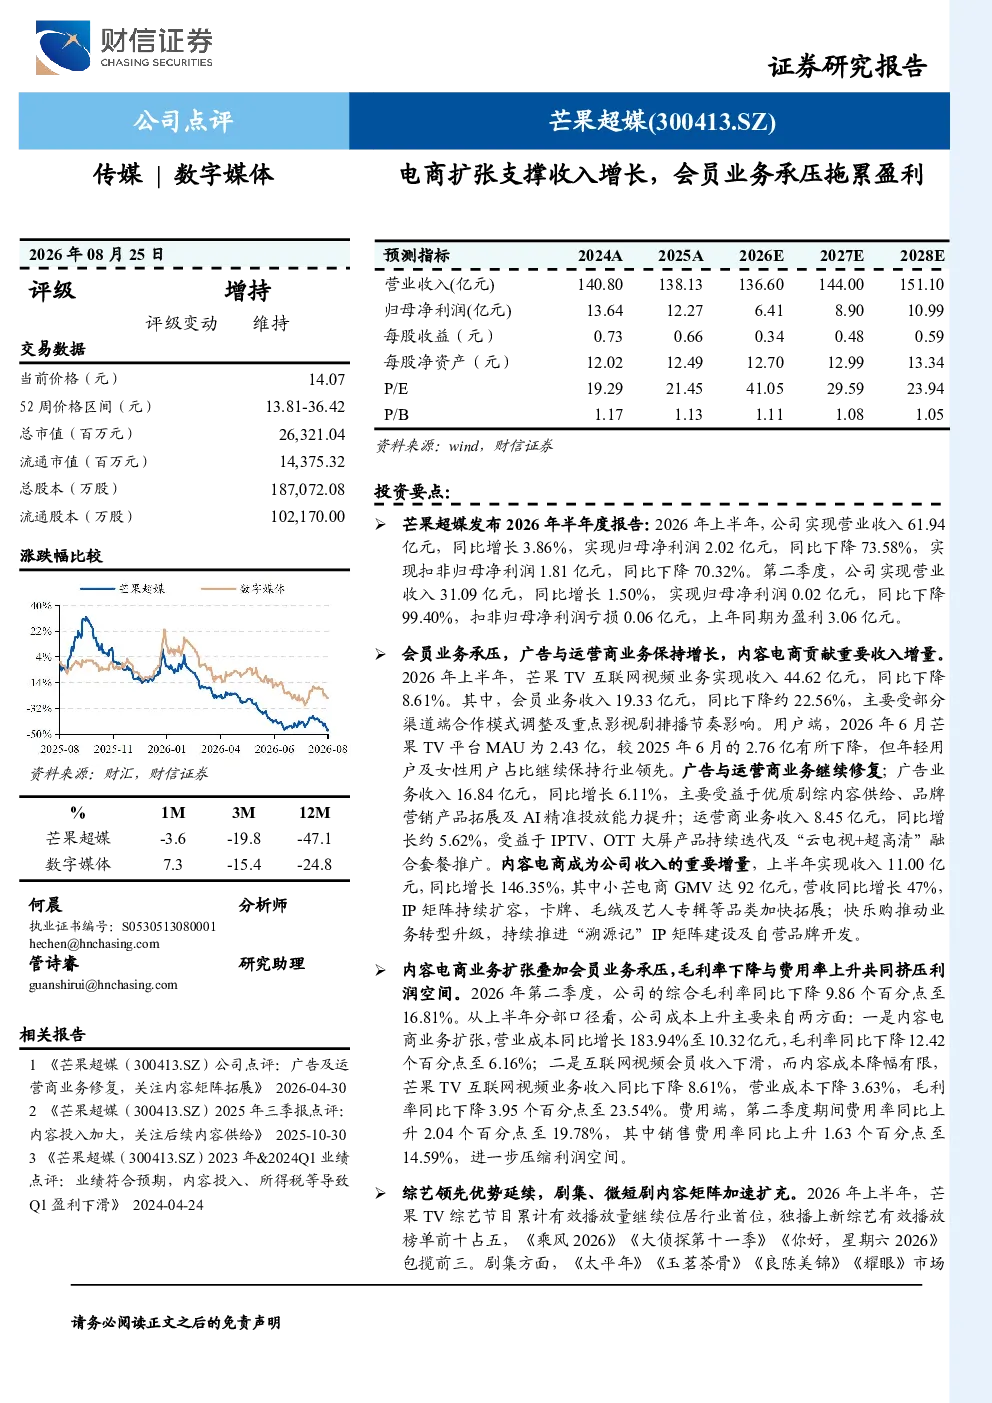
芒果超媒2026年上半年营业收入61.94亿元,同比增长3.86%,但归母净利润大幅下降73.58%至2.02亿元,扣非归母净利润同比下降70.32%。第二季度营收31.09亿元,同比增长1.50%,但归母净利润同比下降99.40%至0.02亿元,扣非归母净利润亏损0.06亿元。收入增长主要来自内容电商扩张,但会员业务受渠道调整和影视剧排播影响下滑约22.56%至19.33亿元,拖累整体盈利。
文化传媒行业未来发展趋势是什么?
文化传媒行业未来发展趋势呈现多元化与数字化加速融合特点。内容电商持续成为重要增长引擎,IP矩阵扩容与平台生态建设推动业务转型升级。微短剧市场加速扩张,“大芒计划”上线2647部,短剧频道DAU增长104%,成为新的流量入口。广告与运营商业务受益于优质内容供给和品牌营销创新保持增长,但面临内容竞争加剧和监管政策调整挑战。行业需关注技术迭代如AIGC应用、税收优惠变化等影响。
报告重点分析了哪些业务方向?
报告重点分析了芒果超媒三大业务板块表现及盈利能力变化。内容电商成为最亮眼增长点,收入同比增长146.35%至11.00亿元,小芒电商GMV达92亿元,营收同比增长47%。广告业务保持稳健增长,收入16.84亿元,同比增长6.11%,受益于优质内容支撑品牌营销需求。运营商业务收入8.45亿元,同比增长约5.62%。会员业务面临下滑压力,收入同比下降约22.56%,需关注渠道调整和内容排播策略优化。
当前市场对芒果超媒的判断是什么?
当前市场对芒果超媒的判断显示其业绩分化特征明显。电商扩张带来收入增长的同时,传统会员业务承压拖累整体盈利表现,毛利率降至16.81%且费用率升至19.78%。内容竞争力方面,综艺市场份额领先,剧集市场占有率提升,《野狗骨头》带动会员订单增长,微短剧业务爆发式增长。但行业竞争加剧、广告招商不确定性、会员增长放缓等因素制约长期发展空间。
研报提示的主要风险有哪些?
研报提示的主要风险包括:内容竞争加剧导致市场份额被侵蚀;监管政策调整可能影响业务合规性;广告招商不及预期影响收入稳定性;会员增长放缓拖累长期盈利能力;AIGC技术应用落地不及预期影响内容创新效率;税收优惠政策变化可能增加成本压力。这些因素需持续关注,以评估业务发展不确定性。