猜你想问
新华保险2026年中报核心数据有哪些?
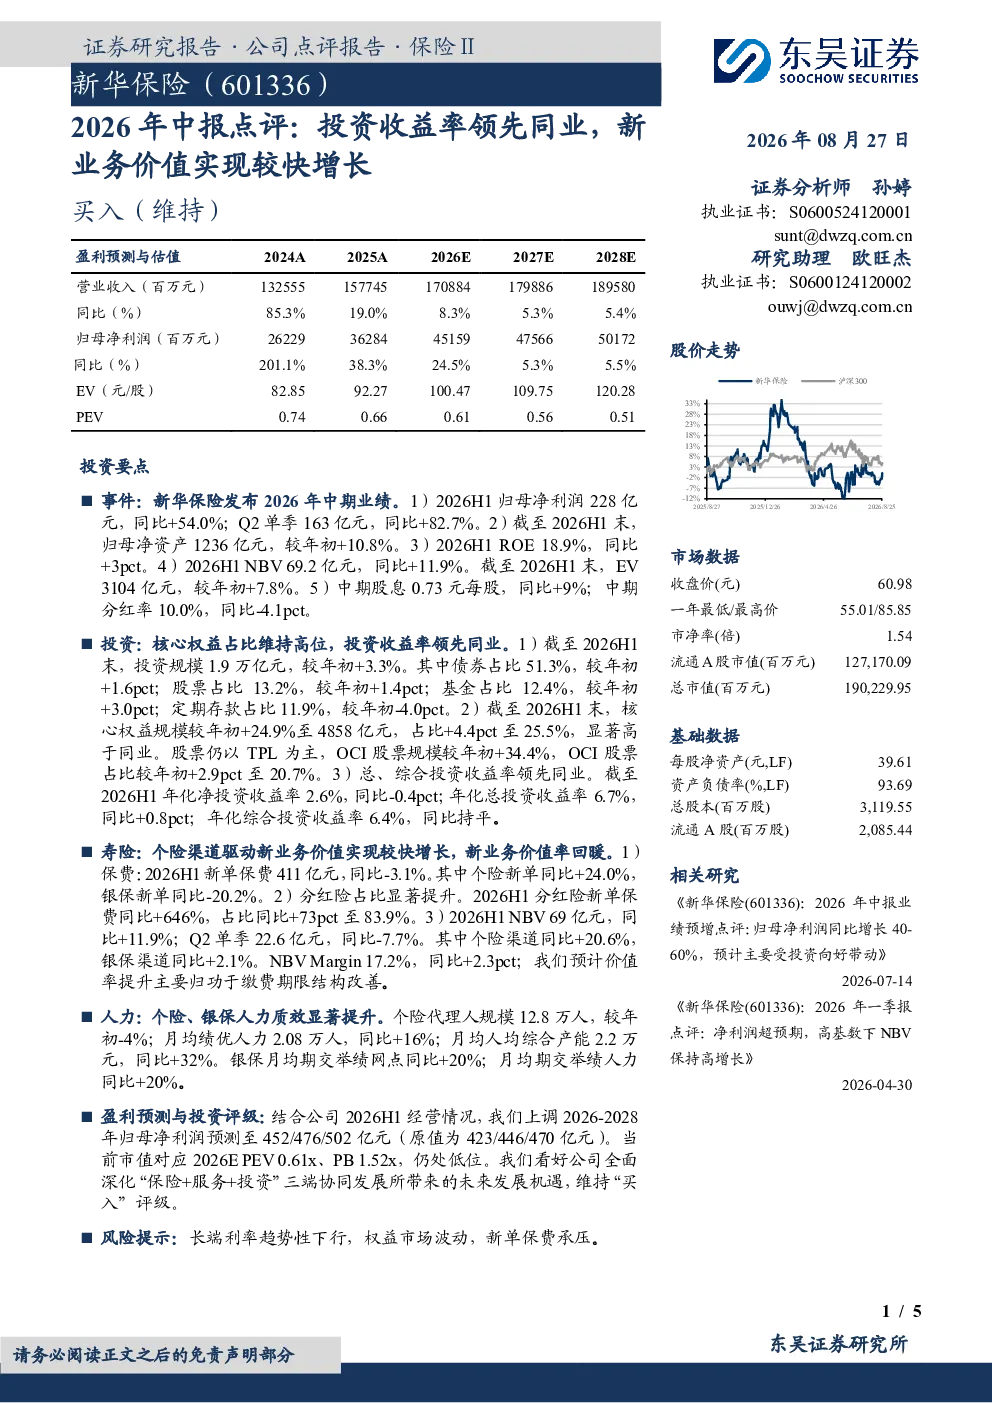
新华保险2026年中期业绩表现亮眼,归母净利润228亿元(同比+54.0%),Q2单季达163亿元(同比+82.7%)。截至2026H1末,归母净资产1236亿元(较年初+10.8%),ROE 18.9%(同比+3pct)。新业务价值(NBV)69.2亿元(同比+11.9%),期末EV达3104亿元(较年初+7.8%)。中期股息0.73元/股(同比+9%),分红率10.0%(同比-4.1pct)。投资规模1.9万亿元(较年初+3.3%),核心权益占比25.5%(较年初+4.4pct),年化综合投资收益率6.4%,年化总投资收益率6.7%(同比+0.8pct),净投资收益率2.6%(同比-0.4pct)。寿险业务方面,新单保费411亿元(同比-3.1%),个险渠道同比+24.0%,NBV 69亿元(同比+11.9%)。
金融行业2026年发展趋势如何?
2026年金融行业整体呈现稳健发展态势,头部险企投资端表现突出,核心权益配置提升带动投资收益率领先同业。寿险业务结构持续优化,分红险占比提升显著,NBV Margin改善。个险渠道人力效率提升明显,月均人均综合产能同比大幅增长32%。银保渠道面临转型压力,但期交举绩网点和人力仍保持增长。行业整体盈利能力增强,但需关注长端利率下行、权益市场波动等外部风险。
研报重点分析了新华保险哪些方面?
研报重点分析了新华保险2026年中期业绩的核心数据,包括净利润、ROE、新业务价值、净资产等关键财务指标。投资端表现突出,核心权益占比提升显著,年化总投资收益率同比改善。寿险业务方面,个险渠道转型成效显著,分红险占比大幅提升,NBV及产能均实现较快增长。人力效率优化明显,绩优人力占比提升。此外,研报还评估了公司盈利预测与投资评级,并提示了长端利率、权益市场波动等风险因素。
当前金融市场现状如何?
当前金融市场整体运行平稳,险企盈利能力持续改善,头部公司投资能力增强,权益配置优化带来收益率提升。寿险行业结构转型加速,个险渠道向价值导向转型成效显现,银保渠道面临渠道调整压力。市场竞争格局稳定,头部险企凭借规模优势保持领先地位。但行业整体仍需应对长端利率下行压力,权益市场波动风险以及新单保费增长放缓的挑战。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:长端利率下行可能导致固定收益投资收益率下降,影响险企投资端表现;权益市场波动可能影响股票类资产净值,对投资收益产生不确定性;新单保费增长承压可能影响寿险业务长期发展,尤其对银保渠道转型带来挑战。此外,代理人队伍结构变化、监管政策调整等也可能对险企经营产生影响。