猜你想问
这份研报主要分析了哪些内容?
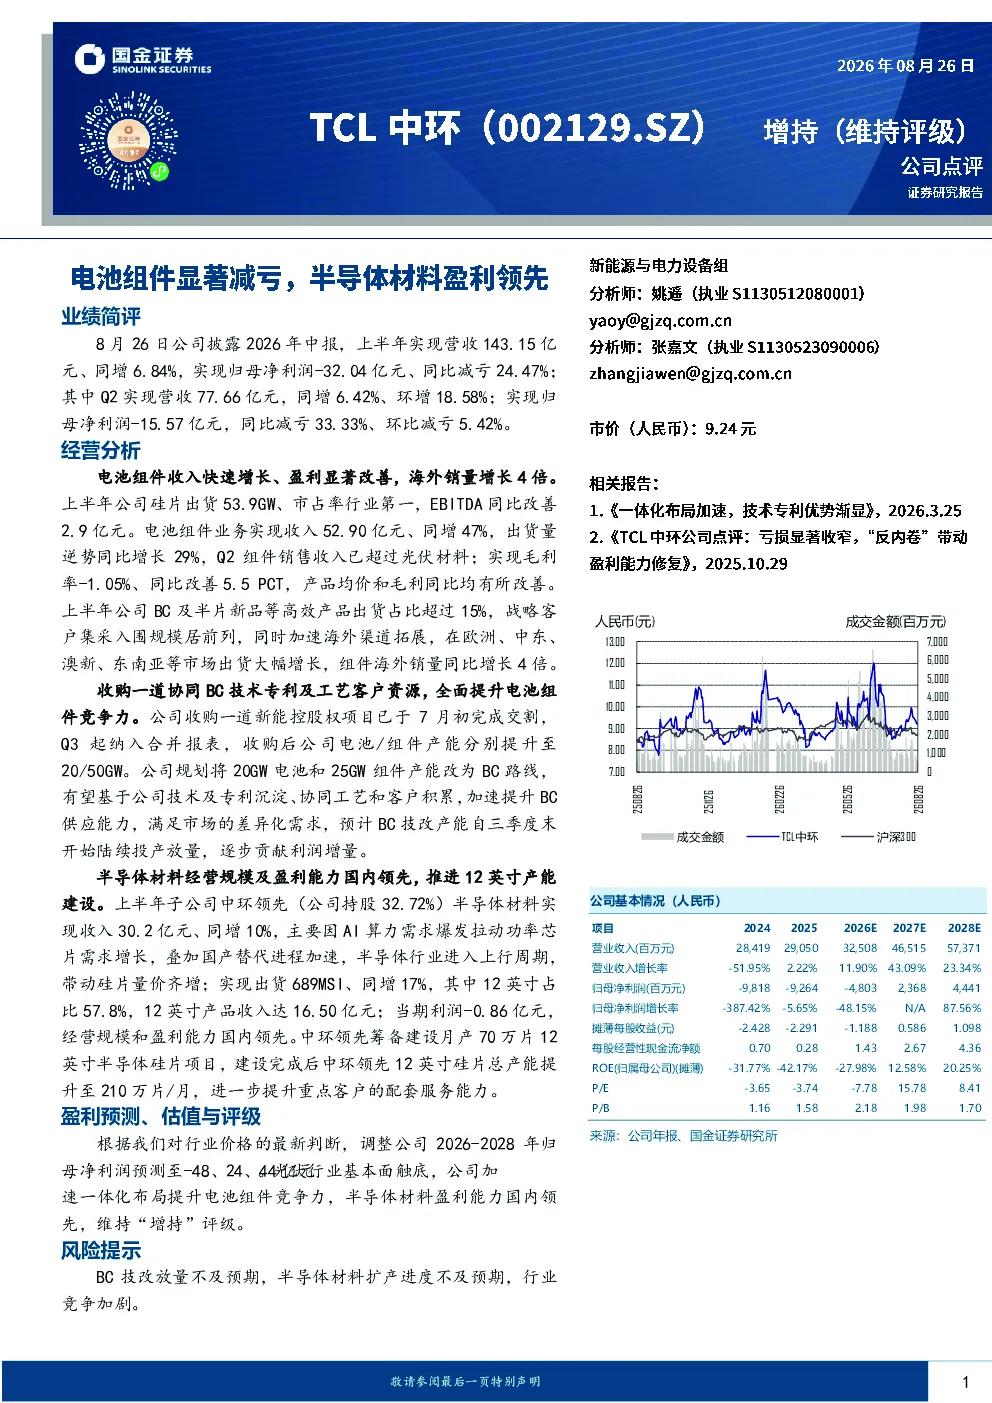
这份研报主要分析了TCL中环2026年上半年的业绩表现,重点关注了其电池组件业务的收入增长和盈利改善,以及半导体材料业务的经营规模和盈利能力。报告指出,公司电池组件业务收入同比增长47%,出货量逆势增长29%,毛利率同比改善5.5个百分点。半导体材料业务方面,子公司中环领先实现收入同比增长10%,12英寸产品收入占比达到57.8%。此外,报告还分析了公司收购一道新能的协同效应和产能提升计划,以及BC技术放量和半导体材料扩产进度。
当前光伏行业的发展趋势如何?
当前光伏行业正处于基本面触底回升的阶段。随着光伏发电成本的持续下降和政策的支持,光伏装机量有望迎来新一轮增长。TCL中环作为行业龙头,积极加速一体化布局,通过提升电池组件竞争力来应对市场变化。公司计划将部分产能改为BC路线,并预计BC技改产能将从三季度末开始陆续投产放量,逐步贡献利润增量。这些举措有助于公司在行业复苏中抢占先机。
报告中重点分析了哪些业务方向?
报告中重点分析了TCL中环的两大业务方向:电池组件业务和半导体材料业务。在电池组件业务方面,报告详细分析了收入增长、盈利改善、高效产品占比提升以及海外销量增长等情况。在半导体材料业务方面,报告重点介绍了子公司中环领先的收入规模、盈利能力、12英寸产能建设以及重点客户配套服务能力提升等。此外,报告还分析了公司收购一道新能带来的协同效应和产能提升计划。
当前光伏市场的现状如何?
当前光伏市场正处于行业复苏的关键时期。随着光伏发电成本的持续下降和政策的支持,光伏装机量有望迎来新一轮增长。TCL中环作为行业龙头,积极加速一体化布局,通过提升电池组件竞争力来应对市场变化。公司计划将部分产能改为BC路线,并预计BC技改产能将从三季度末开始陆续投产放量,逐步贡献利润增量。这些举措有助于公司在行业复苏中抢占先机。同时,公司也在积极拓展海外市场,海外组件销量同比增长4倍,在欧洲、中东、澳新、东南亚等市场表现突出。
研报中提到了哪些风险提示?
研报中提到了以下几个风险提示:一是BC技改放量不及预期,这可能影响公司电池组件业务的盈利能力;二是半导体材料扩产进度不及预期,这可能影响公司半导体材料业务的经营规模和盈利能力;三是行业竞争加剧,这可能影响公司在光伏和半导体材料市场的竞争优势。这些风险因素需要投资者密切关注。