多电池和半导体材料领先,多产品量利提升
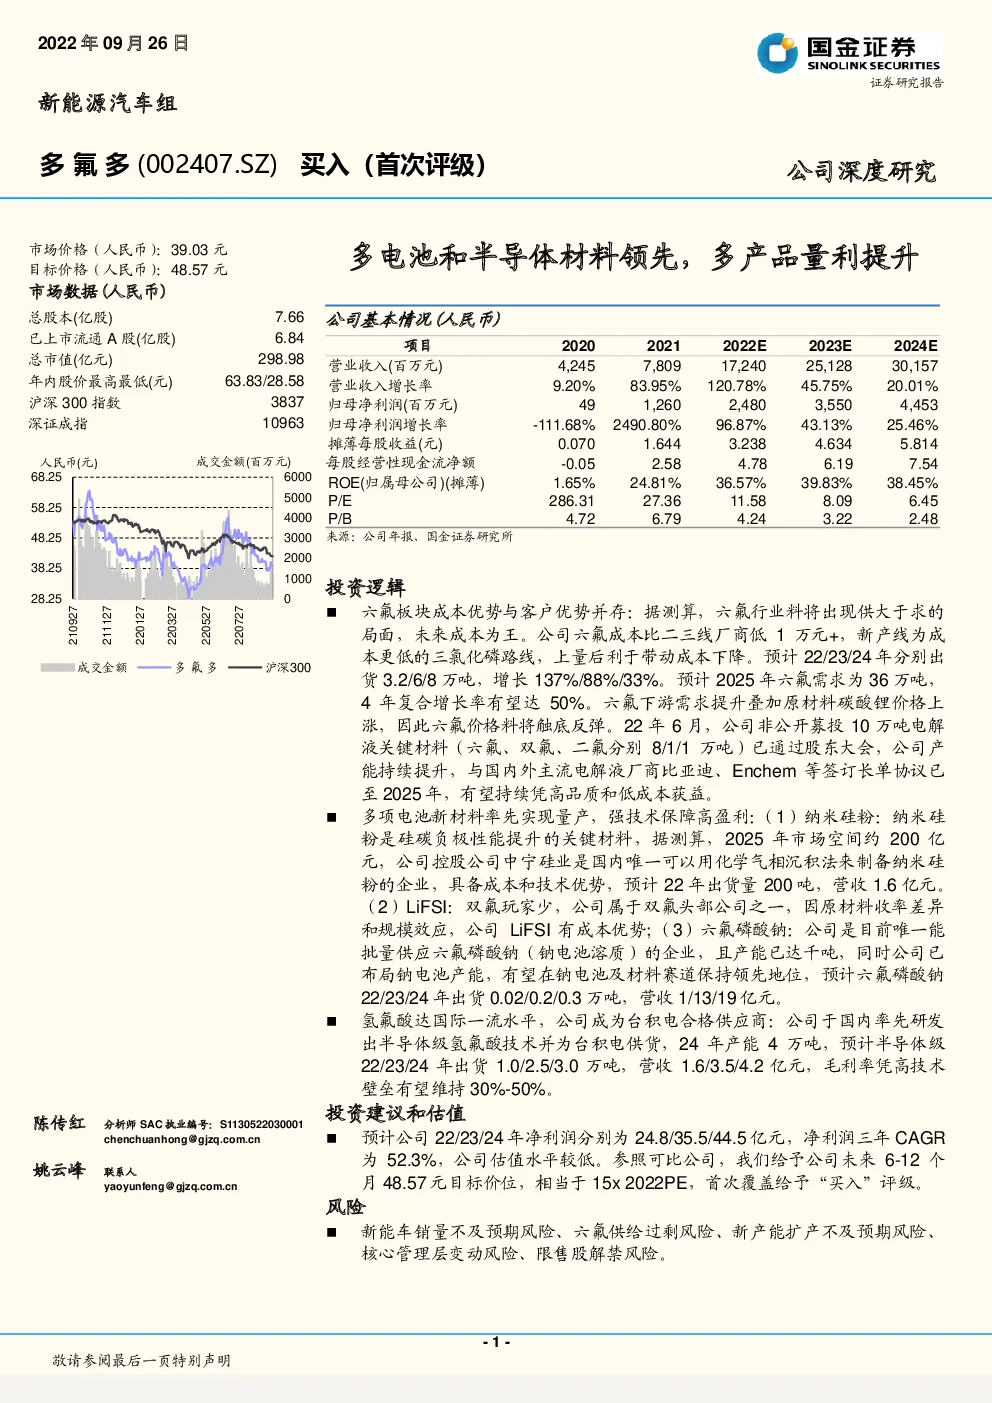
公司基本情况(人民币) 投资逻辑 六氟板块成本优势与客户优势并存:据测算,六氟行业料将出现供大于求的局面,未来成本为王。公司六氟成本比二三线厂商低1万元+,新产线为成本更低的三氯化磷路线,上量后利于带动成本下降。预计22/23/24年分别出货3.2/6/8万吨,增长137%/88%/33%。预计2025年六氟需求为36万吨,4年复合增长率有望达50%。六氟下游需求提升叠加原材料碳酸锂价格上涨,因此六氟价格料将触底反弹。22年6月,公司非公开募投10万吨电解液关键材料(六氟、双氟、二氟分别8/1/1万吨)已通过股东大会,公司产能持续提升,与国内外主流电解液厂商比亚迪、Enchem等签订长单协议已至2025年,有望持续凭高品质和低成本获益。 多项电池新材料率先实现量产,强技术保障高盈利:(1)纳米硅粉:纳米硅粉是硅碳负极性能提升的关键材料,据测算,2025年市场空间约200亿元,公司控股公司中宁硅业是国内唯一可以用化学气相沉积法来制备纳米硅粉的企业,具备成本和技术优势,预计22年出货量200吨,营收1.6亿元。 (2)LiFSI:双氟玩家少,公司属于双氟头部公司之一,因原材料收率差异和规模效应,公司LiFSI有成本优势;(3)六氟磷酸钠:公司是目前唯一能批量供应六氟磷酸钠(钠电池溶质)的企业,且产能已达千吨,同时公司已布局钠电池产能,有望在钠电池及材料赛道保持领先地位,预计六氟磷酸钠22/23/24年出货0.02/0.2/0.3万吨,营收1/13/19亿元。 氢氟酸达国际一流水平,公司成为台积电合格供应商:公司于国内率先研发出半导体级氢氟酸技术并为台积电供货,24年产能4万吨,预计半导体级22/23/24年出货1.0/2.5/3.0万吨,营收1.6/3.5/4.2亿元,毛利率凭高技术壁垒有望维持30%-50%。 投资建议和估值 预计公司22/23/24年净利润分别为24.8/35.5/44.5亿元,净利润三年CAGR为52.3%,公司估值水平较低。参照可比公司,我们给予公司未来6-12个月48.57元目标价位,相当于15x 2022PE,首次覆盖给予“买入”评级。 风险 新能车销量不及预期风险、六氟供给过剩风险、新产能扩产不及预期风险、核心管理层变动风险、限售股解禁风险。 一、以氟为本,六氟与氢氟酸登堂入室 1.1锂电材料和半导体业务夺目 新材料紧密布局,增量业务初露头角。公司新材料业务可分为电子化学品、电池材料和电池三块。其中,电子化学品中的电子级硅烷和氢氟酸分别预计扩产2-3万吨。电子级氢氟酸的扩产周期在15个月左右;电池材料包括六氟、双氟、二氟等,对应规划产能分别为15.5/1.0/1.0万吨;电池板块中,锂电池规划产能为20GWh。此外公司率先实现NaFSI的研发和六氟磷酸钠的批量供货,电子级氢氟酸供入台积电,正在研发可用于固态电池的全氟磺酸质子交换膜,覆盖了电池和芯片的关键新材料。 图表1:公司各业务产能规划 以氟为本,乘锂电和半导体国产化东风。公司是氟化工龙头企业,其六氟、半导体级氢氟酸、六氟磷酸钠等氟化物在市场上占领先地位。 公司自主研发技术,于国内率先制备出高纯晶体六氟磷酸锂。电子级氢氟酸方面,公司是目前国内唯一实现半导体氢氟酸量产并供货给台积电的公司。在新技术方面,国内能量产六氟磷酸钠的只有公司,且正积极布局LiFSI和二氟等新电解液材料,以及电子级硝酸和盐酸等半导体用产品。同时公司氢氟酸、五氯化磷等材料可自供,利于公司保持成本优势。 图表2:公司产品矩阵 氟产品厚积薄发,市占率名列前茅。公司以深厚的氟化工技术研发出的六氟 、 双氟 、 氢氟酸 , 在2021年国内市场市占率分别为17%/13%/14%,排名分别为2/3/3名,可谓电池和电子氟材料的龙头。 且对应2025年市场空间分别为600+/250+/50亿元,市场空间广阔,并且公司是目前唯一有六氟磷酸钠量产能力的企业。在技术和产能优势的加持下充分享受汽车电动化和半导体材料国产化红利。 图表3:公司关键业务基本面一览表 说明:各环节市场空间来源如下:电池材料(高工锂电、鑫椤锂电)、电子化学品(中国半导体行业协会)、电池(高工锂电) 1.2股价与六氟价格和下游需求高度相关 公司股价主要受六氟供需、下游景气度和新客户影响。六氟磷酸锂(LiPF6)是锂电池电解液的主要成分,是生产锂离子电池最核心的部分之一,其价值量占电解液的50%以上。近年来,随着下游新能源汽车市场扩大,锂电池的需求扩大,对上游六氟磷酸锂的需求迅速增加。 六氟的价格由9万上涨至59万的同时,公司以突出的成本优势和市占率充分受益,股价与六氟市场价走势在21年11月前高度相关,本质上都受益于新能车行业需求爆发。22年4月起,新能源板块行情复苏,叠加公司半导体级氢氟酸进入台积电合格供应商体系,公司触底反弹。 7月六氟价格触底,公司有望受益于后期六氟价格提升。 图表4:公司股价与六氟价格趋势相似 1.3乘势转战新能源,持续开发拳头产品 从基础氟化工向新能源战略转型,氟化工拳头产品提升公司实力。公司成立于1999年12月,原本濒临倒闭的冰晶石厂在董事长李世江的带领下成功研发氟硅酸钠法制取冰晶石联产优质白炭黑生产技术,使得公司逐渐成为世界氟化工领导者。多年的研发过程中公司先后突破原料提纯、机械密封、强腐蚀等困难,首创了以无水氢氟酸、工业碳酸锂制备晶体六氟磷酸锂的路径。2012年年产2000吨的六氟生产线正式投产,至2021年公司市占率达17%左右,并形成包括氢氟酸、双氟、六氟磷酸锂和六氟磷酸钠在内的氟化工产品矩阵,2021年公司更名为多氟多,成为名副其实的氟化工巨头。 图表5:公司历史复盘 1.4新材料业务中期利好盈利,期间费用持续优化 六氟为当前盈利主担当,双氟&氢氟酸未来献增量。19/20/21年,以六氟为主的新材料业务营收分别为6.2/10.6/40.7亿元,对应占比16.1%/24.9%/ 52.1%,对应毛利率30.7%/26.0%/50.8%,充分享受电解液下游新能车的高景气机遇。新材料中,双氟、氢氟酸和六氟磷酸钠开始出货,电池高镍化趋势利于双氟和纳米硅粉放量,半导体材料国产替代利于半导体级氢氟酸放量,钠离子电池利于六氟磷酸钠放量,且它们的毛利率均高于六氟,因此,公司新材料业务板块占比和毛利率都有望持续提升。 图表6:以六氟为主的新材料业务占比较高 图表7:以六氟为主的新材料业务毛利率较高 19-22H1年营收增速持续提升,销售净利率处行业较高水平。受益于下游高景气驱动和公司战略转型,公司19-22H1营收增速持续提升。 19-22H1年销售净利率分别-10.9%/1.0%/16.2%/24.0%,持续提升后处行业较高水平 , 现仅低于天赐材料 。 应收账款周转率分别为4.9/5.1/8.3/5.0,存货周转率分别为3.3/4.6/4.4/2.3,22H1受疫情加剧影响,行业整体周转速度下滑。 图表8:营收(左)和营收增长率(右)持续提升 图表9:销售净利率处行业较高水平 公司近年应收周转有所好转。2019年公司应收账款周转率较低,主要系子公司红星汽车应收汽车销售款及相关新能源汽车补助款较高,且账面2.07亿元占比较大,同时营收较低,导致2019年公司整体营收账款周转较低。20-22H1公司六氟磷酸锂营收占比提升,且公司与六氟相关客户约定整体回款周期较短,回款情况良好,通过积极推进应收账款回款工作减少了销售环节对营运资金的占用,因此公司整体应收账款周转率逐步提升。 图表10:存货周转率处行业较低水平 图表11:应收账款周转率处行业较高水平 期间费用率持续优化,毛利率处行业较高水平。21年下游景气度提升带动六氟需求和价格(市场价34.27万元/吨)上涨,而碳酸锂价格(均价为12.27万元/吨)尚未到高位,因此毛利大幅提升。后续虽受六氟行业供给过剩影响,但高毛利新材料逐步放量会对毛利率有正向作用,中期综合毛利率料将逐步下修。 图表12:各项费用指标均有优化 图表13:毛利率受原材料价格影响波动较大 二、六氟行业龙头,进军钠电池和半导体材料行业 2.1六氟价格已触底静待反弹,公司仍有降本空间 电解液格局持续优化,原材料才是核心战场。新能源汽车行业已进入景气周期,据测算,2025年全球电动车有望达2500万辆,对应电解液总体需求约290万吨,对应六氟需求约36万吨,未来4年复合增长有望达50%,电解液格局持续优化。但电解液的配制环节壁垒较低,上游原材料对电解液的成本控制和质量提升都发挥关键性的作用,原材料才是核心战场,龙头厂商纷纷布局原材料的研发和生产以期超额收益,六氟是其中的关键材料。 图表14:六氟是电池电解液中的重要组成部分 六氟未来供大于求已成定局,中长期龙头公司凭成本优势受益。假设22-24年新能源汽车销量分别为1058/1457/1872万辆,叠加储能、电动工具和3C电池需求 , 六氟22-24年需求量分别为12.06/17.54/24.92万吨, 而CR4 22-24年底产能分别为13.9/25.4/37.4万吨,中长期料将出现价格战,具有成本优势和技术优势的公司有望维持正利润。 图表15:六氟需求测算 说明:六氟需求=电解液需求*六氟添加比例(12.5%) 公司以低成本、高技术和高市占率位居六氟龙头地位。低成本上,以材料一体化布局、规模优势和技术优势领先于第二梯队。(1)公司坚持一体化降本,实现氟化锂、氢氟酸、五氯化磷可自供,相比于对手节省了中间环节的加工费;(2)规模优势,公司和天赐当前名义产能均不小于3万吨,其他对手低于1万吨,Q2公司和天赐分别出货为7000/8000吨,远高于排名第三的天际股份;(3)公司为晶体六氟的原研者,在先发优势的基础上持续研发,单吨投资额从10亿元/万吨降至当前的1.5亿元/万吨。 图表16:公司和6F竞争对手收入和毛利对比 碳酸锂48.3万元/吨,对应公司六氟成本约17.1万元/吨。以过渡路线为例,公司先用三氯化磷自制五氯化磷后再制作六氟,碳酸锂价格为48.31万元/吨时,成本为17.1万元/吨;下半年碳酸锂受需求推动价格料将保持增长,经测算,若22/23/24年碳酸锂均价分别为50/40/27.5万元/吨,则对应六氟成本为17.9/15.6/12.2万元/吨。每吨低于同行1万元以上。 高技术上,公司六氟第一个实现国产化,是包括六氟和冰晶石在内的多项产品国际标准制定者,技术已更迭至第四代。高市占率上,天赐六氟主要自用,公司是市场上六氟外供量最高者,22/23/24年规划产能分别为5.5/10/15万吨,预计对应销量3/6/8万吨,对应市占率为26%/36%/32%。公司2021年专利数量和研发人员数量均远高于同行,研发费用率也处于行业较高水平。其中研发人员数量达到了675人,已申报专利数量达到了830件,21年研发费用率为4.39%。 图表17:公司和6F竞争对手研发技术对比 图表18:公司成本测算——过渡路线 图表19:二线厂商六氟成本测算—五氯化磷路线 六氟价格已触底临近反弹,龙头公司有望持续获益。上半年疫情等因素导致电解液需求削减,引发六氟价格由59万元/吨下降至25万元/吨。六氟价格自7月进入底部阶段,后续碳酸锂价格支撑叠加下游电解液需求增加,双重因素下六氟价格近期有望迎反弹。公司在低谷时尚能凭成本优势维持盈利,六氟价格上涨有望进一步带动公司利润和估值的提升。 图表20:六氟价格7月触底 降本路径:五氯化磷逐步过渡到三氯化磷路线,成本由19.7万元/吨下降至16.33万元/吨。公司六氟已进化至第四代工艺,公司当前采用的主要制作工艺有(1)五氯化磷路线:直接购买五氯化磷,而后通过加入无水氢氟酸和碳酸锂等其他原材料制作成六氟;(2)过渡路线:先购买三氯化磷加入氯气制作成五氯化磷,后续步骤与五氯化磷路线相同;(3)三氯化磷路线:使用三氯化磷直接生产六氟,中间不生产五氯化磷。新建产能基本全为三氯化磷路线,老产线(2万吨产能