猜你想问
这份研报主要分析了什么内容?
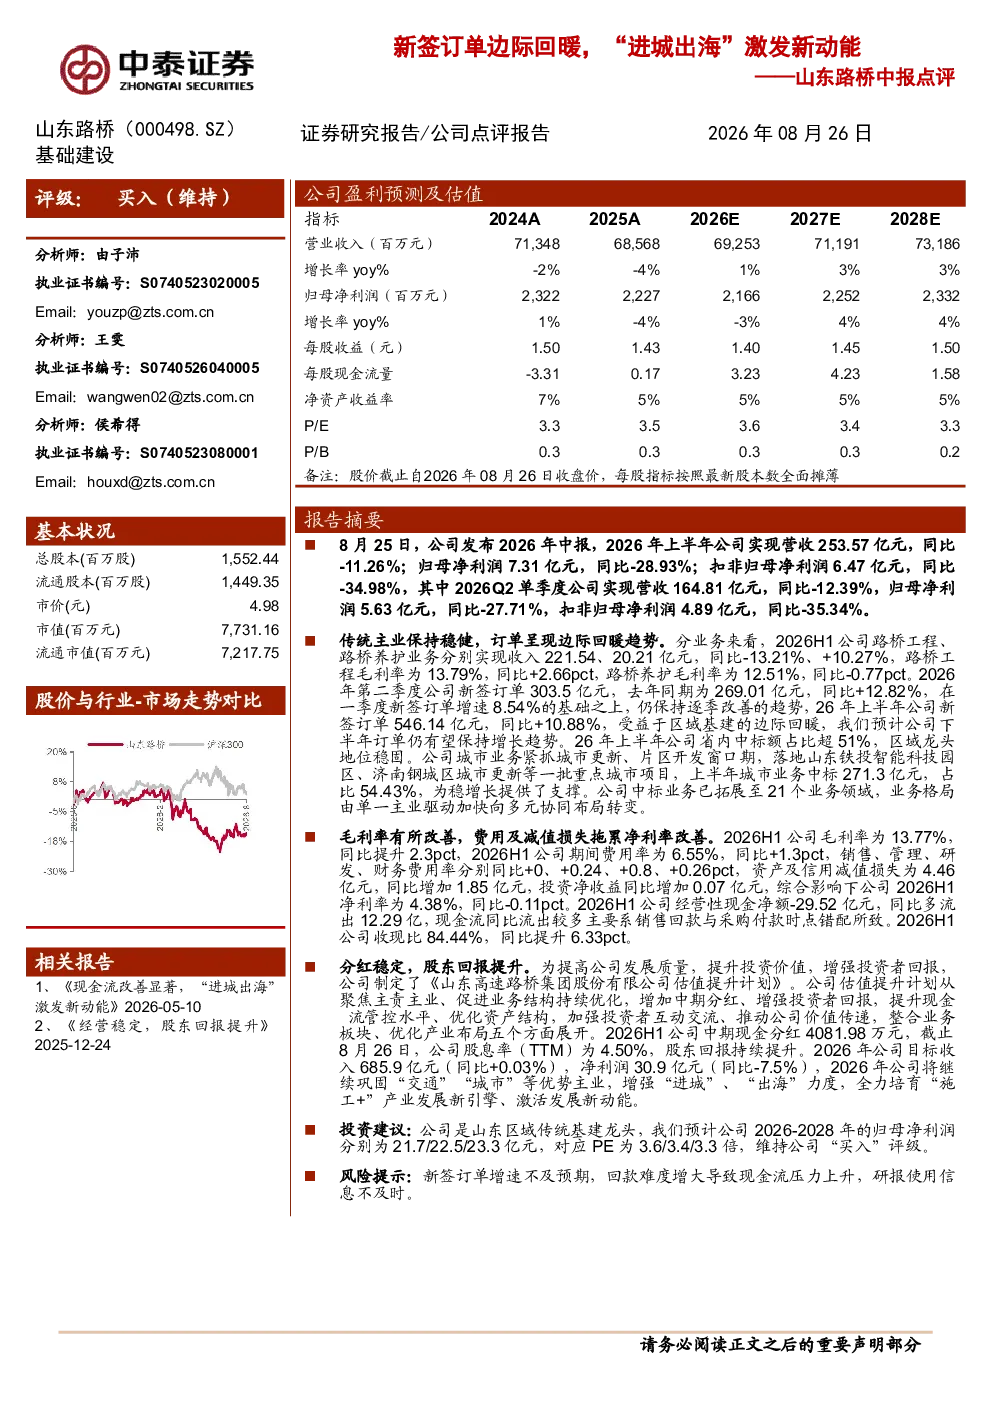
这份研报主要分析了000498山东路桥2026年上半年的经营情况。报告显示,公司营收253.57亿元,同比-11.26%;归母净利润7.31亿元,同比-28.93%。传统主业保持稳健,路桥工程收入221.54亿元,同比-13.21%,毛利率13.79%;路桥养护收入20.21亿元,同比+10.27%,毛利率12.51%。新签订单303.5亿元,同比+12.82%,逐季改善,受益区域基建回暖,预计下半年订单持续增长。省内中标额占比超51%,城市业务中标271.3亿元,占比54.43%。毛利率同比提升2.3pct至13.77%,但期间费用率同比+1.3pct至6.55%,减值损失同比增加1.85亿元,导致净利率同比-0.11pct至4.38%。经营性现金净额-29.52亿元,同比多流出12.29亿,主要因回款与付款时点错配,但收现比提升6.33pct至84.44%。公司推出估值提升计划,中期分红4081.98万元,股息率TTM为4.50%。2026年目标收入685.9亿元,净利润30.9亿元,将继续巩固优势主业,增强“进城”“出海”力度,培育“施工+”产业。预计2026-2028年归母净利润分别为21.7/22.5/23.3亿元,对应PE为3.6/3.4/3.3倍,维持“买入”评级。
报告对路桥养护业务的发展趋势有何看法?
报告显示,路桥养护业务收入20.21亿元,同比+10.27%,毛利率12.51%,呈现增长态势。这表明公司在传统路桥工程业务之外,积极拓展路桥养护业务,并取得了一定成效。养护业务的增长有助于公司提升盈利能力,降低对单一业务的依赖,实现多元化发展。未来,随着基础设施进入存量时代,路桥养护市场有望迎来更大的发展空间,公司有望在这一领域获得更多业务机会。不过,养护业务的竞争也日益激烈,公司需要持续提升服务质量和效率,以保持竞争优势。
报告重点关注了哪些分析方向?
报告重点关注了以下几个方面:一是公司新签订单的回暖情况,新签订单303.5亿元,同比+12.82%,逐季改善,显示出公司业务恢复的积极信号;二是省内和城市业务的占比情况,省内中标额占比超51%,城市业务中标271.3亿元,占比54.43%,表明公司业务结构正在优化,城市业务贡献提升;三是毛利率和净利率的变化情况,毛利率同比提升2.3pct至13.77%,但期间费用率同比+1.3pct至6.55%,减值损失同比增加1.85亿元,导致净利率同比-0.11pct至4.38%,公司需要关注费用控制和风险管理的有效性;四是经营性现金流情况,经营性现金净额-29.52亿元,同比多流出12.29亿,主要因回款与付款时点错配,但收现比提升6.33pct至84.44%,公司需要加强现金流管理,确保资金链安全。
当前市场对路桥工程行业有何判断?
当前市场对路桥工程行业的判断是,行业整体处于转型升级阶段,传统路桥工程业务竞争激烈,利润空间受到挤压,而城市业务、养护业务等新兴领域市场空间广阔,成为行业发展的新动力。随着国家对基础设施建设的持续投入,特别是区域基建的回暖,路桥工程行业仍具有较好的发展前景。同时,行业竞争加剧,企业需要不断提升技术水平、管理能力和创新能力,以适应市场变化。此外,行业政策环境的变化也会对行业发展产生重要影响,企业需要密切关注政策动向,及时调整经营策略。
研报提示了哪些风险因素?
研报提示了以下几个风险因素:一是新签订单增速不及预期,新签订单虽然有所增长,但未来增速可能放缓,这将影响公司的收入增长;二是回款难度增大导致现金流压力上升,经营性现金净额同比多流出12.29亿,公司需要加强应收账款管理,确保资金及时回笼;三是研报使用信息不及时,研报数据截止到2026年上半年,未来市场环境可能发生变化,给公司带来不确定性。公司需要密切关注市场动态,及时调整经营策略,以应对潜在风险。