猜你想问
江河集团中报主要业绩亮点是什么?
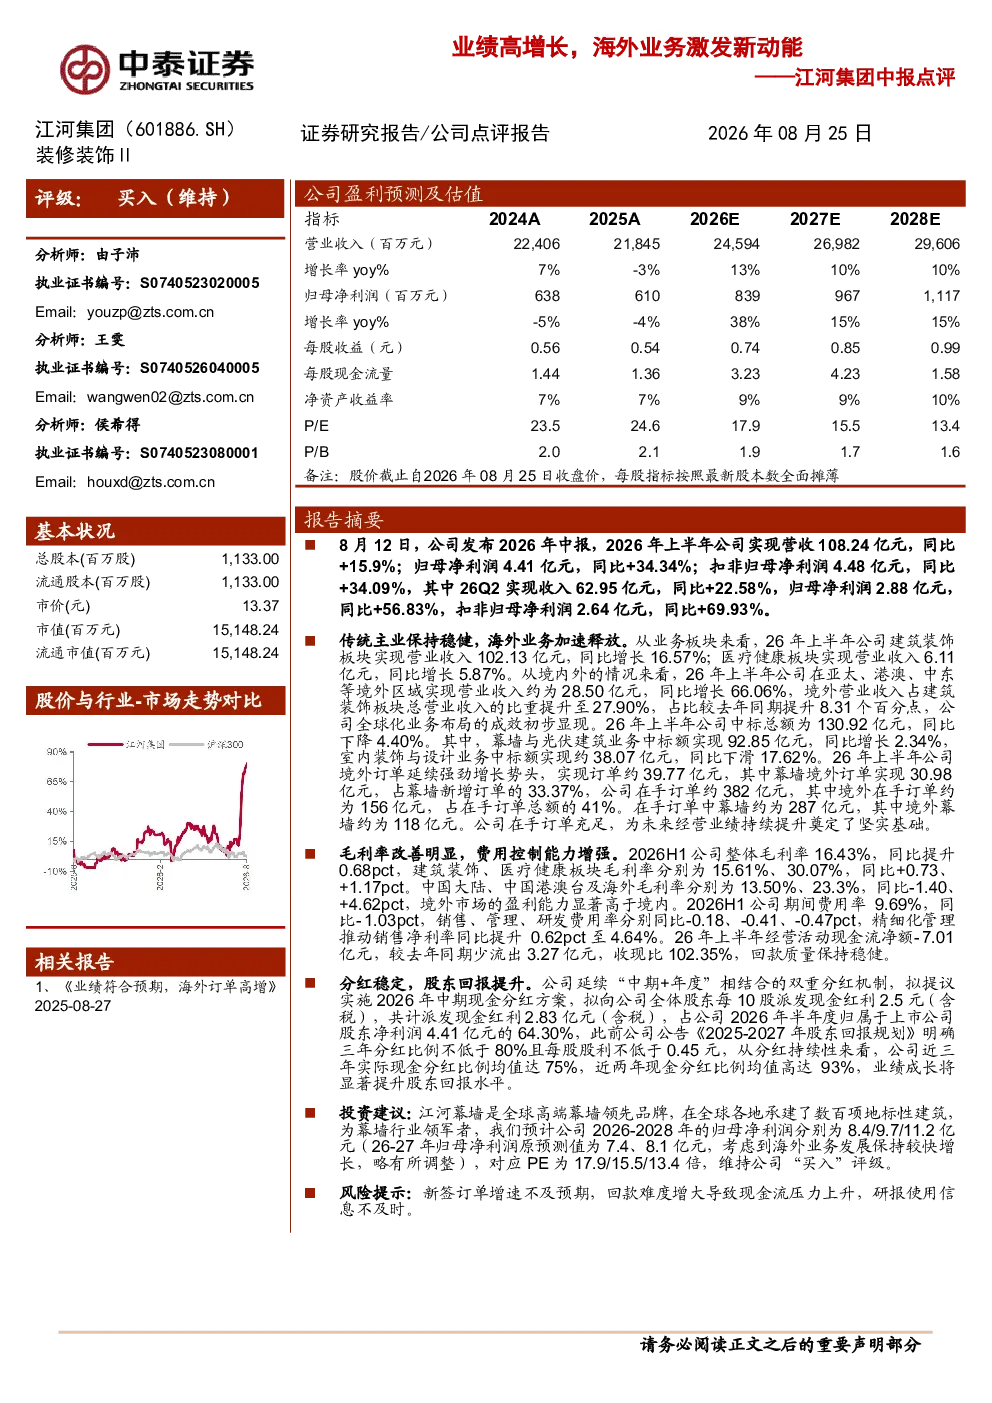
江河集团2026年中报显示公司整体业绩表现稳健,营收108.24亿元同比增长15.9%,归母净利润4.41亿元同比增长34.34%。建筑装饰板块营收102.13亿元增长16.57%,医疗健康板块营收6.11亿元增长5.87%。尤其值得关注的是海外业务,境外区域营收28.50亿元大幅增长66.06%,占建筑装饰板块总营收比重提升至27.90%。公司上半年境外订单约39.77亿元,境外在手订单约156亿元,占在手订单总额的41%,显示出海外市场的高速增长态势。
江河集团海外业务发展情况如何?
江河集团海外业务呈现加速释放的态势。2026年上半年,境外区域营收达到28.50亿元,同比增长66.06%,占建筑装饰板块总营收的27.90%。公司境外订单表现强劲,上半年新增订单约39.77亿元,同时手头还持有约156亿元的境外在手订单,占全部在手订单的41%。这一数据表明公司海外市场布局成效显著,未来增长潜力巨大,已成为公司新的重要增长引擎。
江河集团传统主业表现如何?
江河集团传统主业即建筑装饰板块保持稳定增长。2026年上半年,该板块营收达到102.13亿元,同比增长16.57%,增速稳健。结合海外业务的高速增长,公司整体营收实现15.9%的同比增长,显示出传统主业与新兴业务协同发展良好。建筑装饰板块作为公司核心业务,持续优化产品结构和市场布局,为整体业绩增长提供了坚实基础。
江河集团未来发展趋势如何?
江河集团未来发展趋势向好,主要体现在海外业务的高增长和传统主业的稳健发展。公司持续加大海外市场投入,订单储备充足,未来营收增长可期。同时,公司毛利率改善明显,整体毛利率提升至16.43%,期间费用率降低至9.69%,销售净利率达到4.64%,盈利能力持续增强。分析师预计公司2026-2028年归母净利润将分别为8.4/9.7/11.2亿元,显示出良好的成长性。
江河集团投资风险有哪些?
江河集团投资需关注的主要风险包括新签订单增速不及预期和回款难度增大。虽然公司当前海外业务表现亮眼,但海外市场拓展仍面临政策、文化等多重挑战,新签订单增速存在不确定性。此外,随着业务规模扩大,应收账款回收压力可能增加,回款难度增大可能影响现金流。投资者需密切关注公司海外市场拓展进展和应收账款管理情况。