猜你想问
这份研报主要讲了什么内容?
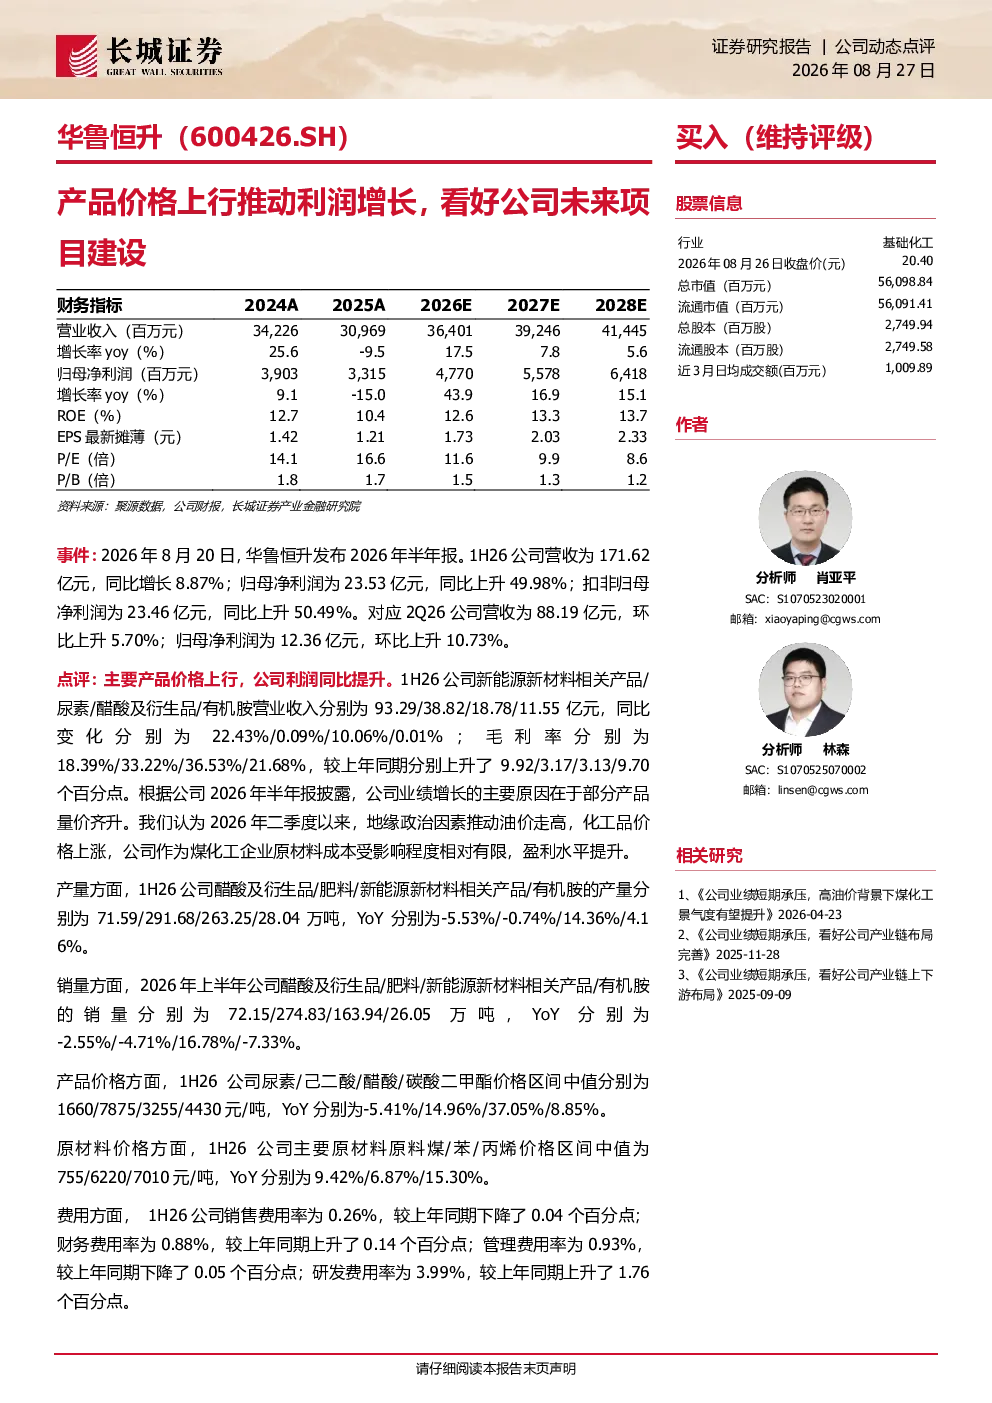
这份研报分析了华鲁恒升2026年上半年的业绩表现,指出公司营收和净利润均实现显著增长,主要得益于主要产品价格上行,尤其是尿素、醋酸及衍生品等。报告详细展示了公司各产品的营收、毛利率变化,以及产量和销量的同比数据。同时,报告还探讨了公司成本控制优势,特别是在地缘政治因素推动油价走高时,公司作为煤化工企业的成本相对原油价格变动较少,具备成本优势。此外,报告还介绍了公司项目建设的进展情况,以及未来收入和净利润的预测数据。
煤化工行业未来发展趋势如何?
煤化工行业未来发展趋势值得关注。随着全球能源结构的变化和技术的进步,煤化工行业正朝着绿色化、高效化方向发展。洁净煤气化技术、柔性多联产运行模式等先进技术的应用,有助于提高煤化工企业的成本控制能力和环保水平。同时,地缘政治因素对国际油价的影响也将持续存在,煤化工企业在产业链一体化和成本优化方面将更具优势。未来,煤化工行业有望在保障能源供应和推动产业升级方面发挥重要作用。
研报重点分析了华鲁恒升的哪些方面?
研报重点分析了华鲁恒升的业绩增长驱动因素、成本控制优势、项目建设进展以及未来业绩预测。报告指出,公司业绩增长主要得益于产品价格上行,尤其是尿素、醋酸及衍生品等。公司依托洁净煤气化技术,打造了柔性多联产运行模式,在地缘政治因素推动油价走高时,成本相对原油价格变动较少,具备成本优势。此外,报告还介绍了公司气化平台升级改造项目等项目的进展情况,以及未来收入和净利润的预测数据。
当前化工品市场现状如何?
当前化工品市场现状显示,地缘政治因素推动油价走高,导致化工品价格上涨。然而,煤化工企业在原材料成本方面相对受影响程度有限,具备成本优势。例如,华鲁恒升作为煤化工企业,其原材料成本受油价波动影响较小,盈利水平提升。同时,化工品市场的供需关系也在发生变化,部分产品如尿素、醋酸等需求稳定,价格上涨。未来,化工品市场仍将受到国际油价、原材料价格、环保政策等多重因素的影响。
研报提到了哪些风险提示?
研报提到了宏观经济波动、环保安全、产品价格波动、原材料价格波动以及研发等风险。宏观经济波动可能影响化工品市场需求和价格,环保安全风险可能影响公司生产经营,产品价格和原材料价格波动可能影响公司盈利水平,研发风险则可能影响公司技术领先地位。这些风险因素需要投资者关注,并在投资决策中进行充分考虑。