猜你想问
这份研报的核心内容是什么?
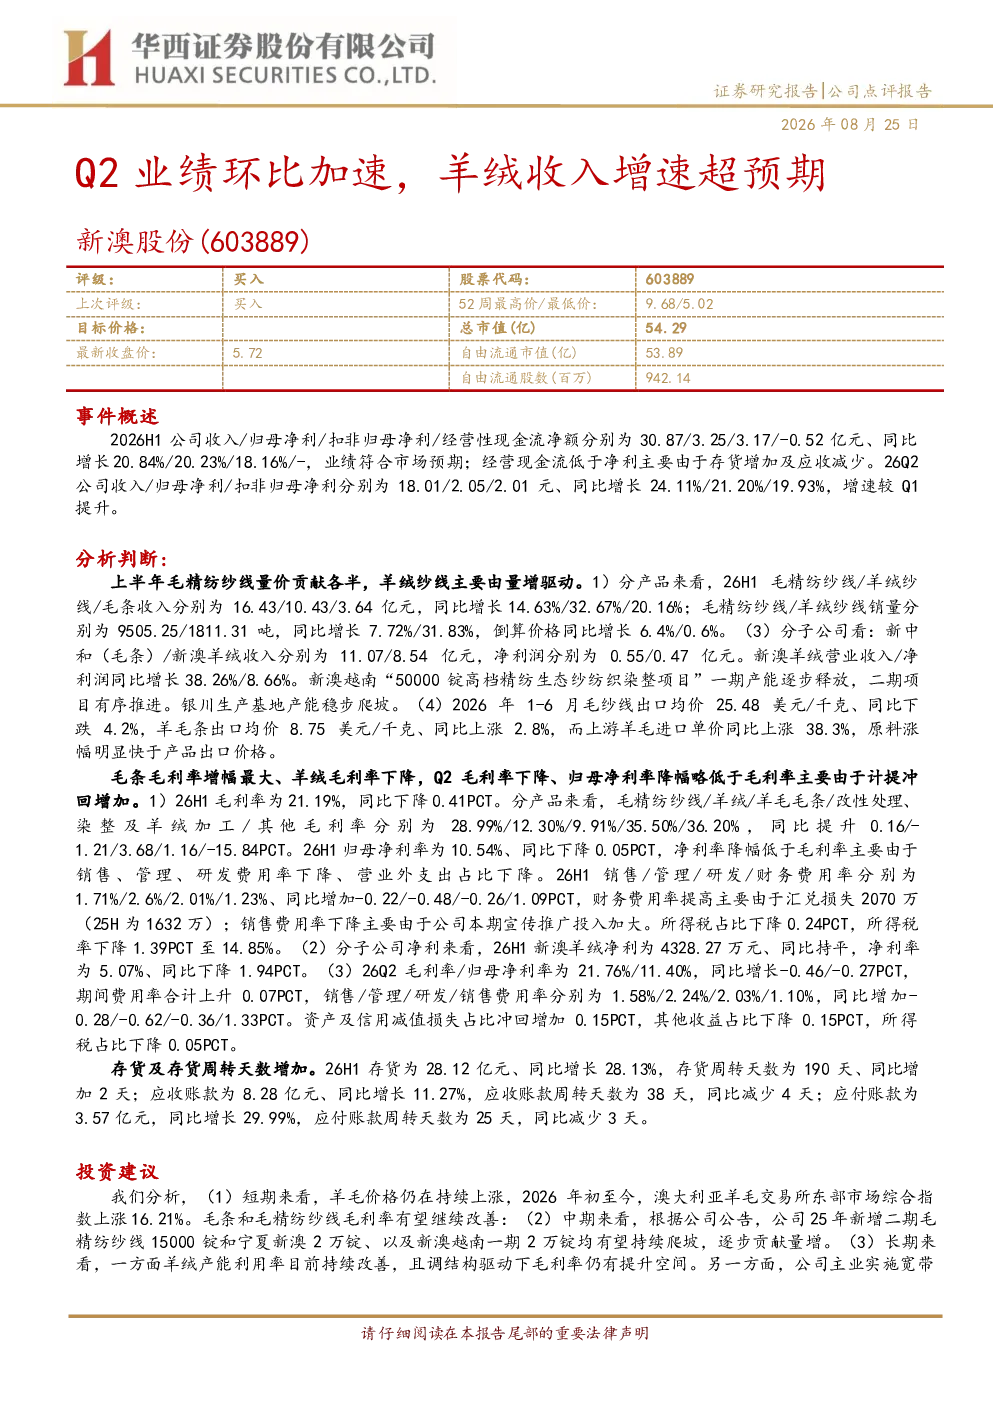
这份研报分析了新澳股份2026年上半年的业绩表现,重点指出Q2业绩环比加速,羊绒收入增速超预期。报告显示公司上半年收入同比增长20.84%,归母净利同比增长20.23%;Q2收入同比增长24.11%,归母净利同比增长21.20%。产品方面,毛精纺纱线收入同比增长14.63%,羊绒纱线收入同比增长32.67%。子公司新澳羊绒收入同比增长8.66%,越南和银川生产基地产能逐步释放。报告还分析了价格与成本、毛利率与净利率、费用与税收、存货与应收等关键数据。
当前毛纱线行业的发展趋势如何?
当前毛纱线行业呈现多元化发展趋势。一方面,公司毛精纺纱线收入同比增长14.63%,羊绒纱线收入同比增长32.67%,显示市场对高品质纱线的需求持续增长。另一方面,出口均价有所波动,毛纱线出口均价同比下跌4.2%,而羊毛条出口均价同比上涨2.8%,反映国际市场对毛纱线的价格敏感度提升。同时,上游羊毛进口单价同比上涨38.3%,原料成本上涨明显快于产品出口价格,对行业利润空间形成一定压力。未来,行业可能受益于产能扩张和产品结构优化,但需关注原材料价格波动和市场竞争加剧的风险。
研报重点分析了哪些方面?
研报重点分析了新澳股份的产品结构、盈利能力及未来增长点。产品方面,报告详细拆解了毛精纺纱线、羊绒纱线、毛条等主要产品的收入、销量及价格变化,指出羊绒纱线主要由量增驱动,收入同比增长32.67%。盈利能力方面,报告分析了毛利率与净利率的变化趋势,指出虽然整体毛利率略有下降,但净利率降幅低于毛利率,主要由于费用率下降及营业外支出占比下降。未来增长点方面,报告关注公司新增毛精纺纱线产能的释放,以及羊绒产能利用率的提升。
当前毛纱线市场的现状如何?
当前毛纱线市场呈现供需两旺与价格分化并存的特点。从供给端看,新澳股份通过越南和银川生产基地的产能扩张,逐步提升市场占有率。从需求端看,报告显示羊绒纱线销量同比增长31.83%,显示高端毛纱线需求旺盛。然而,价格方面存在分化,毛纱线出口均价同比下跌4.2%,而羊毛条出口均价同比上涨2.8%,反映不同产品受国际市场供需关系影响存在差异。此外,上游原料成本上涨明显快于产品出口价格,对行业整体利润水平形成挑战。市场整体竞争激烈,企业需通过产品差异化和技术升级提升竞争力。
研报提示了哪些风险?
研报提示了新澳股份面临的主要风险包括:毛条利润恢复不及预期风险,由于上游原料成本上涨,若毛条产品价格提升幅度不及成本上涨速度,可能导致利润空间压缩;羊绒毛利率提升低于预期风险,羊绒产品毛利率仍有提升空间,若市场供需关系变化导致价格承压,可能影响整体盈利能力;原材料价格波动风险,上游羊毛进口单价同比上涨38.3%,原材料价格波动对行业盈利水平具有显著影响;系统性风险,宏观经济环境变化可能对行业整体表现产生不确定性影响。公司需密切关注市场动态,优化成本结构,提升产品附加值以应对潜在风险。