猜你想问
这份研报的核心内容是什么?
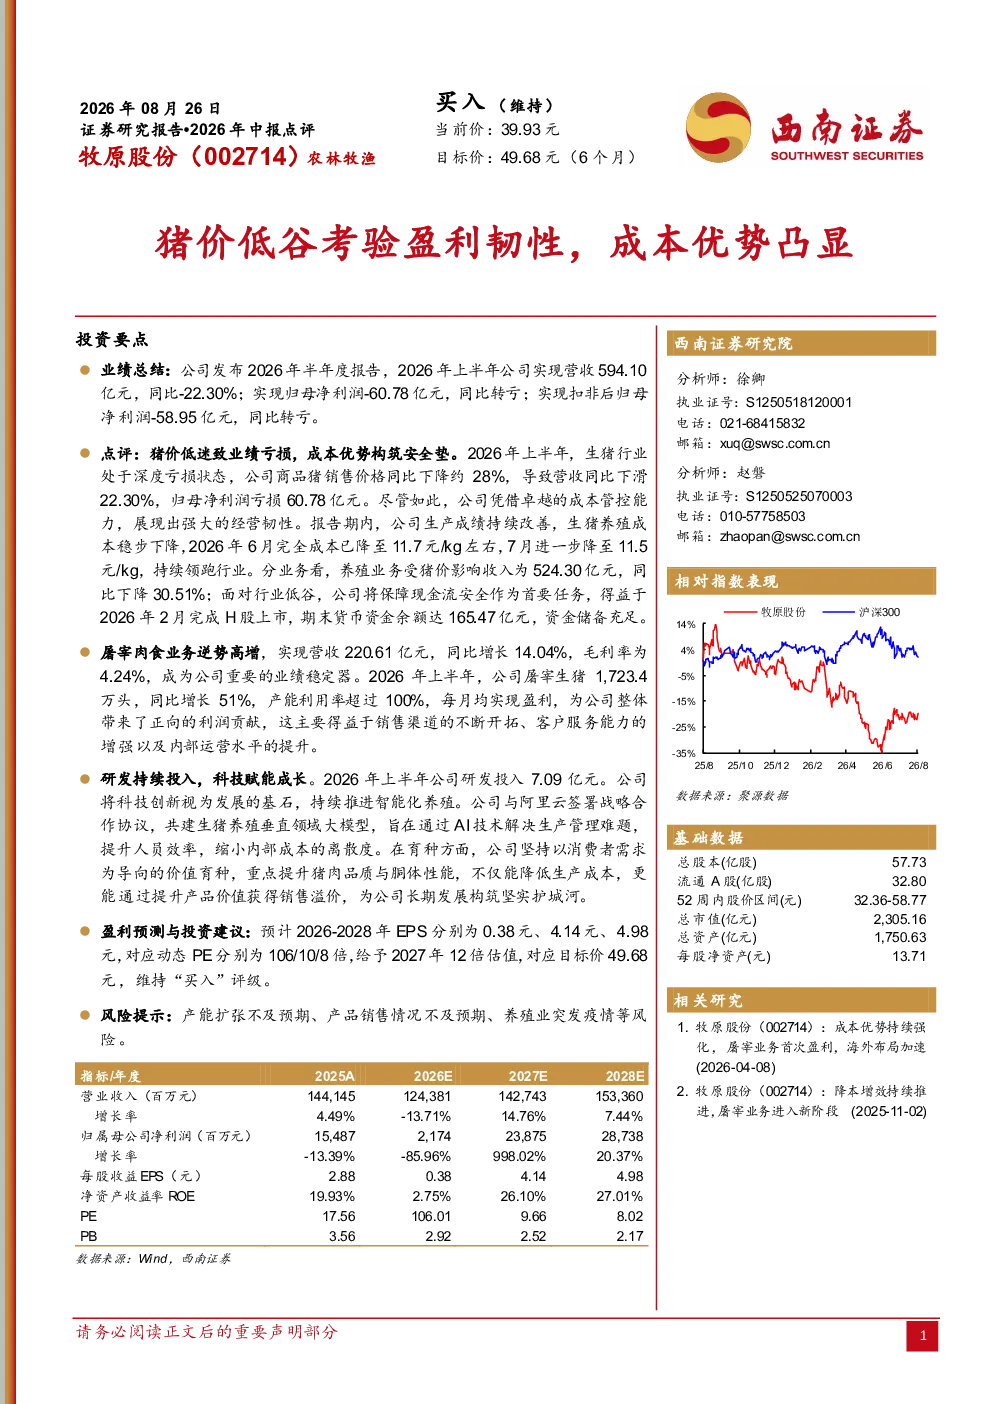
这份研报指出,猪价低迷导致公司业绩亏损,但凭借卓越的成本管控能力,展现出强大的经营韧性。公司生猪养殖成本持续下降,2026年6月降至11.7元/kg,7月进一步降至11.5元/kg,持续领跑行业。屠宰肉食业务逆势高增,2026年上半年营收同比增长14.04%,成为公司重要的业绩稳定器。公司持续投入研发,推进智能化养殖和育种,以科技赋能长期发展。
当前生猪养殖行业的发展趋势如何?
当前生猪养殖行业面临猪价低迷的挑战,但行业领先企业通过成本控制和业务多元化展现出较强的抗风险能力。行业竞争加剧促使企业加速向规模化、智能化转型,科技赋能成为行业发展的关键驱动力。未来,行业将更加注重效率提升和可持续发展,头部企业的成本优势和技术积累将形成竞争壁垒。
研报重点分析了哪些方面?
研报重点分析了公司在猪价低谷期的经营韧性,特别是其生猪养殖成本控制能力,以及屠宰肉食业务的逆势增长。此外,报告还关注了公司持续的研发投入,包括与阿里云共建生猪养殖垂直领域大模型等科技创新举措,并评估了这些因素对长期发展的支撑作用。
当前生猪市场的现状如何判断?
当前生猪市场面临价格周期性波动,2026年上半年商品猪销售价格同比下降约28%,导致部分企业业绩承压。但行业领先企业凭借规模效应和成本优势,仍能保持盈利能力。屠宰业务成为重要支撑,产能利用率高企,展现出较强的市场竞争力。整体来看,行业正处于调整期,头部企业的竞争优势进一步凸显。
研报提示了哪些主要风险?
研报提示的主要风险包括产能扩张不及预期,可能导致市场供需失衡;产品销售情况不及预期,影响公司营收和利润水平;养殖业突发疫情,可能对生产安全和经营造成冲击。此外,行业政策变化和环保压力也可能对企业的长期发展带来不确定性。
你可能感兴趣
猪价上涨助力业绩扭亏,龙头成本优势持续凸显
农林牧渔东兴证券2022-10-26
2026年一季报点评:低猪价使公司业绩承压,养殖成本持续下降优势凸显
纺织服装太平洋证券2026-06-09
公司简评报告:猪价走弱盈利筑底,成本优势领先
农林牧渔东海证券2026-09-05
畜牧年报:后非洲猪瘟时代,猪价考验成本支撑
华泰期货2020-12-06
成本优势明显,经营凸显韧性
第一上海证券2025-11-06
油价回落明显,成本优势及增储上产凸显韧性
东兴证券2025-09-04
雏鹰农牧(002477)年报点评:猪价上涨中凸显模式优势
农林牧渔中邮证券2011-03-18
季报点评:龙头优势凸显盈利韧性,业绩稳增符合预期
综合国盛证券2024-10-27
2022年中报点评:盈利高位有韧性,产能产品结构优势凸显
建筑建材国信证券2022-08-23
浙商轻工史凡可 共创草坪 26H1销量高增 盈利韧性凸显 全球龙头优势稳固 欢迎参加今晚2
未知机构2026-08-25