猜你想问
这份研报的核心内容是什么?
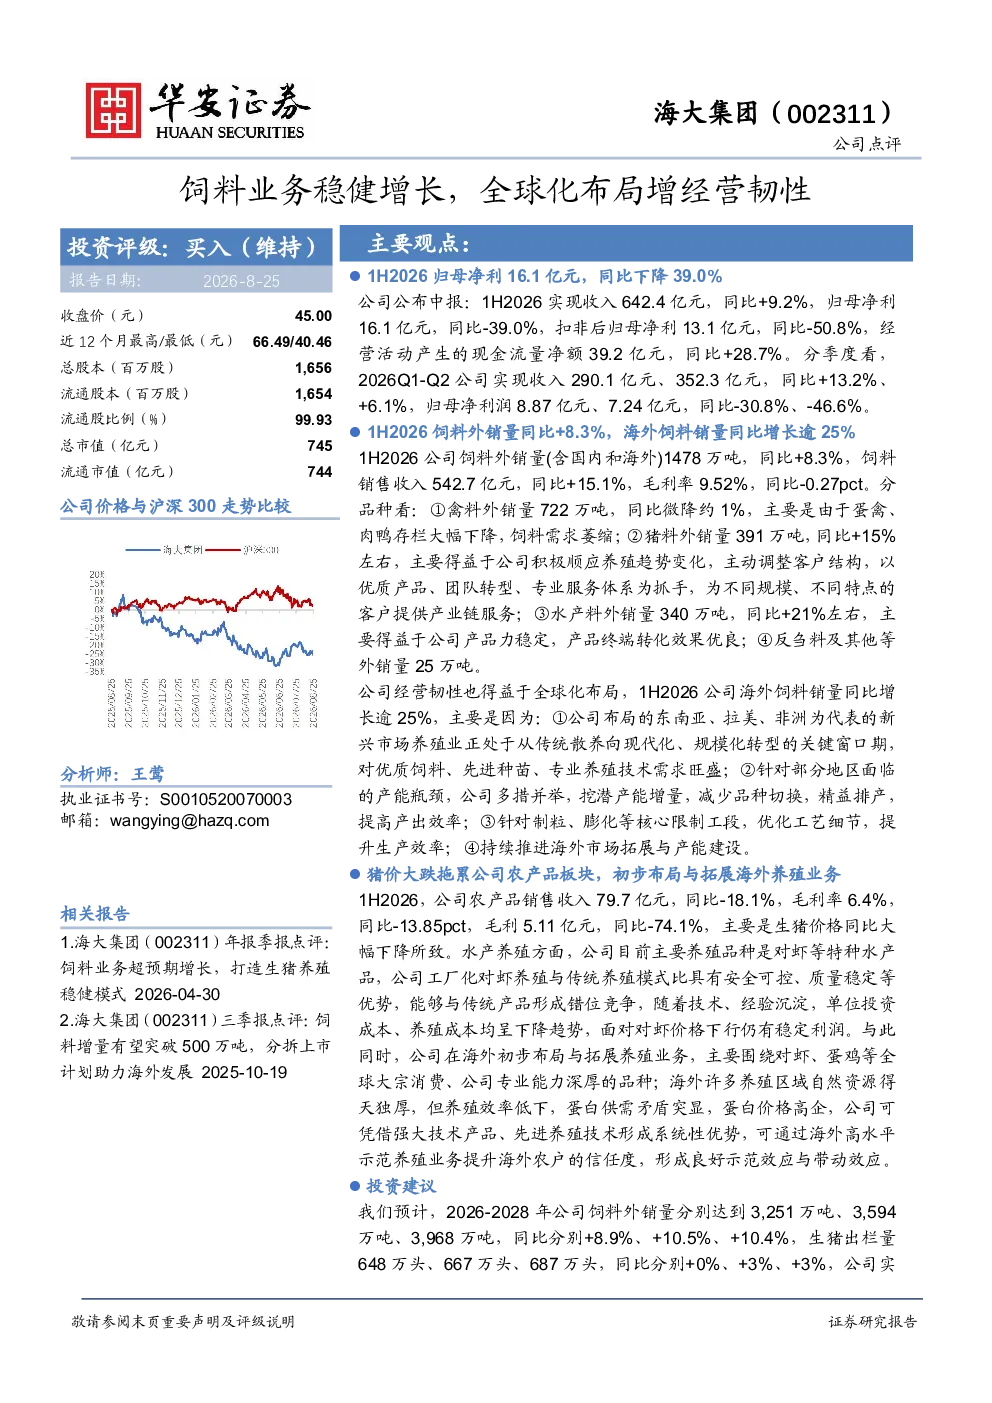
这份研报分析了海大集团2026年上半年的经营情况。报告显示,公司1H2026实现收入642.4亿元,同比+9.2%,但归母净利同比-39.0%,扣非后归母净利同比-50.8%。饲料外销量同比+8.3%,海外饲料销量同比增长逾25%。猪料外销量同比+15%左右,水产料外销量同比+21%左右。公司经营韧性主要得益于全球化布局,在东南亚、拉美、非洲等新兴市场表现突出。农产品板块受生猪价格下跌影响,销售收入同比-18.1%。
饲料行业的发展趋势如何?
饲料行业正经历转型升级,特别是新兴市场如东南亚、拉美、非洲等,养殖业从传统散养向现代化、规模化转型,对优质饲料、先进种苗、专业养殖技术需求旺盛。同时,行业竞争加剧,企业需通过产品力提升、产能优化、全球化布局等方式增强经营韧性。海大集团通过积极调整客户结构,提供产业链服务,并拓展海外市场,展现了较强的适应能力。
研报重点分析了哪些方向?
研报重点分析了海大集团的饲料业务和全球化布局。报告详细拆解了公司各饲料品种(禽料、猪料、水产料、反刍料等)的国内外销量及增长情况,并特别强调了海外市场的强劲增长。此外,报告还分析了公司农产品板块的业绩下滑原因,以及其在海外养殖业务的初步布局。通过这些分析,展现了公司在不同业务板块的经营状况和未来发展方向。
当前市场对海大集团有何判断?
当前市场对海大集团的判断是,公司饲料业务保持稳健增长,尤其在全球化布局方面展现出较强韧性。尽管归母净利润短期承压,但公司通过优化产品结构、提升海外市场占比等方式,正逐步增强盈利能力。同时,公司农产品板块面临挑战,但其在海外养殖业务的初步布局为未来发展提供了新方向。整体来看,海大集团在饲料行业的领先地位和全球化战略使其具备较强的竞争优势。
研报提示了哪些风险?
研报提示了几个主要风险:首先,疫情可能对供应链和市场需求产生影响;其次,畜禽价格持续低迷可能拖累公司农产品板块业绩;最后,原材料价格大涨可能增加公司生产成本。这些风险因素需要关注,但研报并未对公司的长期发展前景表示悲观,而是强调了公司在行业中的竞争优势和应对风险的能力。