猜你想问
这份研报的核心内容是什么?
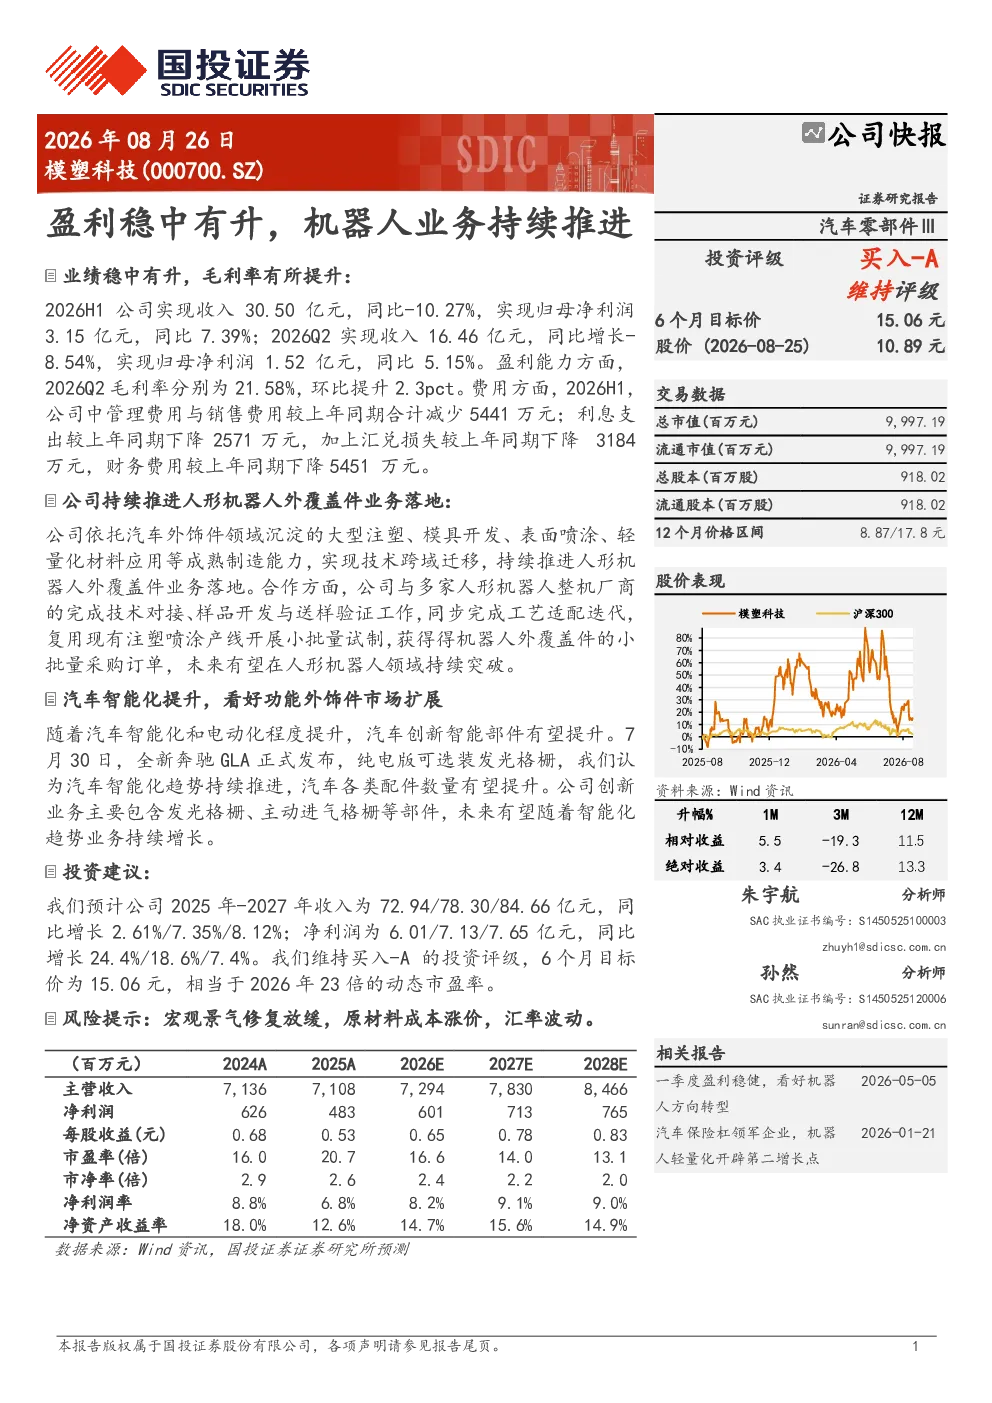
2026年上半年公司业绩稳中有升,收入30.50亿元(同比-10.27%),归母净利润3.15亿元(同比7.39%);Q2收入16.46亿元(同比-8.54%),归母净利润1.52亿元(同比5.15%)。毛利率提升2.3pct至21.58%,费用端管理费用、销售费用、利息支出及汇兑损失均同比减少。公司持续推进人形机器人外覆盖件业务,依托汽车外饰件制造能力实现技术迁移,与多家人形机器人厂商完成技术对接及小批量试制,获得订单,未来有望持续突破。汽车智能化趋势下,公司发光格栅、主动进气格栅等创新业务有望受益于配件数量提升,市场空间扩大。预计2025-2027年收入72.94/78.30/84.66亿元(同比2.61%/7.35%/8.12%),净利润6.01/7.13/7.65亿元(同比24.4%/18.6%/7.4%)。
机器人行业的发展趋势如何?
公司持续推进人形机器人外覆盖件业务,依托汽车外饰件制造能力实现技术迁移,与多家人形机器人厂商完成技术对接及小批量试制,获得订单,未来有望持续突破。汽车智能化趋势下,公司发光格栅、主动进气格栅等创新业务有望受益于配件数量提升,市场空间扩大。人形机器人作为未来机器人领域的重要发展方向,其外覆盖件业务具有广阔的市场前景。同时,汽车智能化趋势也为公司相关创新业务提供了新的增长点。
研报重点分析了哪些方向?
研报重点分析了公司2026年上半年的业绩表现,包括收入、净利润、毛利率等关键财务指标的变化情况。同时,重点分析了公司人形机器人外覆盖件业务的推进情况,包括技术迁移、与厂商对接、小批量试制及订单获取等方面。此外,研报还分析了公司汽车智能化趋势下的创新业务,如发光格栅、主动进气格栅等,以及这些业务的市场空间和发展前景。最后,研报还对公司未来几年的收入、净利润进行了预测,并给出了相应的投资评级和目标价。
当前市场对该公司或该行业的现状如何判断?
从公司业绩来看,2026年上半年公司收入虽然同比下降,但净利润实现了增长,且毛利率有所提升,显示出公司较强的盈利能力。费用端管理费用、销售费用、利息支出及汇兑损失均同比减少,表明公司在费用控制方面做得较好。从行业来看,人形机器人作为未来机器人领域的重要发展方向,具有广阔的市场前景。同时,汽车智能化趋势也为相关企业提供了新的增长点。但需要注意的是,市场竞争激烈,技术更新迭代快,企业需要不断进行技术创新和产品升级,才能在市场中保持竞争优势。
研报中提到了哪些风险提示?
研报中提到了宏观景气修复放缓、原材料成本上涨、汇率波动等风险因素。宏观景气修复放缓可能导致市场需求下降,影响公司业绩。原材料成本上涨会增加公司的生产成本,压缩利润空间。汇率波动可能导致公司汇兑损失增加,影响公司财务表现。这些风险因素需要公司密切关注,并采取相应的措施进行应对。