汽车金融公司资产规模恢复增长趋势
2025年末汽车金融公司总资产规模约9,144.5亿元,较年初增长6.9%,扭转了此前多年的规模下行趋势。这一增长主要得益于监管部门2025年对汽车金融领域竞争的规范和整顿,引导行业回归良性发展,使得汽车金融公司当年资产及营业收入均得到改善。
行业发展趋势与分化
近年来汽车销售增长主要由新能源汽车拉动,拥有新能源厂商背景的汽车金融公司发展普遍较快,但多数汽车金融公司股东厂商竞争优势当前依然集中在传统能源汽车领域,具有新能源汽车优势厂商背景的汽车金融公司数量并不占优。2025年乘用车销售已由新能源汽车主导,但同期汽车金融公司业务的电动化趋势相对滞后,与相关股东品牌在新能源业务领域拓展进度存在关联。另一方面,近期商用车销售表现良好,部分具有商用车股东背景的汽车金融机构资产增速亦保持在高于行业均值水平。
历史规模变化
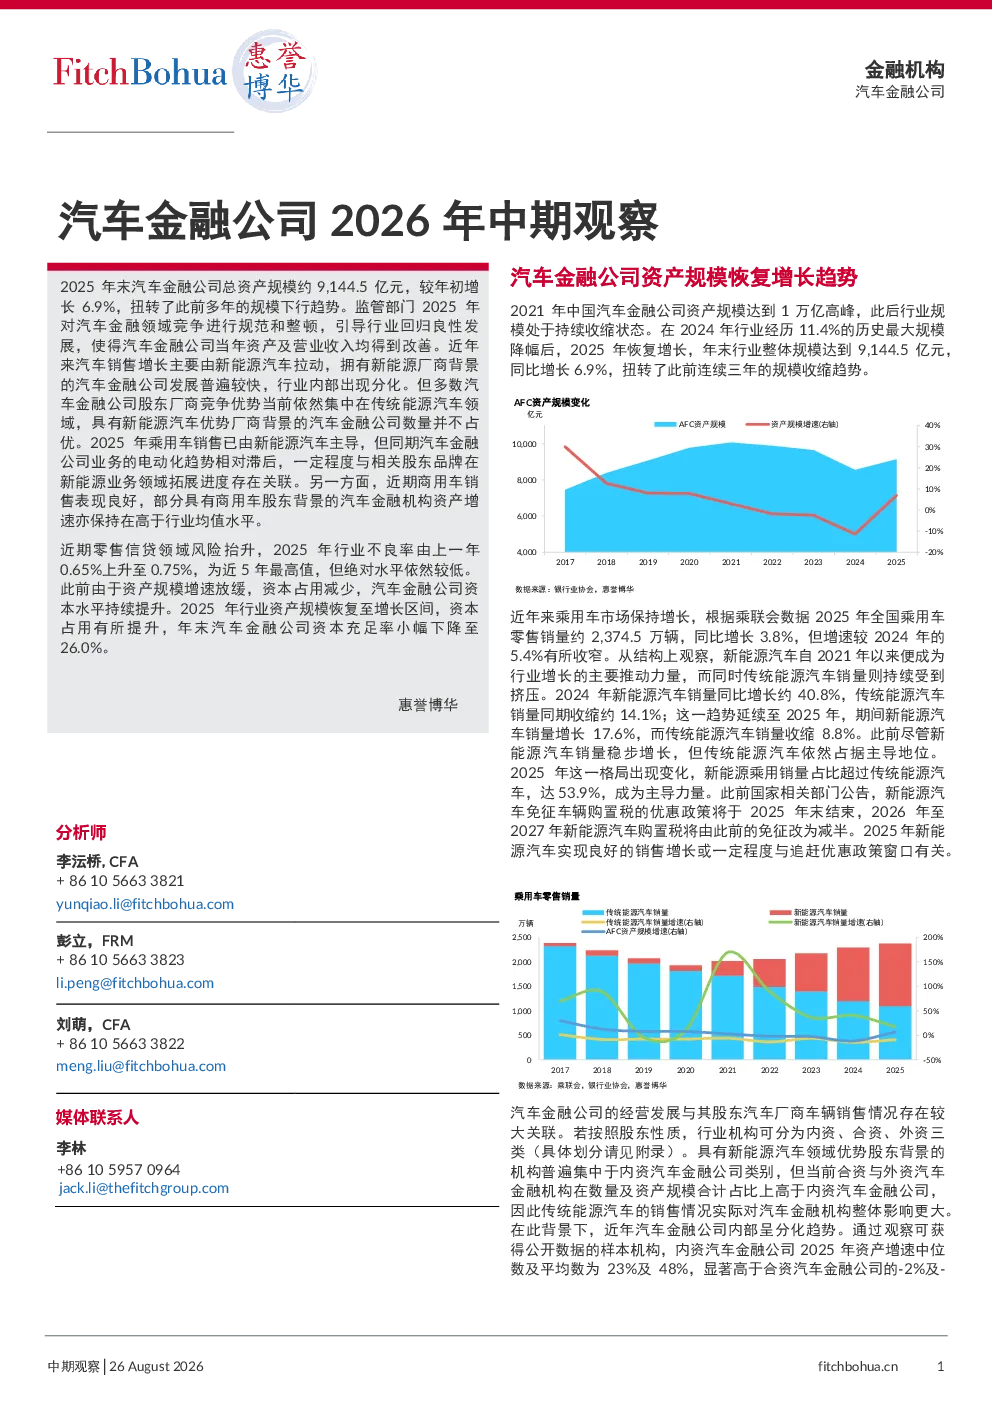
2021年中国汽车金融公司资产规模达到1万亿高峰,此后行业规模处于持续收缩状态。在2024年行业经历11.4%的历史最大规模降幅后,2025年恢复增长,年末行业整体规模达到9,144.5亿元,同比增长6.9%,扭转了此前连续三年的规模收缩趋势。
行业风险与资本水平
近期零售信贷领域风险抬升,2025年行业不良率由上一年0.65%上升至0.75%,为近5年最高值,但绝对水平依然较低。此前由于资产规模增速放缓,资本占用减少,汽车金融公司资本水平持续提升。2025年行业资产规模恢复至增长区间,资本占用有所提升,年末汽车金融公司资本充足率小幅下降至26.0%。
乘用车市场结构
近年来乘用车市场保持增长,根据乘联会数据2025年全国乘用车零售销量约2,374.5万辆,同比增长3.8%,但增速较2024年的5.4%有所收窄。从结构上观察,新能源汽车自2021年以来便成为行业增长的主要推动力量,而同时传统能源汽车销量则持续受到挤压。2025年新能源汽车销量占比超过传统能源汽车,达53.9%,成为主导力量。此前国家相关部门公告,新能源汽车免征车辆购置税的优惠政策将于2025年末结束,2026年至2027年新能源汽车购置税将由此前的免征改为减半。2025年新能源汽车实现良好的销售增长或一定程度与追赶优惠政策窗口有关。
行业竞争与经营分化
汽车金融公司的经营发展与其股东汽车厂商车辆销售情况存在较大关联。若按照股东性质,行业机构可分为内资、合资、外资三类。具有新能源汽车领域优势股东背景的机构普遍集中于内资汽车金融公司类别,但当前合资与外资汽车金融机构在数量及资产规模合计占比上高于内资汽车金融公司,因此传统能源汽车的销售情况实际对汽车金融机构整体影响更大。在此背景下,近年汽车金融公司内部呈分化趋势。通过观察可获得公开数据的样本机构,内资汽车金融公司2025年资产增速中位数及平均数为23%及48%,显著高于合资汽车金融公司的-2%及-5%和外资汽车金融公司的-5%及-5%。虽然行业内部分化依然存在,但2025年各类汽车金融公司资产规模增长中位数及平均数皆较2024年出现改观,显示出经营压力出现一定程度缓解。
监管政策与行业规范
根据部分机构披露信息,汽车金融公司2025年资产规模的增长一定程度与监管机构规范行业经营有关。2025年多个地区监管机构及行业自律组织对辖内商业银行汽车贷款的“高息高返”情况进行整顿和规范。近年商业银行加大对汽车金融领域业务的投入,汽车金融公司面临的竞争有所加剧,对该类高额返佣的整顿有利于汽车金融领域回归良性发展,也客观上减轻汽车金融公司面临的竞争压力,改善外部经营环境。此外二手车市场温和发展,2025年累计交易量同比增长约2.5%,汽车金融公司亦加大在该领域投入,同期二手车贷款规模实现16.9%的较快增长,年末在行业整体资产中占比由年初约9.2%上升至10.0%,对行业规模提升起到积极作用。
新能源汽车业务占比
虽然汽车销售市场逐渐由新能源汽车主导,但汽车金融公司业务资产依然由传统能源汽车占据主要比例。2021年以来行业新能源汽车融资余额随着汽车销量持续提升,但2025年其份额依然低于40%。汽车金融公司业务与其股东厂商汽车销量关系密切,上述新能源领域的相对滞后也与其股东品牌在新能源业务领域拓展进度存在关联。但长期而言,汽车金融公司传统能源汽车业务规模逐年收缩,而新能源汽车业务保持增长态势,未来行业预计将逐步向新能源业务主导过渡。
行业不良率与拨备水平
2025年汽车金融公司行业资产质量压力出现抬升,年末不良贷款率由年初的0.65%上升至0.75%,为近5年最高值,但仍低于同期商业银行整体不良率1.50%。近年由于宏观环境变化影响,行业不良率呈波动上行趋势,先于2022年达到0.71%,并在2023年回落至0.58%,此后再次上行。不同类型的汽车金融公司资产质量变化存在一定的差异,其中外资与内资样本汽车金融公司2025年末不良率中位值均较年初出现抬升,而合资机构则出现改善,这一改善主要由于部分机构加大不良资产处置力度所致。结合历史数据观察,外资汽车金融公司整体资产质量始终保持在各类型机构中较优水平。汽车金融公司目前以零售业务为主,且近年在宏观经济变化的过程中不断提升风险把控能力,叠加行业整体资产信用主体分散,未来资产质量大幅恶化的可能性相对较小,近期资产质量变化主要来自宏观经济变化之下,零售信贷领域整体风险的抬升。从公布相关数据的全国性商业银行(国有银行及股份制银行)近年零售贷款不良率变化亦可观察到相同趋势,2023年该部分银行零售不良率均值为1.24%,此后持续上升至2025年的1.71%。2026年零售信贷领域风险持续,预计汽车金融公司年末行业整体资产质量依然存在下行压力,但仍将保持在优于银行业整体的水平。
行业流动性水平
整体而言,2025监管部门对汽车金融领域进行规范治理以及汽车整体销量稳步增长,皆对汽车金融公司行业资产及收入产生积极影响,但多数机构盈利指标依然处于下滑趋势。2026年上半年汽车销售呈现一定疲软态势,预计将对当年汽车金融公司业务增长产生不利影响。长期而言,股东厂商汽车销量提振是对旗下汽车金融公司业务增长的最大推动力。汽车金融公司流动性监管指标持续维持在良好水平,行业2025年流动性比率247.1%,较上一年195.9%有所提升,且远优于商业银行同期80.1%的水平。汽车金融公司行业流动性水平历史上经历一定波动,但整体维持在较高水平,体现出行业较好的流动性状况。
负债结构与资本补充
不同规模的机构在负债结构上存在一定差异,但通常银行借款为行业依赖程度最高的资金来源。随着2023年《汽车金融公司管理办法》拓宽行业机构可吸收存款的范围,股东存款在负债中的比例呈现一定抬升。2025年末应付债券(含金融债及资产支持证券)在样本汽车金融公司负债结构中比例出现提升,股东存款占比小幅回落;银行借款在负债中的比例则保持平稳。但如果从新发行债券上观察,汽车金融公司近年金融债及资产支持证券合计发行规模持续下降,该趋势与同期行业机构资产增长面临乏力相符,2026年8月发行规模同比出现一定抬升。长期而言,未来行业融资方式预计将会更趋于多元化,但一段时间内银行贷款将依然保持主要资金来源的地位。
近年来行业竞争压力加大,盈利增长承压,汽车金融公司传统上通过利润留存的方式补充资本的能力有所削弱,股东增资为部机构资本实力带来了较大幅度提升。其中一汽汽车金融的注资已于2026年6月获得监管机构批复,拟增资额约43亿元,此前该公司注册资本约28亿元,完成增资后资本实力将实现大幅度提升。此外2025年下半年,北汽汽车金融股东计划对其增资9亿元已获得监管机构批复,完成增资后注册资本提升至19亿元。预计未来一段时间内行业整体资本水平仍将保持良好,但盈利能力的削弱使得行业机构将更加依赖外源性补充。