猜你想问
报告核心内容是什么?
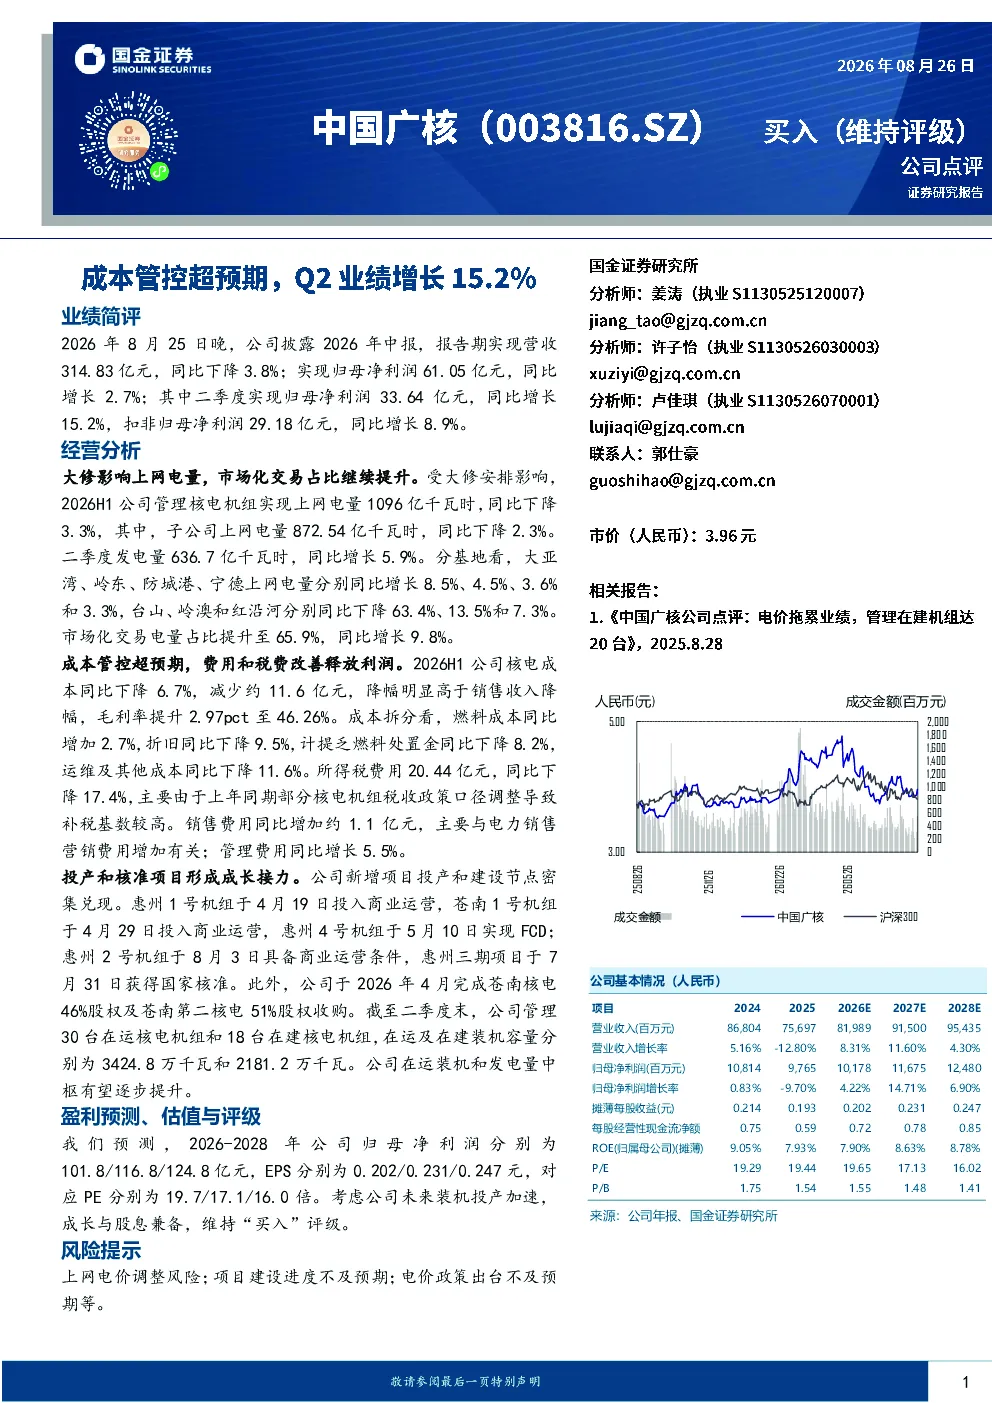
本报告显示,中国广核2026年中报归母净利润61.05亿元,同比增长2.7%。二季度归母净利润33.64亿元,同比增长15.2%,扣非归母净利润29.18亿元,同比增长8.9%。公司营收314.83亿元,同比下降3.8%。二季度发电量同比增长5.9%,市场化交易电量占比提升至65.9%。
核电行业发展趋势如何?
核电行业正经历市场化交易占比提升和技术成本优化阶段。中国广核通过提升市场化交易电量占比至65.9%,同比增长9.8%,同时核电成本同比下降6.7%,毛利率提升2.97pct至46.26%。行业整体需关注电价政策调整、项目建设进度及税收政策影响。
报告重点分析了哪些方面?
报告重点分析了成本管控成效、市场化交易表现及项目进展。公司通过运维及其他成本同比下降11.6%及燃料成本同比增加2.7%的平衡,实现毛利率提升。惠州机组投产、FCD及股权收购等项目建设加速,管理在运及在建装机容量分别为3424.8万千瓦和2181.2万千瓦。
当前核电市场现状如何?
当前核电市场呈现大修影响与市场化交易并存的格局。受大修影响,2026H1公司上网电量同比下降3.3%,但二季度发电量同比增长5.9%。市场化交易占比提升至65.9%,显示行业向市场化转型加速。所得税费用同比下降17.4%,主要因上年同期补税基数较高。
研报提示哪些风险?
研报提示的主要风险包括上网电价调整、项目建设进度不及预期及电价政策出台不及预期。公司销售费用同比增加约1.1亿元,主要与电力销售营销费用增加有关;管理费用同比增长5.5%。需关注税收政策口径调整对利润的影响及未来电价政策稳定性。
你可能感兴趣
成本管控卓有成效,Q2业绩超预期
东兴证券2024-08-19
中国民航信息网络2024年中报点评:业绩增长超预期,成本管控是关键
国泰君安证券2024-09-01
2020年上半年业绩点评:净利增长超预期,成本管控有效,盈利弹性空间大
文化传媒西部证券2020-08-20
成本管控及多元布局显成效,Q2业绩同比增长40%
交通运输西南证券2020-08-28
中国东方教育2024年中期业绩点评:业绩超预期,强化成本管控利润率优化
国泰君安证券2024-08-25
2019年中报点评:价量配合改善&成本管控得当,中报业绩超预期
化石能源国泰君安证券2019-08-24
成本管控能力亮眼,21Q3业绩大超预期
交通运输中泰证券2021-10-30
21年报及22年一季报点评:业绩超预期,价格传导及成本管控能力强
机械设备西部证券2022-04-29