猜你想问
这份研报主要讲了什么内容?
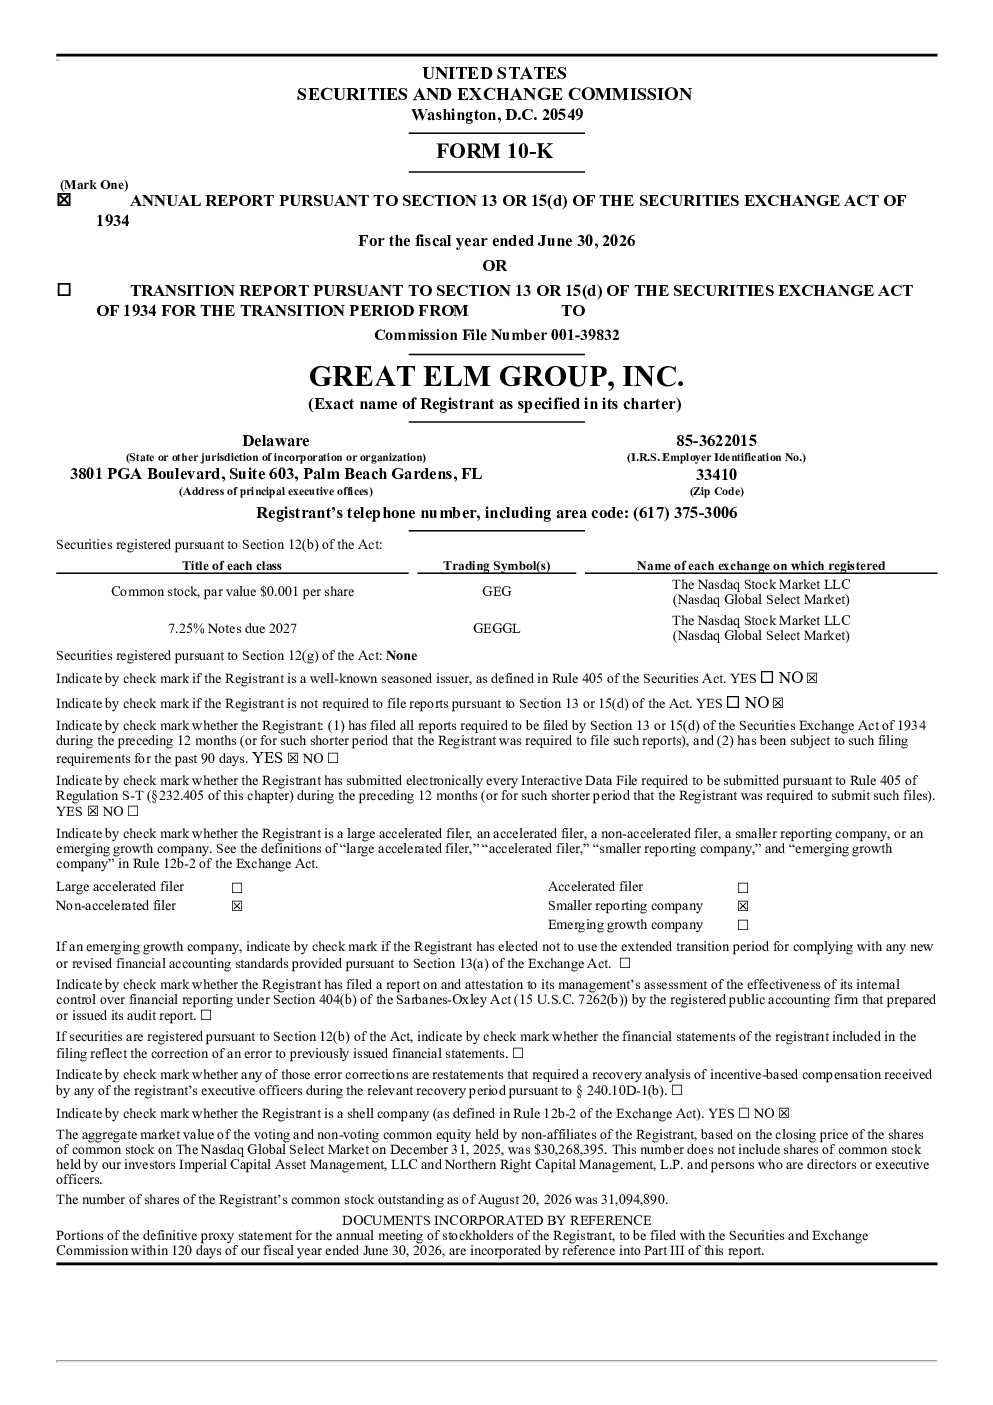
这份研报分析了大青松集团股份有限公司2025年度报告,重点介绍了GEG作为一家另类资产管理公司的业务模式,包括其专注于信贷、房地产、特种金融等另类策略的长期资本工具投资组合。报告显示公司目前管理约7.7亿美元资产,通过子公司为GECC和Monomoy UpREIT等工具提供管理服务。此外,报告还披露了公司财务数据,如2025年净利润1.56亿美元,2026年预计净亏损3.69亿美元,总资产11.37亿美元,股东权益4.08亿美元等关键信息。
另类资产管理行业未来发展趋势如何?
另类资产管理行业未来发展趋势呈现多元化与专业化并行的特点。随着传统投资渠道收益率下降,投资者对另类资产的需求持续增长,推动行业向信贷、房地产、私募股权等领域拓展。同时,监管政策趋严和市场竞争加剧,要求资产管理公司提升风险管理能力和创新投资策略。GEG作为专注于另类策略的公司,需在激烈竞争中寻找差异化优势,平衡创新与风险,以实现可持续发展。
研报对大青松集团的核心业务分析有哪些?
研报指出大青松集团的核心业务是作为另类资产管理公司,管理跨信贷、房地产、特种金融等多元化投资组合。公司通过 wholly-owned子公司GECM和MCRE为GECC和Monomoy UpREIT等工具提供投资管理服务,目前管理资产规模约7.7亿美元。报告强调公司业务增长策略面临大型机构的竞争压力,且投资组合业绩易受市场波动影响,需关注其运营和网络安全风险。
当前大青松集团的市场表现如何?
当前大青松集团市场表现呈现分化特征。一方面,公司2025年实现净利润1.56亿美元,显示其业务具备一定盈利能力;另一方面,2026年预计净亏损3.69亿美元,总负债达7.29亿美元,表明公司面临较大的财务压力和市场竞争挑战。报告指出公司业务增长策略可能受阻,且普通股存在转让限制,可能影响其估值和融资能力。
研报提示的主要风险有哪些?
研报提示的主要风险包括:业务增长策略可能因市场竞争失败;投资组合业绩易受经济周期影响,导致收入利润波动;运营和网络安全风险可能引发财务损失、监管处罚或声誉损害;普通股转让限制可能限制融资渠道;以及公司可能需额外融资支持增长计划,但面临市场不确定性。此外,公司可利用净经营亏损结转抵税,但需关注其长期可持续性。