猜你想问
这份研报的核心内容是什么?
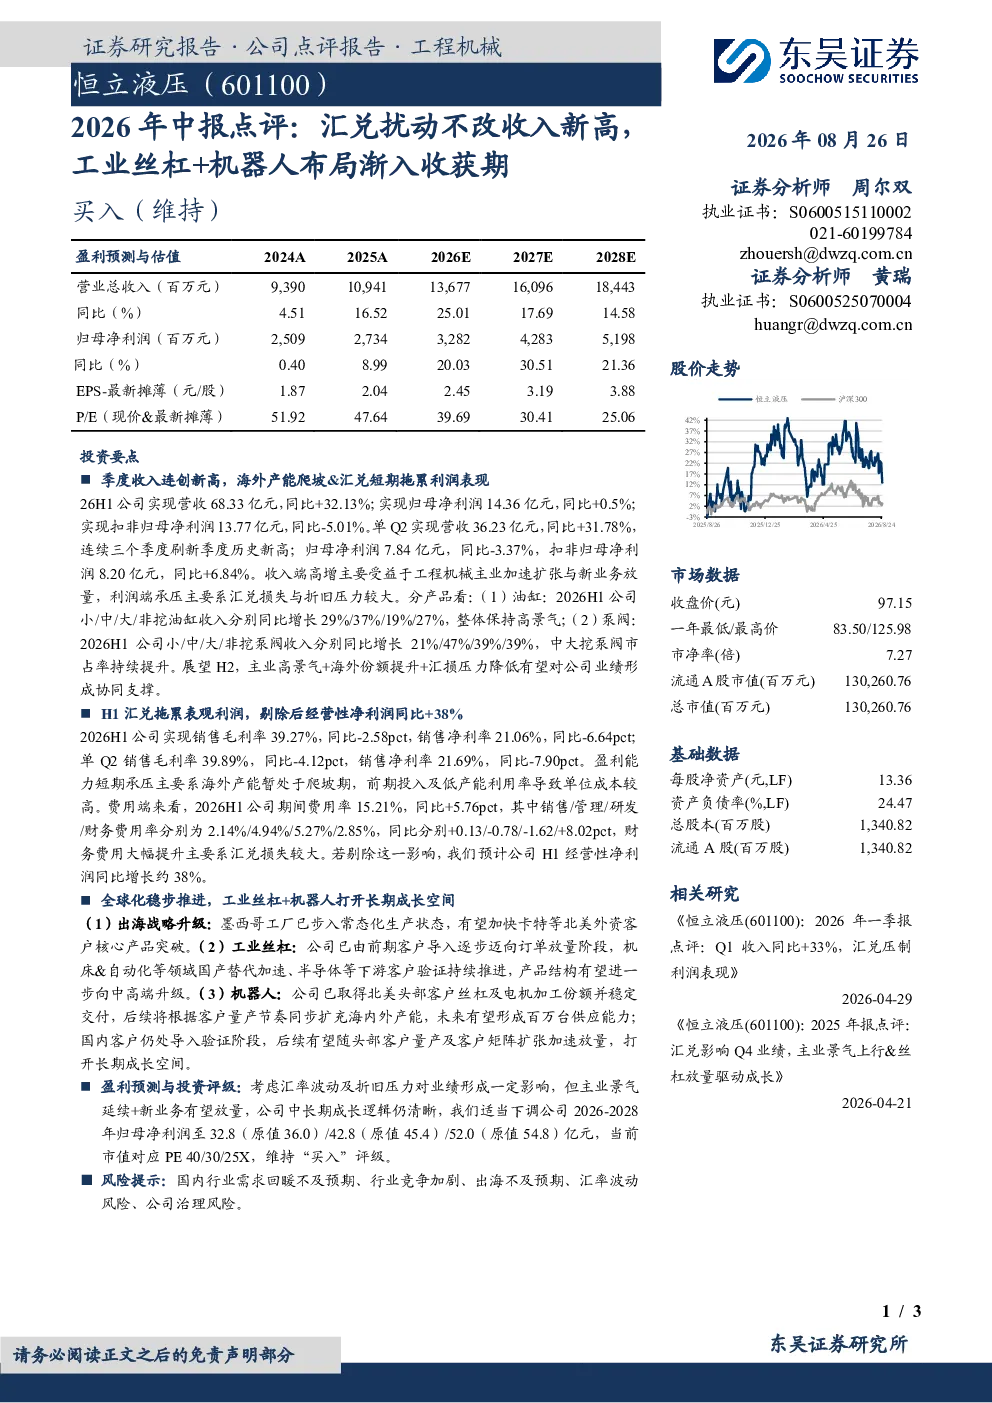
本报告分析公司2026H1营收68.33亿元(同比+32.13%),归母净利润14.36亿元(同比+0.5%),单Q2营收36.23亿元(同比+31.78%),归母净利润7.84亿元(同比-3.37%)。收入高增主要来自工程机械扩张与新业务,利润端受汇兑损失与折旧压力影响。油缸、泵阀产品线均保持高景气,中大挖泵阀市占率提升。展望H2,主业高景气、海外份额提升及汇损压力降低有望支撑业绩。
工业丝杠和机器人赛道的行业发展趋势如何?
工业丝杠与机器人赛道正稳步推进全球化布局。墨西哥工厂已常态化生产,加速北美外资客户突破;工业丝杠进入订单放量阶段,机床与自动化国产替代加速,产品结构向中高端升级;机器人已取得北美头部客户份额并稳定交付,未来百万台供应能力可期。国内客户仍处导入阶段,随头部客户量产及客户矩阵扩张加速放量。
报告重点分析了哪些方向?
报告重点分析了公司海外产能爬坡对利润的影响,以及工业丝杠与机器人的长期成长空间。海外产能爬坡导致单位成本较高,短期利润承压,但长期看主业高景气、海外份额提升及汇损压力降低将支撑业绩。工业丝杠与机器人业务正逐步放量,产品结构升级,客户导入加速,打开长期成长空间。
当前市场对公司的现状判断是什么?
当前市场判断公司收入端表现强劲,工程机械主业扩张与新业务放量驱动高增长。利润端短期受汇兑损失与折旧压力影响承压,但剔除汇兑影响后经营性净利润同比+38%。公司全球化战略稳步推进,工业丝杠与机器人业务进入收获期,未来成长可期。
研报提示了哪些风险?
研报提示的风险包括:国内行业需求回暖不及预期、行业竞争加剧、出海战略不及预期、汇率波动风险、公司治理风险。短期汇兑损失是主要利润压力来源,需关注汇率波动影响。同时需关注国内行业需求变化及国际市场竞争加剧对公司长期发展的影响。
你可能感兴趣
二价HPV收入持续增长,产品研发+国际化布局渐入收获期
医药生物安信证券2023-03-21
2020年12月营收点评:汇兑不改高成长,新产品布局逐渐进入收获期
电子设备华创证券2021-01-07
Q2收入创历史新高,业绩受汇兑损益短期扰动
中邮证券2024-08-26
二季度收入创季度新高,非ACDC产品线和工业市场进入收获期
国信证券2025-08-19
短期扰动不改长期发展,机器人/低空等多元布局助力成长
交通运输上海证券2025-04-29
收入高增创新高,减值扰动不改长期价值
建筑建材中泰证券2022-02-28
汽车行业周报:10月多家造车新势力销量创历史新高,机器人丝杠赛道持续扩容
交运设备华鑫证券2024-11-03
【国君纺服】行业主线之“纺服+新材料”:新业务布局渐入收获期
未知机构2022-12-02
2026Q1盈利能力迎拐点,脑机接口布局渐入收获期
医药生物信达证券2026-05-06