猜你想问
白云山2026年H1营收和利润情况如何?
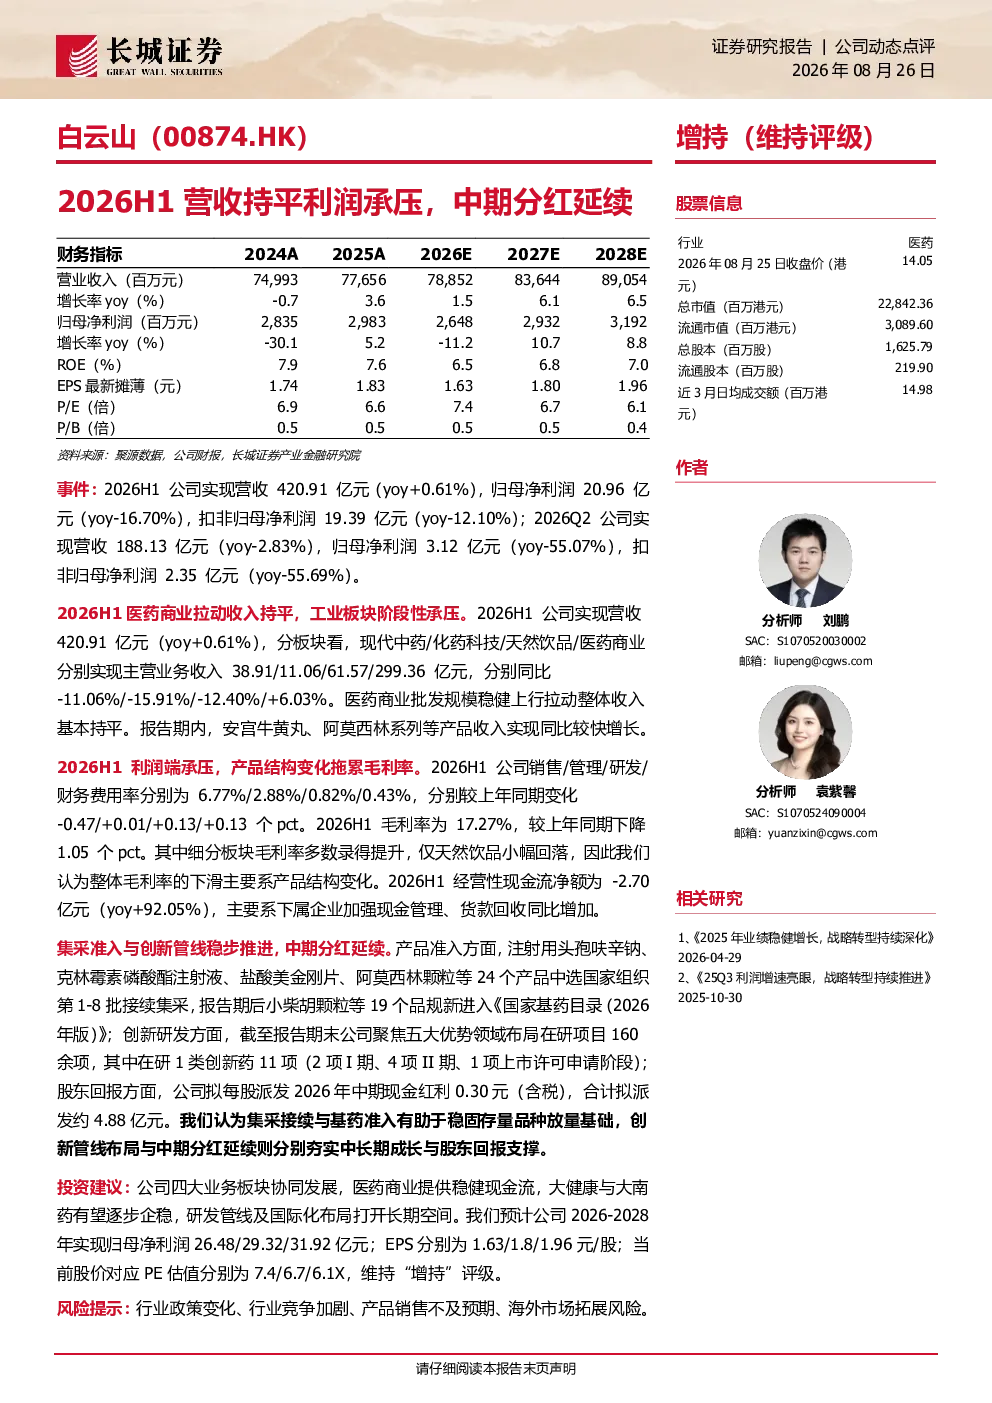
白云山2026年H1营收为420.91亿元,同比增长0.61%,保持持平;归母净利润为20.96亿元,同比下降16.70%,主要受工业板块阶段性影响。医药商业板块稳健增长拉动整体收入,但产品结构变化导致毛利率下降至17.27%(-1.05 pct)。公司持续推进集采准入与创新研发,并宣布中期分红0.30元/股。
白云山医药商业板块表现怎样?
医药商业板块在2026H1实现稳健增长,同比增长6.03%,对整体营收起到重要拉动作用。该板块提供稳健现金流,是公司重要的收入和利润来源。未来大健康与大南药板块有望企稳,创新管线及国际化布局将打开长期发展空间。
白云山报告中的关键财务数据有哪些?
关键财务数据显示,2026H1营收420.91亿元(+0.61%),归母净利润20.96亿元(-16.70%),扣非归母净利润19.39亿元(-12.10%)。2026Q2归母净利润3.12亿元(-55.07%)。费用率方面,销售/管理/研发/财务费用率分别为6.77%/2.88%/0.82%/0.43%,较上年同期变化-0.47/+0.01/+0.13/+0.13 pct。预计2026-2028年归母净利润分别为26.48/29.32/31.92亿元,EPS 1.63/1.80/1.96元。
白云山当前市场现状如何被判断?
白云山当前市场现状表现为营收保持稳定但利润承压,主要受工业板块阶段性影响。医药商业板块成为增长亮点,但整体毛利率有所下降。公司持续推进集采准入与创新研发,中期分红稳定股东回报。大健康与大南药板块有望企稳,创新管线及国际化布局为长期发展奠定基础。
白云山研报中提示哪些风险?
研报提示的主要风险包括:行业政策变化可能影响公司经营;行业竞争加剧可能导致市场份额波动;产品销售不及预期会影响业绩表现;海外市场拓展存在不确定性。这些风险需关注,但公司通过多元化布局和创新研发正积极应对。
你可能感兴趣
2026H1营收、利润创历史同期新高,中期分红比例维持高位
休闲服务国信证券2026-08-13
新宝股份 2026H1业绩速递 Q2营收环比改善但利润承压
未知机构2026-08-24
2024年半年度业绩快报点评:营收持平,利润承压
房地产国联证券2024-07-28
公司信息更新报告:营收增长利润承压,行业龙头分红比例提升
房地产开源证券2024-04-23
2025年中报点评营收承压,业绩改善,拟首次中期分红
国联民生证券2025-09-12
2024年报及2025年一季报点评:营收仍承压,高比例分红延续
食品饮料东吴证券2025-04-27
全球主要InP衬底供应商,AI光互联驱动量价齐升,腾讯核心业务增长韧性延续,AI投入前置加速Agent商业化闭环,中国电信增值税调整致短期利润承压,中期派息分红比率提升至75%
第一上海证券2026-08-24
Q3营收延续稳健,利润略承压
医药生物长城证券2023-10-31
北交所信息更新:Matter协议新品落地+海外拓市构筑成长动能,2026H1营收同比+4.16%、归母净利承压
电子设备开源证券2026-08-28
中铝国际 2026H1营收承压 现金流大幅改善
未知机构2026-08-14