猜你想问
这份研报的核心内容是什么?
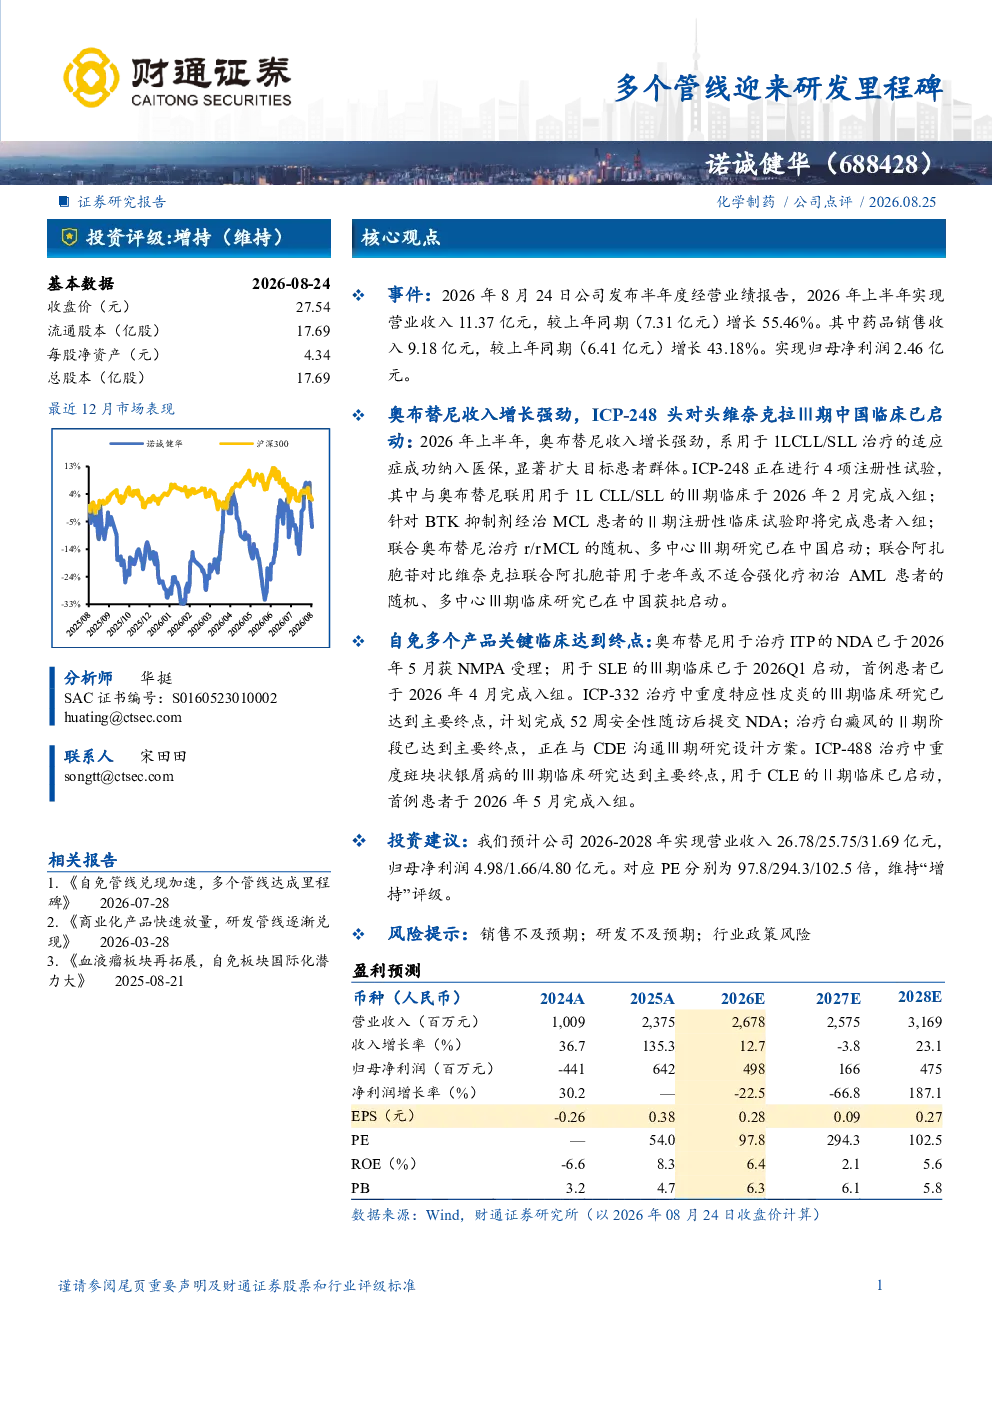
研报显示诺诚健华上半年营收11.37亿元,同比增长55.46%,主要得益于奥布替尼医保纳入扩大患者群体,奥布替尼收入增长强劲。ICP-248进行多项注册性试验,包括与奥布替尼联用的III期临床。自免产品奥布替尼用于治疗ITP的NDA已获NMPA受理,用于SLE的III期临床已启动;ICP-332、ICP-488的III期临床研究已达到主要终点。
该赛道/行业发展趋势如何?
研报指出自免赛道发展迅速,诺诚健华的奥布替尼在ITP和SLE治疗上取得关键进展,医保政策利好自免药物放量。ICP-248等创新药物进入临床后期,显示行业研发投入加大,未来市场竞争将更加激烈,但创新药企有望受益于技术突破和政策支持。
报告重点分析了哪些方向?
报告重点分析了诺诚健华核心产品奥布替尼的医保放量效果及自免产品管线进展,包括奥布替尼用于ITP的NDA受理、SLE的III期临床启动,以及ICP-248与奥布替尼联用的III期临床数据。同时关注ICP-332、ICP-488在特应性皮炎、斑块状银屑病的III期临床突破,反映公司在多个治疗领域的布局。
当前市场现状如何判断?
从市场现状看,诺诚健华凭借奥布替尼实现营收高速增长,医保政策显著提升产品渗透率。自免赛道竞争加剧,但诺诚健华管线进展顺利,多个产品进入关键临床阶段,显示出较强的研发实力。行业整体受益于创新药企技术积累和政策红利,但需关注同类产品竞争压力。
研报提示了哪些风险?
研报指出主要风险包括销售不及预期,可能因市场竞争加剧或产品推广效果未达预期;研发不及预期,部分管线可能面临临床失败或审批延迟;行业政策风险,如医保控费或集采政策调整可能影响公司产品定价和市场份额。需持续关注公司研发进展和销售放量情况。
你可能感兴趣
2022年报点评:核心产品商业化在即,研发管线获多个里程碑
东方财富2023-05-16
自免管线兑现加速,多个管线达成里程碑
财通证券2026-07-28
2026年中报点评:药物销售增长强劲,自免管线迎多个里程碑
医药生物华创证券2026-09-06
跟踪点评:研发管线稳步推进,多项里程碑节点临近
国泰君安证券2024-01-19
新药周观点:百济神州研发日披露多个创新管线,彰显全球创新实力
医药生物安信证券2023-07-23
行业周报:重磅单品催化GLP-1研发热情,在研管线已覆盖多个适应症领域
医药生物开源证券2023-10-22
新药周观点:恒瑞最新创新药管线披露,24年有望迎来多个新品种获批
医药生物国投证券2024-04-21
业绩高速增长符合预期,研发管线存预期差有望迎来估值重塑
医药生物国盛证券2020-01-05
医药Arrowhead发布FY25财报迎来首个药物商业化研发管线进展丰富
未知机构2025-11-27
2020年年报点评:埃克替尼持续放量,研发管线迎来收获期
医药生物西部证券2021-03-28