猜你想问
长端美债收益率上升的主要原因是什么?
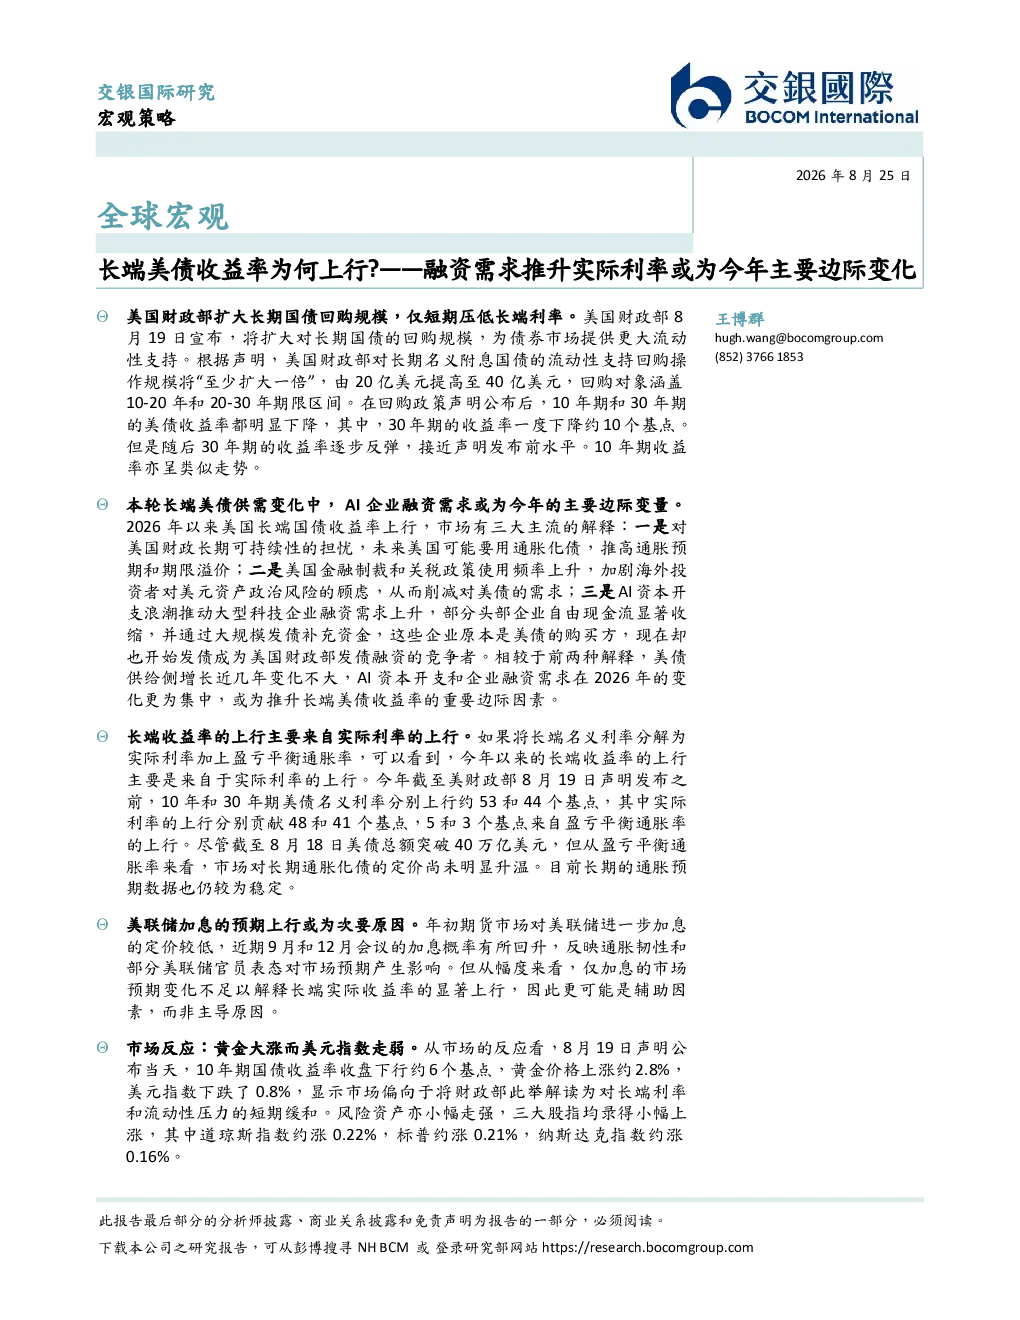
长端美债收益率上升的主要原因是AI企业融资需求增加。AI企业通过大规模发债补充资金,增加了对美债的供给,从而推高了长端美债收益率。具体来看,今年以来10年和30年期美债名义利率分别上行约53和44个基点,其中实际利率的上行分别贡献48和41个基点,盈亏平衡通胀率的上行分别贡献5和3个基点。这一趋势表明,实际利率的上行是长端收益率上升的主要驱动力。
AI企业融资需求对美债市场有何影响?
AI企业融资需求对美债市场的影响主要体现在增加了美债的供给。随着AI行业的快速发展,大型科技企业通过大规模发债补充资金,导致美债市场供给增加,从而推高了长端美债收益率。这种融资需求不仅来自AI企业自身的发展,还受到市场对未来经济增长的预期影响。长端收益率的上行反映了市场对长期资金需求的增加,以及实际利率的上升对投资者配置的影响。
长端美债收益率上行对市场有何启示?
长端美债收益率上行对市场的启示主要体现在对长期资金成本的影响。随着长端美债收益率的上升,长期资金成本增加,可能会对投资决策产生一定影响。投资者需要关注实际利率的变化,以及长期通胀预期的走势。此外,市场对长期通胀化债的定价尚未明显升温,长期通胀预期数据也仍较为稳定,这表明市场对未来通胀的预期较为谨慎。长端收益率的上行还反映了市场对长期资金需求的增加,以及实际利率的上升对投资者配置的影响。
美联储加息预期对长端美债收益率有何影响?
美联储加息预期对长端美债收益率的影响是次要的。虽然市场预期美联储会加息,但仅加息的市场预期变化不足以解释长端实际收益率的显著上行。长端收益率的上行主要来自实际利率的上行,而非美联储加息预期。市场对美联储加息的预期较为谨慎,认为其影响有限。此外,市场对长期通胀化债的定价尚未明显升温,长期通胀预期数据也仍较为稳定,这表明市场对未来通胀的预期较为谨慎。
长端美债收益率上行存在哪些风险?
长端美债收益率上行存在的主要风险包括市场流动性压力增加和投资者配置调整。随着长端美债收益率的上升,长期资金成本增加,可能会对市场流动性产生一定压力。投资者需要关注实际利率的变化,以及长期通胀预期的走势。此外,长端收益率的上行还可能导致投资者调整配置,增加对短期或低风险资产的需求。市场对长期通胀化债的定价尚未明显升温,长期通胀预期数据也仍较为稳定,这表明市场对未来通胀的预期较为谨慎。