猜你想问
乙二醇价格近期上涨的核心原因是什么?
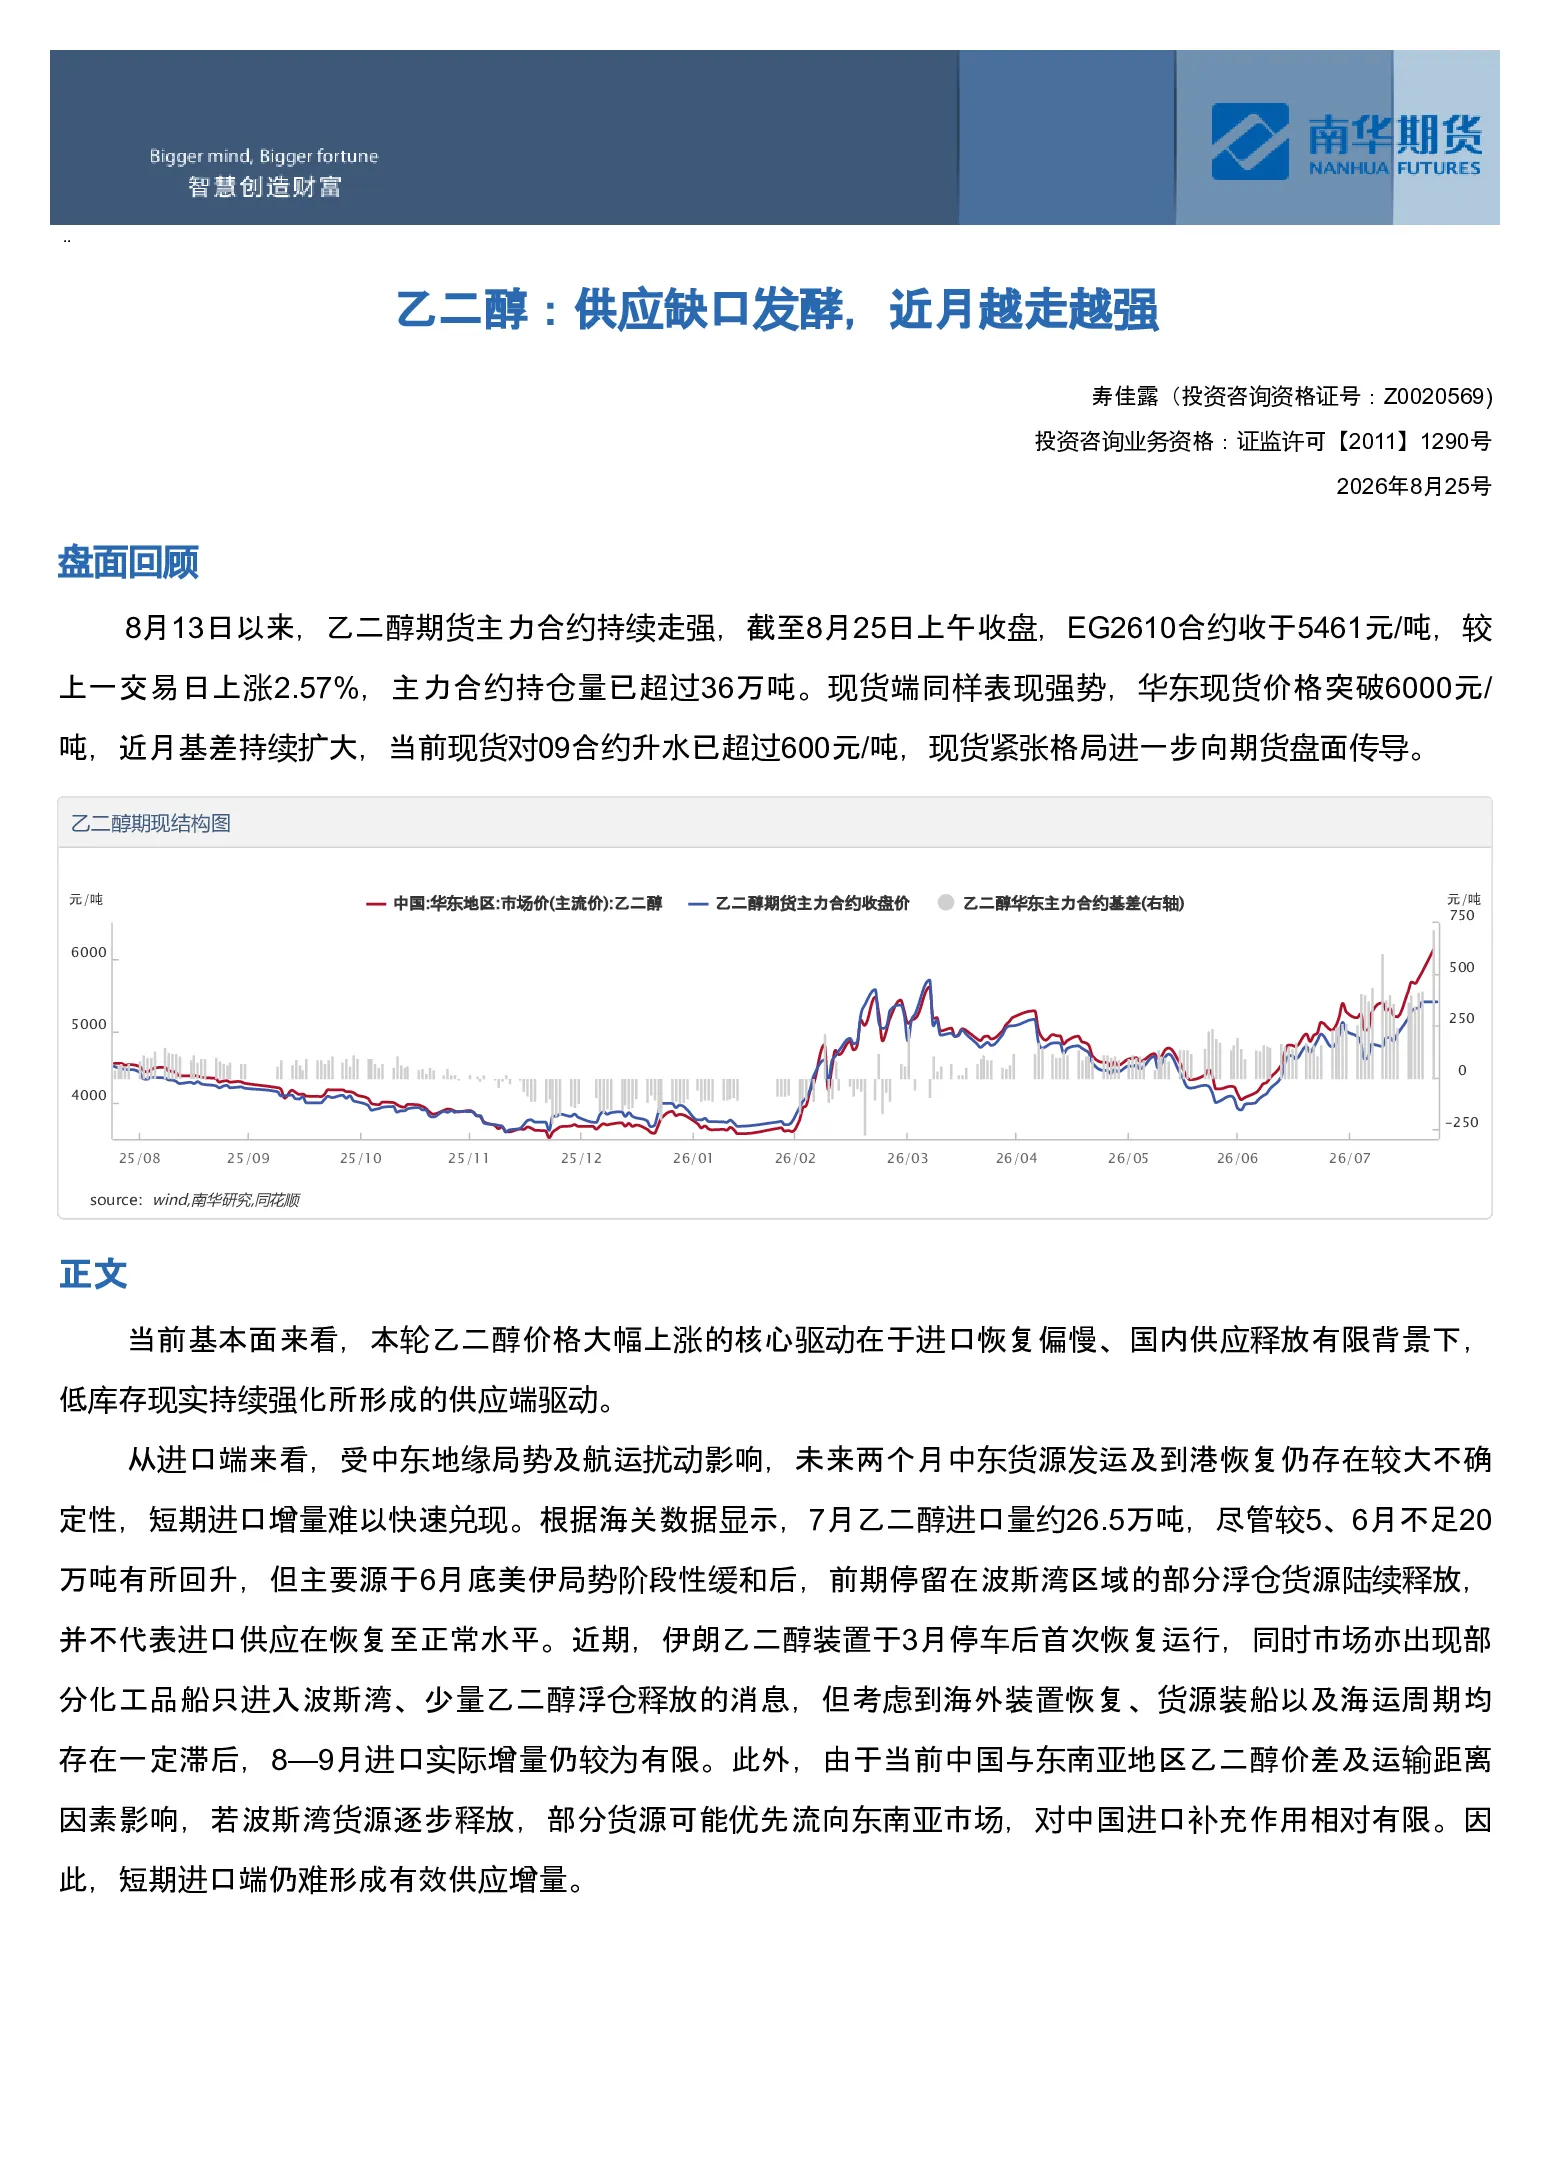
乙二醇价格近期上涨的核心原因是供应端收缩。中东地缘局势及航运扰动导致未来两个月中东货源发运及到港恢复存在不确定性,7月进口量虽回升至约26.5万吨,但主要源于前期浮仓释放,8-9月实际增量有限,且部分货源可能优先流向东南亚市场。国内供应端虽盛虹、恒力等装置重启,但整体开工负荷仅63.02%,煤制装置因检修或原料问题负荷下降,装置运行约束限制供应释放速度。库存方面,华东主港库存降至约21万吨,近五年同期最低,低库存强化供应偏紧预期。需求端整体偏弱,终端织造订单恢复有限,聚酯开工率回落至80.7%,产业链利润承压,但暂未出现明显负反馈。综合来看,短期供应增量尚未兑现,进口恢复滞后,低库存格局支撑价格。
基础化工行业未来发展趋势如何?
基础化工行业未来发展趋势需关注供应端变化。中东地缘局势及航运问题可能持续影响进口量,国内装置重启节奏和煤制装置运行状态将决定供应释放速度。库存水平处于近五年同期最低,低库存强化供应偏紧预期。需求端短期内织造订单和聚酯开工率恢复有限,但产业链利润承压尚未引发明显负反馈。后续需关注国内装置重启、进口到港及近月基差变化,若供应恢复加快,低库存逻辑可能弱化。目前市场主要关注供应端收缩对价格的影响,行业整体处于供需结构调整阶段。
本报告重点分析了哪些方面?
本报告重点分析了乙二醇供应端收缩对价格的影响。主要涵盖进口端中东地缘局势及航运扰动导致货源发运及到港不确定性,国内装置重启但开工负荷受限,以及华东主港库存降至近五年最低等供应偏紧因素。同时分析了需求端织造订单恢复有限、聚酯开工率回落等情况,指出产业链利润承压但暂未出现明显负反馈。报告强调短期供应增量尚未兑现,进口恢复滞后,低库存格局支撑价格,并提示需关注后续国内装置重启、进口到港及近月基差变化。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状判断为供应偏紧格局支撑价格。进口端受中东地缘局势及航运扰动影响,未来两个月中东货源发运及到港恢复存在不确定性,7月进口量回升主要源于前期浮仓释放,8-9月实际增量有限。国内供应端虽部分装置重启,但整体开工负荷仅63.02%,煤制装置运行受限。库存方面,华东主港库存降至约21万吨,为近五年同期最低,低库存强化供应偏紧预期。需求端整体偏弱,终端织造订单恢复有限,聚酯开工率回落至80.7%,产业链利润承压,但暂未出现明显负反馈。综合来看,短期供应增量尚未兑现,进口恢复滞后,低库存格局支撑价格。
本报告提示哪些投资风险?
本报告提示的主要投资风险包括:中东地缘局势及航运扰动可能导致进口量持续低于预期,进一步加剧供应偏紧格局;国内装置重启节奏加快可能超出市场预期,导致低库存逻辑弱化;煤制装置因检修或原料问题运行受限可能持续影响供应释放速度;需求端恢复缓慢可能拖累产业链利润,若终端订单持续疲软可能引发负反馈。此外,需关注近月基差变化,若基差持续收窄可能提示供应端恢复加快。目前市场主要风险集中于供应端收缩力度和持续时间,以及需求端恢复速度。