猜你想问
谢因-W(625)上市报告主要分析了哪些内容?
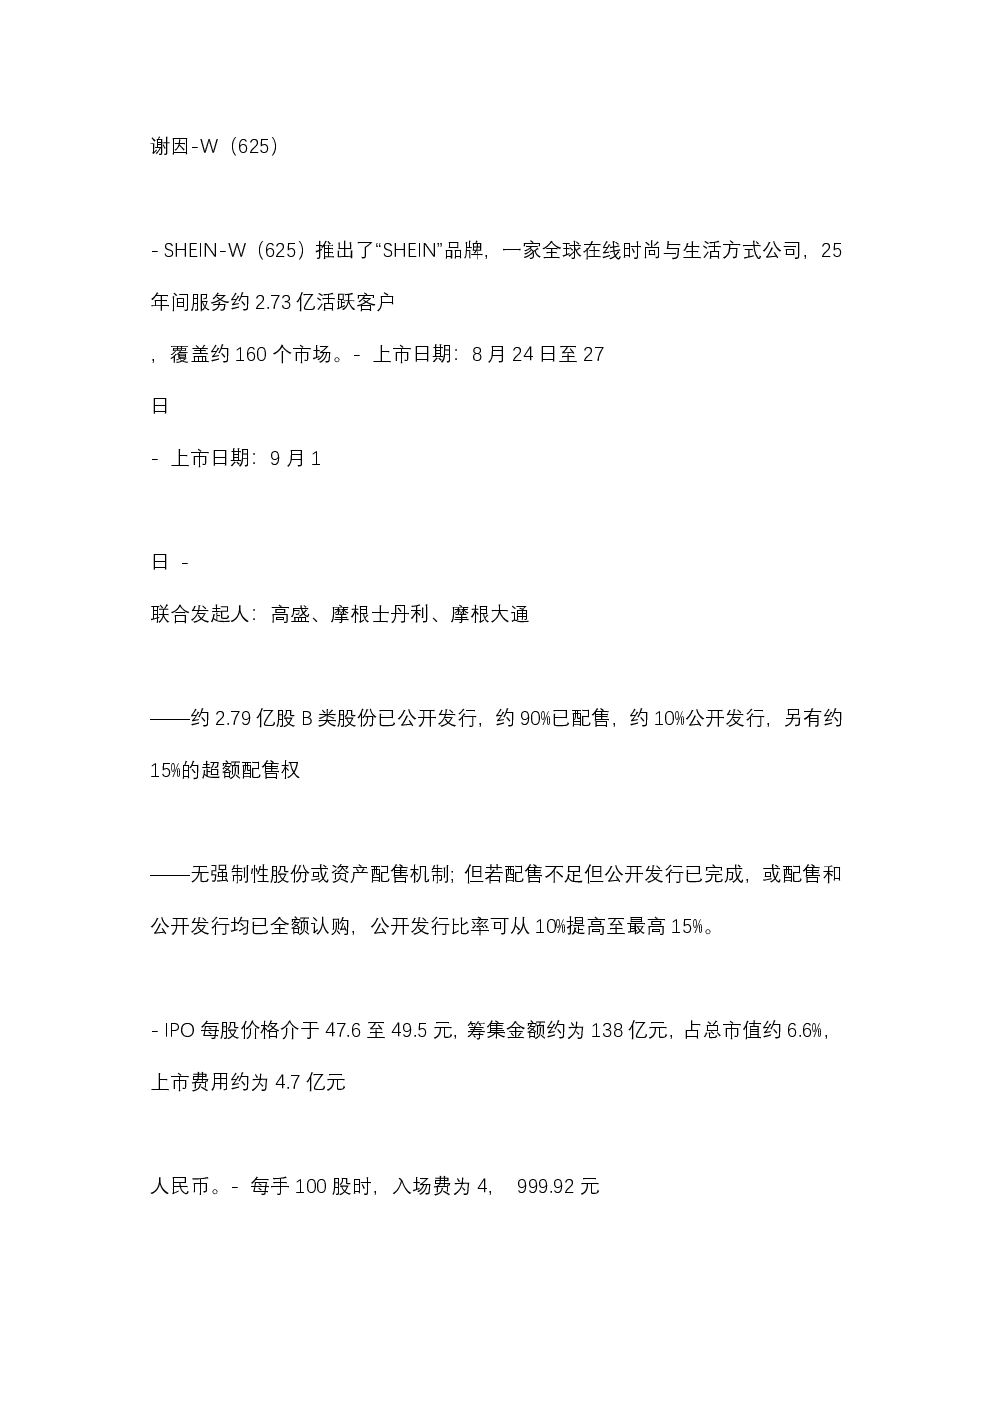
谢因-W(625)上市报告主要分析了公司上市背景、业务模式、财务数据、融资用途及股东结构。报告显示,谢因-W(625)是一家全球在线时尚与生活方式公司,25年间服务约2.73亿活跃客户,覆盖约160个市场。公司通过“大规模自动化小额订单快速退货”(LATR)模式实现业务增长,并扩展自有品牌组合。2023-2025财年收入分别为321亿美元、387亿美元和418亿美元,调整后净利润分别为15.5亿美元、9.3亿美元和17.3亿美元。IPO每股价格介于47.6至49.5元,筹集金额约为138亿元,市值约为2102亿元,市盈率约为16倍。
在线时尚行业发展趋势如何?
在线时尚行业正经历数字化转型与全球化扩张。随着电子商务普及和消费者对个性化需求的提升,行业竞争加剧,企业需通过技术创新和供应链优化提升竞争力。谢因-W(625)的“大规模自动化小额订单快速退货”模式展示了行业领先者的运营效率,其通过快速响应市场变化和多样化产品选择,实现了规模化增长。未来,行业将更加注重可持续发展和品牌建设,同时技术驱动的个性化推荐和虚拟试衣等创新模式将逐步普及,推动行业向更高附加值方向发展。
报告重点分析了谢因-W(625)的哪些方面?
报告重点分析了谢因-W(625)的业务模式、财务表现及上市融资策略。业务模式方面,报告详细解读了其“大规模自动化小额订单快速退货”(LATR)模式,该模式通过自动化生产和快速退货机制,实现了高效率和低库存风险。财务数据方面,报告展示了公司2023-2025财年的收入和净利润增长,以及2026年前三个月的业绩表现。融资用途方面,约40%用于技术提升,约40%用于品牌推广,约10%用于企业责任,约10%用于IPO前融资。这些分析揭示了公司在运营、财务和战略层面的优势。
当前时尚行业市场现状如何?
当前时尚行业市场呈现多元化竞争格局,头部企业通过技术驱动和全球化布局巩固领先地位。谢因-W(625)作为行业代表,其上市表现反映了市场对在线时尚企业的认可。行业整体受益于电子商务渗透率和消费者购买力提升,但同时也面临供应链波动、消费者偏好变化和可持续性压力等挑战。企业需在保持成本优势的同时,提升品牌价值和产品创新力,以应对市场竞争。谢因-W(625)的快速扩张和财务表现,为行业提供了参考案例。
谢因-W(625)上市报告有哪些风险提示?
谢因-W(625)上市报告提示了行业竞争加剧、供应链风险及政策监管变化等潜在风险。首先,在线时尚行业竞争激烈,新进入者不断涌现,可能导致市场份额分散。其次,全球供应链面临地缘政治、物流成本上升等挑战,可能影响运营效率。此外,消费者对可持续时尚的关注度提升,企业需加大环保投入,否则可能面临品牌形象受损风险。政策方面,各国对数据隐私、税收等监管趋严,企业需合规经营。这些风险需投资者关注,以全面评估投资价值。