猜你想问
这份研报主要分析了什么内容?
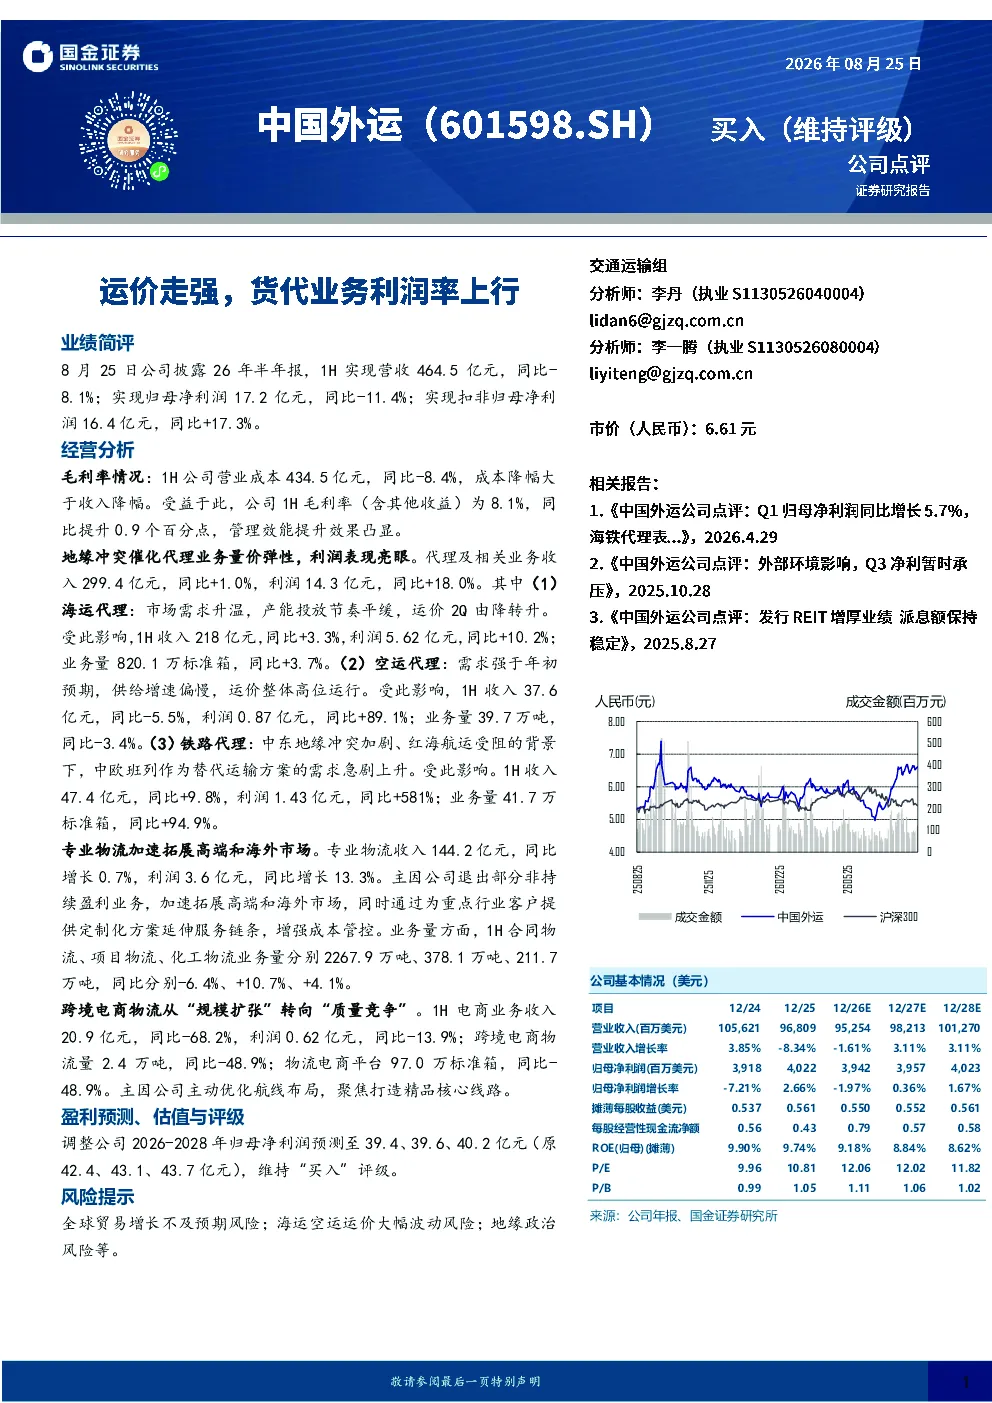
这份研报主要分析了601598中国外运2026年上半年的业绩表现,重点探讨了公司货代业务的利润率上行情况。报告显示,公司1H营收464.5亿元,同比-8.1%;归母净利润17.2亿元,同比-11.4%;扣非归母净利润16.4亿元,同比+17.3%。毛利率方面,1H毛利率(含其他收益)为8.1%,同比提升0.9个百分点,管理效能提升效果凸显。代理业务中,海运代理收入218亿元,同比+3.3%,利润5.62亿元,同比+10.2%;空运代理收入37.6亿元,同比-5.5%,利润0.87亿元,同比+89.1%;铁路代理收入47.4亿元,同比+9.8%,利润1.43亿元,同比+581%。专业物流收入144.2亿元,同比增长0.7%,利润3.6亿元,同比增长13.3%。
货代行业未来发展趋势如何?
货代行业未来发展趋势呈现多元化发展态势。随着全球贸易格局的变化,海运、空运、铁路等多式联运需求持续增长,推动货代业务向综合物流服务转型。同时,跨境电商物流的快速发展为行业带来新的增长点,但竞争也日益激烈。企业需通过优化航线布局、拓展高端和海外市场、增强成本管控等方式提升竞争力。此外,全球贸易增长不及预期、海运空运运价大幅波动、地缘政治等因素可能对行业造成影响。
报告中哪些业务板块表现突出?
报告中,铁路代理业务表现最为突出,收入47.4亿元,同比+9.8%,利润1.43亿元,同比+581%;业务量41.7万标准箱,同比+94.9%。空运代理利润增长也较为显著,收入37.6亿元,同比-5.5%,利润0.87亿元,同比+89.1%。海运代理收入和利润均实现稳健增长,收入218亿元,同比+3.3%,利润5.62亿元,同比+10.2%。专业物流收入144.2亿元,同比增长0.7%,利润3.6亿元,同比增长13.3%。
当前货代市场整体情况如何?
当前货代市场整体呈现结构性分化态势。一方面,受益于全球贸易活动持续,海运和空运需求保持增长,推动相关业务板块收入和利润提升。海运代理业务量820.1万标准箱,同比+3.7%;空运代理业务量39.7万吨,同比-3.4%。另一方面,跨境电商物流业务收入20.9亿元,同比-68.2%,物流量2.4万吨,同比-48.9%,反映出行业在调整中寻求新的增长点。企业通过主动优化航线布局、聚焦核心线路等方式应对市场变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括:全球贸易增长不及预期风险,可能导致货代业务需求下降;海运空运运价大幅波动风险,影响企业盈利稳定性;地缘政治风险,可能对国际物流链造成干扰。此外,行业竞争加剧、成本上升等因素也可能对企业经营造成压力。企业需密切关注市场动态,加强风险管理,以应对潜在挑战。