猜你想问
住房公积金管理条例大修对房地产市场有什么影响?
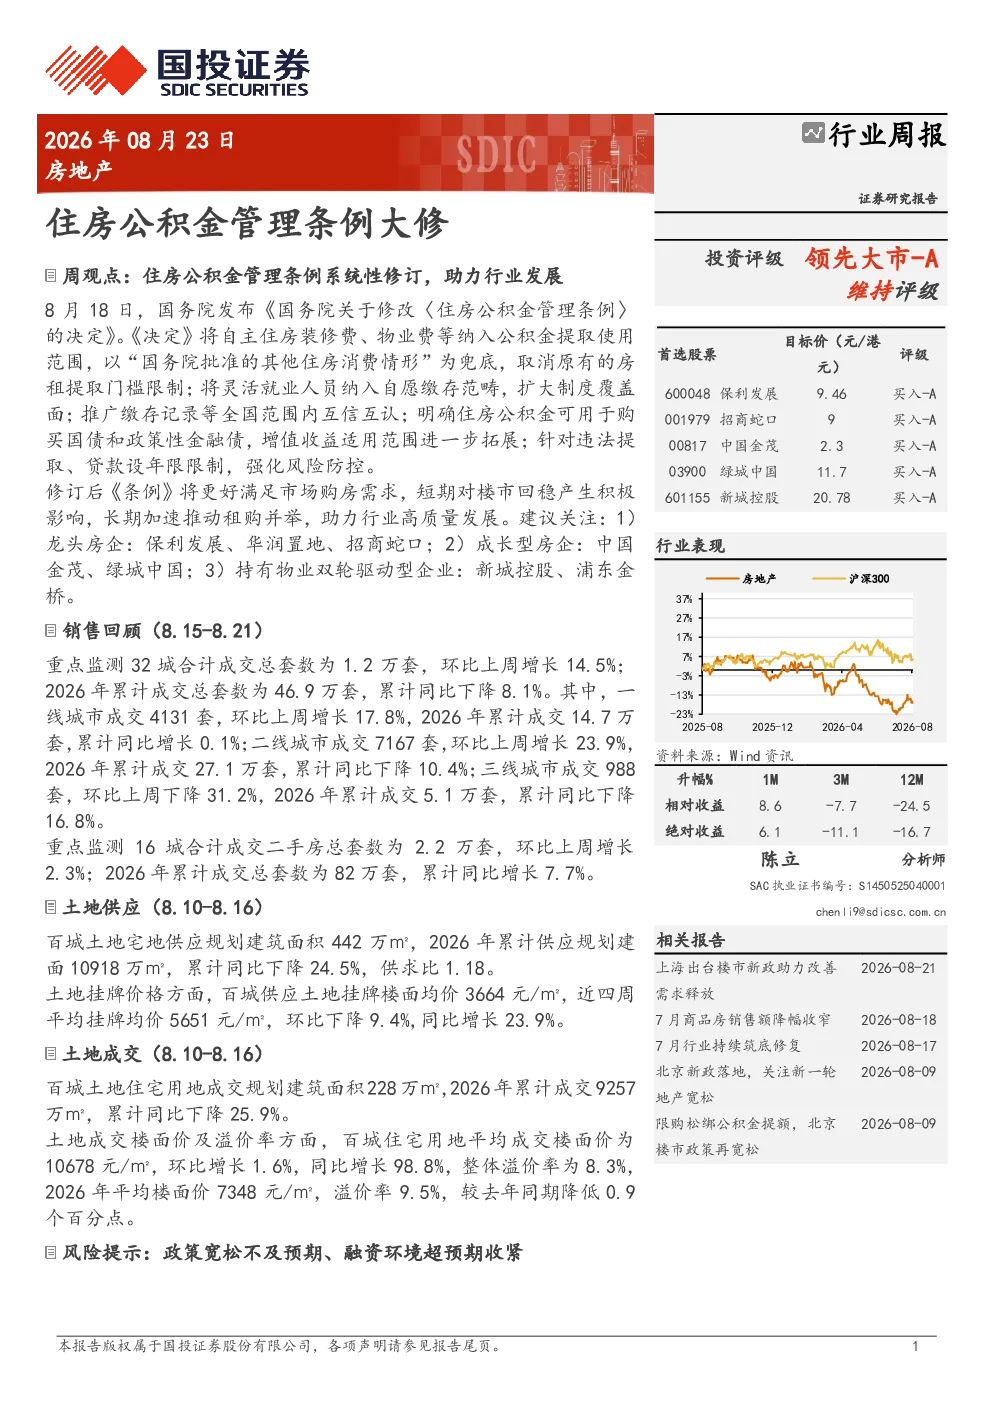
国务院发布《国务院关于修改〈住房公积金管理条例〉的决定》,对条例进行系统性修订,旨在更好满足市场购房需求。短期来看,这一政策修订对楼市回稳产生积极影响,有助于稳定市场预期;长期则加速推动租购并举,促进房地产市场结构调整,助力行业高质量发展。具体而言,政策可能降低购房门槛,提高购房能力,从而刺激需求,对市场形成支撑。不过,政策的实际效果还需结合后续细则和市场反应进行观察。
当前房地产市场的销售情况如何?
根据最新数据,2026年8月15日至21日,重点监测的32城合计成交1.2万套,环比增长14.5%;但2026年累计成交46.9万套,同比下降8.1%。一线城市表现相对较好,成交4131套,环比增长17.8%,累计成交14.7万套,同比增长0.1%。二线城市成交7167套,环比增长23.9%,累计成交27.1万套,同比下降10.4%。三线城市成交988套,环比下降31.2%,累计成交5.1万套,同比下降16.8%。二手房市场方面,重点监测的16城合计成交2.2万套,环比增长2.3%,2026年累计成交82万套,同比增长7.7%,一线城市和二线城市表现更为突出。
土地市场供应和成交情况怎样?
2026年8月10日至16日,百城土地宅地供应规划建筑面积442万㎡,2026年累计供应规划建面10918万㎡,同比下降24.5%,供求比1.18。一线城市供应规划建筑面积3万㎡,2026年累计供应673万㎡,同比下降4.4%,累计供求比1.14。二线城市供应规划建筑面积190万㎡,2026年累计供应4526万㎡,同比下降31.9%,累计供求比1.19。三四线城市供应规划建筑面积249万㎡,2026年累计供应5719万㎡,同比下降19.5%,累计供求比1.18。土地挂牌价格方面,百城供应土地挂牌楼面均价3664元/㎡,近四周平均挂牌均价5651元/㎡,环比下降9.4%,同比增长23.9%。百城住宅用地平均成交楼面价为10678元/㎡,环比增长1.6%,同比增长98.8%,整体溢价率为8.3%。一线城市成交楼面价和溢价率均较高,二线城市溢价率有所下降,三四线城市溢价率较低。
未来房地产市场发展趋势如何?
修订后的《住房公积金管理条例》预计将更好满足市场购房需求,短期对楼市回稳产生积极影响,长期则加速推动租购并举,促进房地产市场结构调整,助力行业高质量发展。未来市场可能呈现以下趋势:一是需求端得到更好支持,购房能力提升;二是市场分化加剧,优质房企和项目将受益更多;三是租购并举政策加速落地,租赁市场发展空间加大。整体而言,政策导向将引导市场向更健康、更可持续的方向发展。
本报告有哪些风险提示需要注意?
本报告提示的风险主要包括政策宽松不及预期和融资环境超预期收紧。政策宽松不及预期可能导致市场刺激效果有限,需求恢复不及预期;融资环境超预期收紧可能增加房企融资成本,影响市场流动性,对销售和投资产生负面影响。此外,宏观经济波动、居民收入预期变化等因素也可能对房地产市场产生影响。投资者需密切关注政策动向和宏观环境变化,合理评估市场风险。