猜你想问
这份报告主要分析了什么内容?
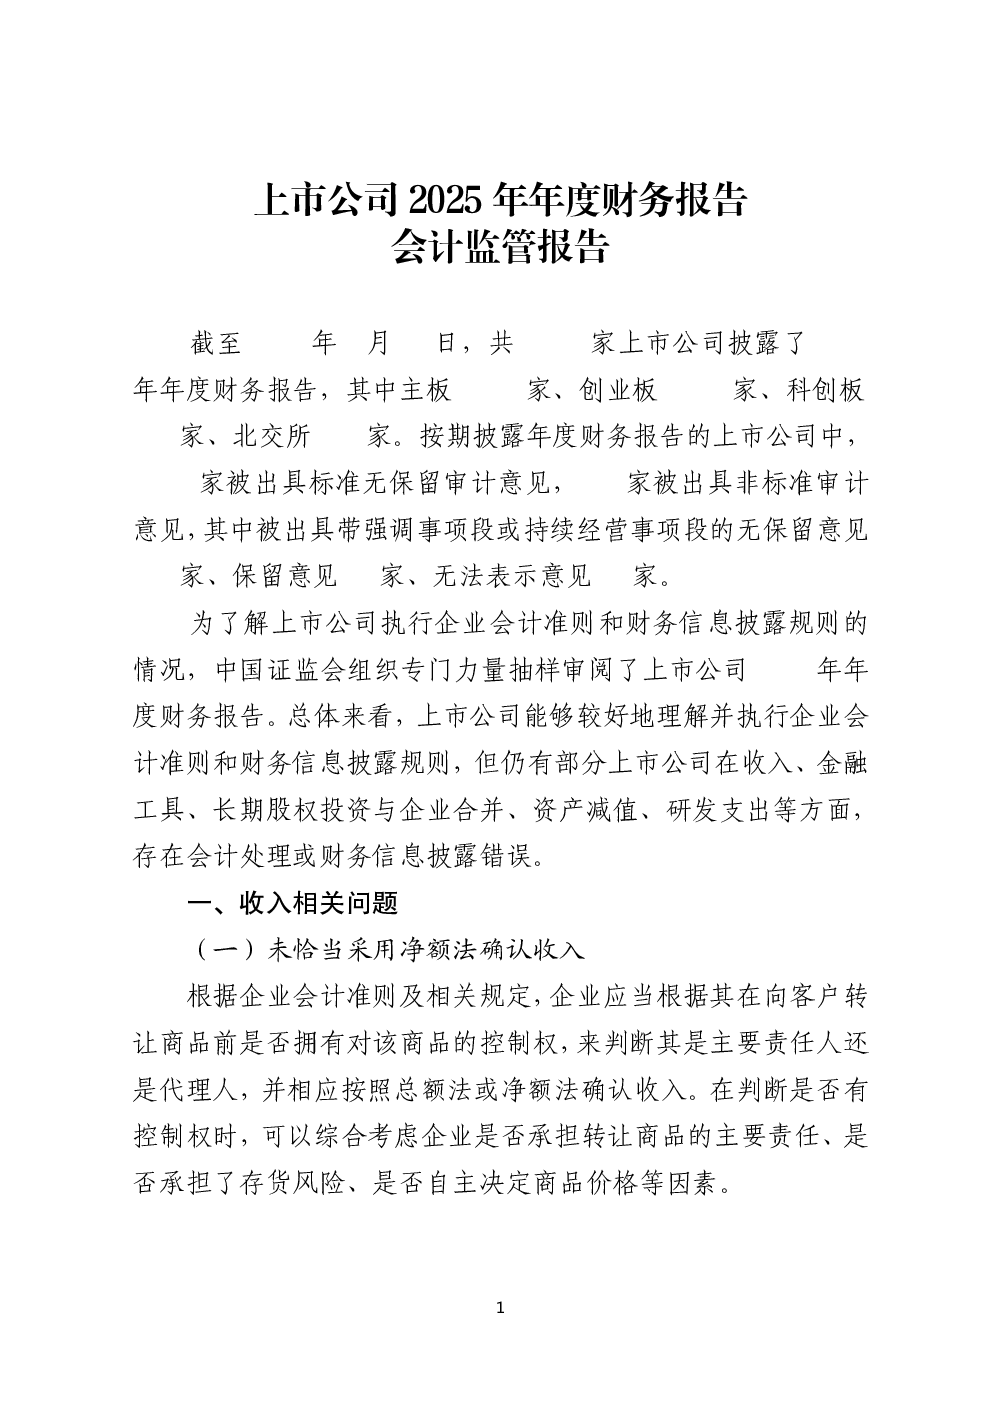
这份报告审阅了5,517家上市公司2025年年度财务报告,发现5,303家获得标准无保留审计意见,214家获得非标准审计意见。报告重点分析了收入确认、金融工具处理、长期股权投资与企业合并、资产减值、研发支出等方面的会计处理和财务信息披露问题,指出上市公司在执行企业会计准则和财务信息披露规则方面存在不足。
报告对相关行业的发展趋势有何提示?
报告显示,上市公司总体能较好执行会计准则,但在收入确认、金融工具、长期股权投资与企业合并、资产减值、研发支出等方面存在普遍问题。这提示投资者需关注这些领域的会计处理风险,尤其是在出口贸易、服务业务、金融资产计量、子公司股权处置等方面需提高警惕。
报告重点分析了哪些方向的问题?
报告重点分析了收入确认(如净额法应用、合同履约成本确认)、金融工具处理(如有限寿命主体投资份额、合同资产减值)、长期股权投资与企业合并(如合并报表范围判断)、资产减值(如商誉减值测试)、研发支出(如资本化时点判断)等方向的问题,指出这些是上市公司会计处理和信息披露的主要风险点。
当前市场在财务报告方面呈现怎样的现状?
当前市场显示,绝大多数上市公司能较好执行会计准则,但在特定领域存在会计处理和信息披露不规范的问题。特别是在收入确认、金融工具计量、长期股权投资与企业合并、资产减值、研发支出等方面,部分上市公司存在错误或不当处理,这反映了监管和执行层面仍需加强。
这份报告提示了哪些投资风险?
报告提示的主要风险在于部分上市公司在关键会计领域存在处理不当或信息披露不充分的问题,可能误导投资者判断。特别是在收入确认、金融工具、长期股权投资与企业合并、资产减值、研发支出等方面,投资者需关注相关公司的会计处理稳健性和信息披露质量,警惕潜在的财务风险。
你可能感兴趣
上市公司2024年年度财务报告会计监管报告
财报2025-08-15
2020 年上市公司年报会计监管报告
房地产证监会2021-08-27
非银金融周报:证监会发布年度会计监管报告,二季度险资权益投资占比再创新高
金融华西证券2026-08-16
【会计通讯】速览会计动态 追踪监管热点(2025年10月刊)
信息技术安永2025-11-03
应用 IFRS - 关联财务报告:气候变化会计
信息技术安永2025-07-21
国际财务报告准则应用——能源转型:碳捕集与封存的会计考虑事项
安永2023-02-13
凯因科技关于公司前期会计差错更正及财务报告、前期公告补充披露的公告
凯因科技2024-12-20
财务报告热点专题:新型冠状病毒关于金融工具会计处理
毕马威2020-03-11
2011年全球展望:会计与财务报告
文化传媒惠誉博华2011-01-20
国际财务报告准则应用——气候变化相关会计处理
安永2022-03-16