猜你想问
这份研报的核心内容是什么?
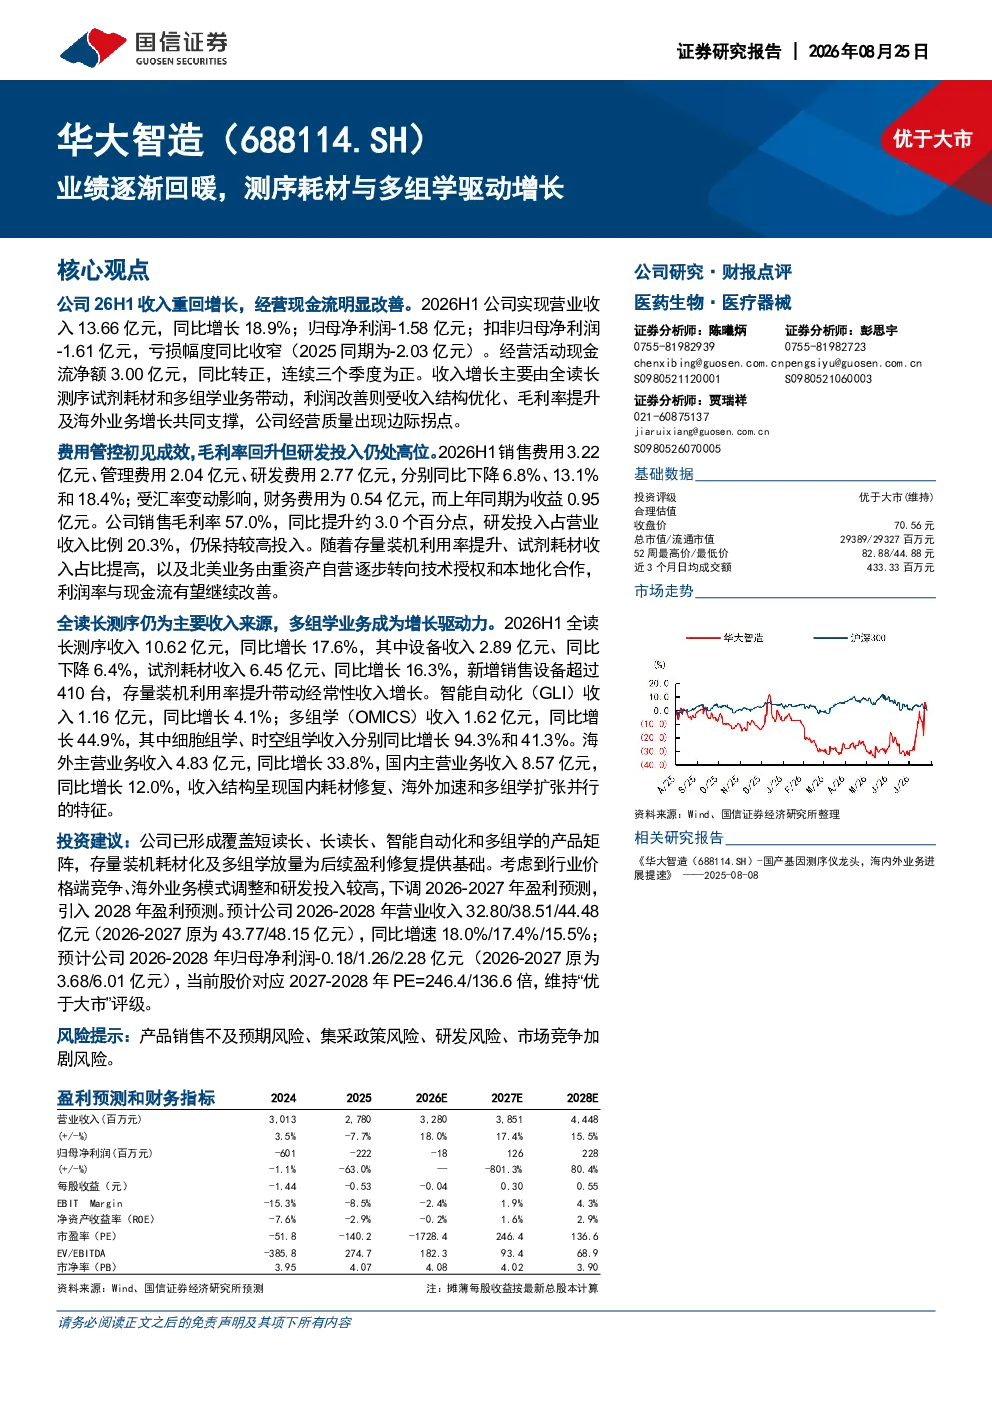
该研报指出公司2026H1收入重回增长,主要得益于全读长测序试剂耗材和多组学业务的强劲表现。同时,经营现金流明显改善,归母净利润亏损幅度同比收窄,显示公司经营质量出现边际拐点。收入增长主要由全读长测序试剂耗材和多组学业务带动,利润改善则受收入结构优化、毛利率提升及海外业务增长共同支撑。
测序耗材和多组学业务的具体增长情况如何?
全读长测序收入10.62亿元,同比增长17.6%,其中试剂耗材收入6.45亿元,同比增长16.3%。多组学(OMICS)收入1.62亿元,同比增长44.9%,其中细胞组学、时空组学收入分别同比增长94.3%和41.3%。这些数据显示测序耗材和多组学业务是公司收入增长的主要驱动力。
报告对医药生物行业的发展趋势有何分析?
报告指出医药生物行业正经历技术革新,全读长测序和多组学技术逐渐成为主流,为行业带来新的增长点。公司已形成覆盖短读长、长读长、智能自动化和多组学的产品矩阵,有望受益于行业发展趋势。但行业也面临价格端竞争、集采政策等挑战。
报告主要分析了哪些方向?
报告主要分析了公司2026H1的经营业绩,包括收入增长、利润改善、现金流转正等关键数据。同时,报告重点分析了全读长测序试剂耗材和多组学业务的增长潜力,以及公司产品矩阵的竞争优势。此外,报告还评估了公司海外业务和研发投入的影响。
研报提示了哪些风险?
研报提示的主要风险包括产品销售不及预期风险、集采政策风险、研发风险和市场竞争加剧风险。报告指出,行业价格端竞争激烈,集采政策可能影响公司产品销售。同时,公司研发投入较高,存在研发失败风险。此外,市场竞争加剧也可能对公司经营造成压力。
你可能感兴趣
太阳 华大智造 测序试剂耗材带动增速 多组学
未知机构2026-08-23
华大智造 测序试剂高增多组学提速
未知机构2026-08-23
医疗AI专题报告(二):多组学篇:AI技术驱动精准诊断实现重要突破
医药生物国信证券2025-03-14
多头与空头辩论:探讨竞争、AI、多组学与存储器成本
杰富瑞2026-06-30
股权激励护航长期发展,时空组学、单分子测序等助力业绩增长
中泰证券2024-06-13
2022年年报点评:4Q22业绩回暖,电子耗材平台逐渐成型
电子设备民生证券2023-04-14
业绩持续增长,耗材与海外占比提升驱动利润率提升
国投证券2024-08-20
业绩持续高增,设备与耗材双轮驱动盈利向上
医药生物中邮证券2026-05-08
2022Q1金刚线毛利率大幅增长,设备+耗材+切片代工三轮驱动业绩高增
机械设备东吴证券2022-05-23