猜你想问
这份研报主要讲了什么内容?
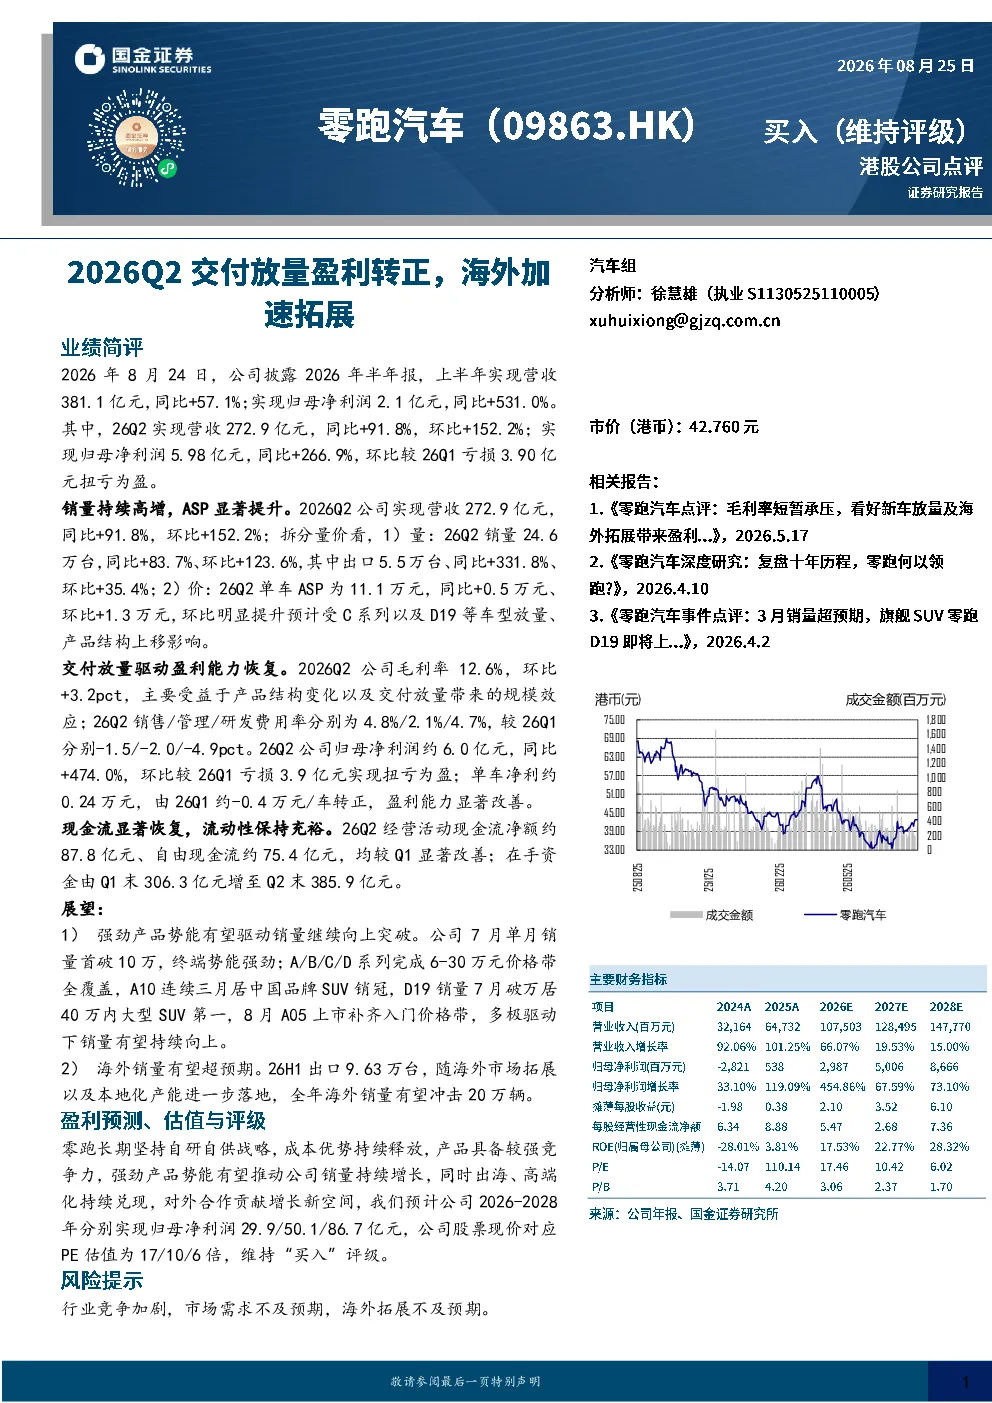
这份研报主要分析了2026年上半年某交运设备公司(零跑汽车)的业绩表现。报告指出公司营收和净利润均实现显著增长,上半年营收381.1亿元,同比+57.1%;归母净利润2.1亿元,同比+531.0%。第二季度营收272.9亿元,同比+91.8%,环比+152.2%;归母净利润5.98亿元,同比+266.9%,环比扭亏为盈。销量方面,26Q2销量24.6万台,同比+83.7%,环比+123.6%,其中出口5.5万台,同比+331.8%,环比+35.4%。报告还分析了ASP、毛利率、费用率等关键数据,以及公司未来的销量增长和海外市场拓展计划。
交运设备行业未来发展趋势如何?
交运设备行业未来发展趋势向好,主要受多重因素驱动。首先,随着新能源汽车渗透率持续提升,行业整体需求保持旺盛。其次,技术迭代加速,智能化、网联化成为新趋势,推动产品高端化。此外,海外市场拓展成为重要增长点,本土化产能布局有助于降低成本、提升竞争力。最后,行业竞争格局加剧,头部企业通过技术、规模优势巩固市场地位,但新进入者仍面临挑战。整体来看,行业未来将呈现需求增长、技术升级、出海加速和竞争加剧的特点。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的业绩表现及未来展望。业绩方面,聚焦营收、净利润、销量、ASP、毛利率、费用率等关键财务数据,揭示了公司盈利能力恢复和交付放量趋势。销量分析上,详细拆解了国内销量与出口销量增长情况,并探讨了ASP提升的原因。未来展望则围绕销量增长潜力(产品矩阵完善、销量持续向上)和海外市场拓展(出口目标、本地化产能)展开。此外,报告还评估了公司成本优势、产品竞争力及长期发展潜力。
当前市场对交运设备行业的现状判断是什么?
当前市场对交运设备行业的现状判断是需求旺盛但竞争加剧。一方面,新能源汽车市场持续增长,为行业提供广阔空间;另一方面,行业进入存量竞争阶段,头部企业凭借技术、规模优势占据主导,新进入者面临较大挑战。产品技术迭代加速,智能化、网联化成为竞争焦点,推动行业向高端化发展。同时,海外市场成为重要增长引擎,但拓展过程中需应对不同地区的政策、市场环境等风险。整体而言,行业处于快速发展期,但竞争格局变化和新技术挑战不容忽视。
研报提示了哪些风险因素?
研报提示了三方面主要风险:一是行业竞争加剧,随着新进入者增多和产品同质化,价格战可能加剧,影响企业盈利能力。二是市场需求不及预期,宏观经济波动或消费者偏好变化可能导致销量增长放缓。三是海外拓展面临不确定性,包括政策壁垒、关税变化、本地化生产挑战等,可能影响出口计划。此外,技术迭代风险也不容忽视,若企业未能及时跟进新技术,可能失去竞争优势。这些风险需持续关注,并纳入投资决策考量中。